 0

MLCC两大原厂同步调价:三星电机8月起涨30%、太阳诱电9月执行
2026-08-20 18:55:13
7月30日早盘,消费电子ETF华夏(159732.SZ)单日回调2.73%,成分股呈现显著分化:长盈精密(+2.50%)、佰维存储(+2.45%)、德赛西威(+2.45%)、安克创新(+1.97%)逆势走强;星宸科技(-9.93%)、全志科技(-9.79%)领跌。该波动并非行业基本面转向,而是短期资金再平衡与现货交期扰动下的正常价格修正。
MLCC价格动态已进入结构性传导阶段。据产业一线分销商反馈,三星电机于7月下旬正式通知客户,自2024年8月1日起对全系列MLCC出货价格统一上调30%;太阳诱电紧随其后,于7月23日发出书面调价函,明确自2024年9月1日起对中高压、高容值(≥10μF)、车规级等特定型号执行新报价。两项调价均未设置客户分级或阶梯折扣,体现原厂对终端需求刚性的共同判断。
下表为本次调价关键参数与供应链影响维度对照:
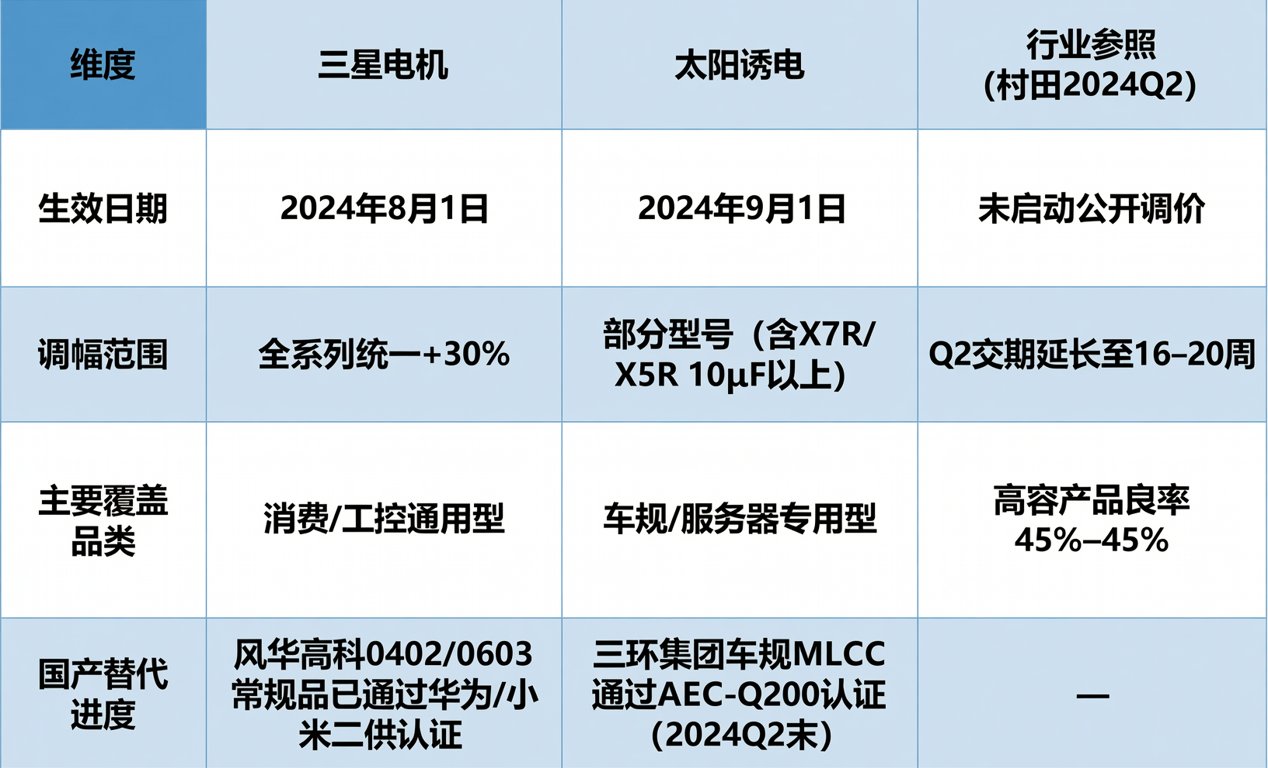
| 维度 | 三星电机 | 太阳诱电 | 行业参照(村田2024Q2) |
|---|---|---|---|
| 生效日期 | 2024年8月1日 | 2024年9月1日 | 未启动公开调价 |
| 调幅范围 | 全系列统一+30% | 部分型号(含X7R/X5R 10μF以上) | Q2交期延长至16–20周 |
| 主要覆盖品类 | 消费/工控通用型 | 车规/服务器专用型 | 高容产品良率45%–65% |
| 国产替代进度 | 风华高科0402/0603常规品已通过华为/小米二供认证 | 三环集团车规MLCC通过AEC-Q200认证(2024Q2末) | — |
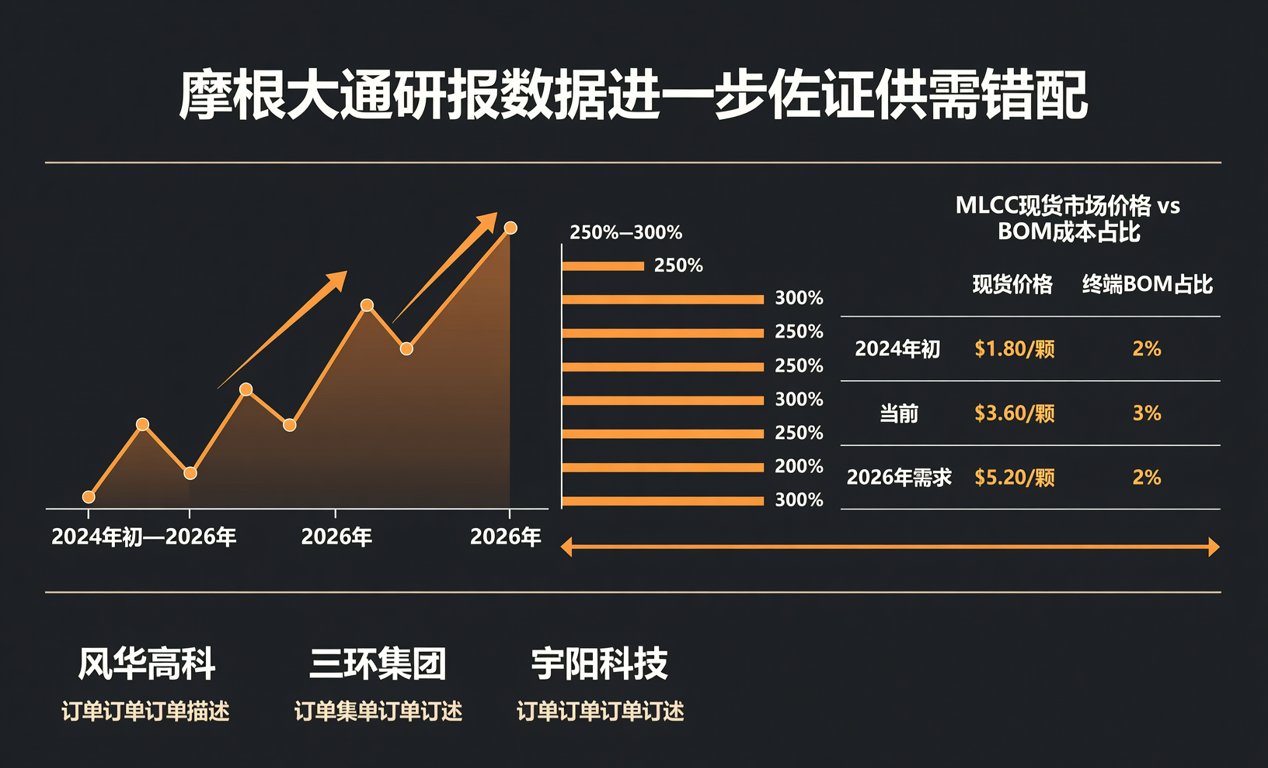
摩根大通研报数据进一步佐证供需错配:MLCC现货市场价格较2024年初累计上涨250%–300%,但其在消费电子终端BOM成本中占比仅2%–3%,属低敏感度元器件;反观服务器领域,2026年MLCC总需求预计达2025年的2.5倍,而当前高容MLCC平均良率仍处45%–65%低位,导致非AI类高容订单持续向中国大陆二线厂商溢出。风华高科、三环集团、宇阳科技等企业已承接部分三星电机外溢的1210尺寸、10μF/25V X7R订单,交期稳定在8–12周。
从分销渠道视角看,本轮涨价对现货市场形成三重传导:第一,原厂直供渠道锁单比例提升至75%以上,现货平台可售库存下降约40%;第二,中小客户紧急备货致0402/0603通用型交期由常态4周延至6–8周;第三,国产替代型号询价量周环比增长210%,其中风华高科CA系列、三环集团C系列对应型号已实现Pin-to-Pin兼容,但需注意温度特性(ΔC/C≤±15%)与直流偏压衰减(DC Bias@1V下容量保持率≥85%)两项关键参数校验。
综上,消费电子ETF(159732)当前回调本质是市场对上游被动元件成本重构的再定价过程。其跟踪的国证消费电子指数成分股覆盖50家A股企业,聚焦电子制造(32%)、半导体设计(28%)、光学光电子(21%)三大子行业,具备典型BOM链路代表性。场外联接基金A类(018300)、C类(018301)为采购端提供低成本配置工具。对于硬件工程师与采购人员而言,当前窗口期建议:① 对MLCC用量>50K/月项目启动国产替代型号参数复测;② 利用ETF联接基金对冲现货采购成本波动;③ 向具备风华/三环二级授权资质的现货服务商发起BOM配单预审——我们支持全系列MLCC现货调货(含0201/0402/0603/1206封装)、交期承诺(标准品≤5工作日)、替代型号FAE技术协同。
