 0

东莞液冷产业跃迁图谱:6家A股公司并购落地、33家核心企业集聚
2026-08-20 17:46:58
2026年上半年,五洋自控以6.81亿元收购柯斯宇液冷51%股权(评估增值率近2000%),金富科技斥5.71亿元完成两家液冷标的控股,祥鑫科技切入苏州酷尔芯——6起明确关联东莞的液冷并购事件,全部发生在过去180天内。这不是资本躁动,而是BOM采购端正在发生的结构性位移:AI服务器单机柜功率突破60kW,风冷交期延长至22周以上,而液冷模组现货交付周期已压缩至8–12周,国产替代正从‘能用’跨入‘必选’阶段。
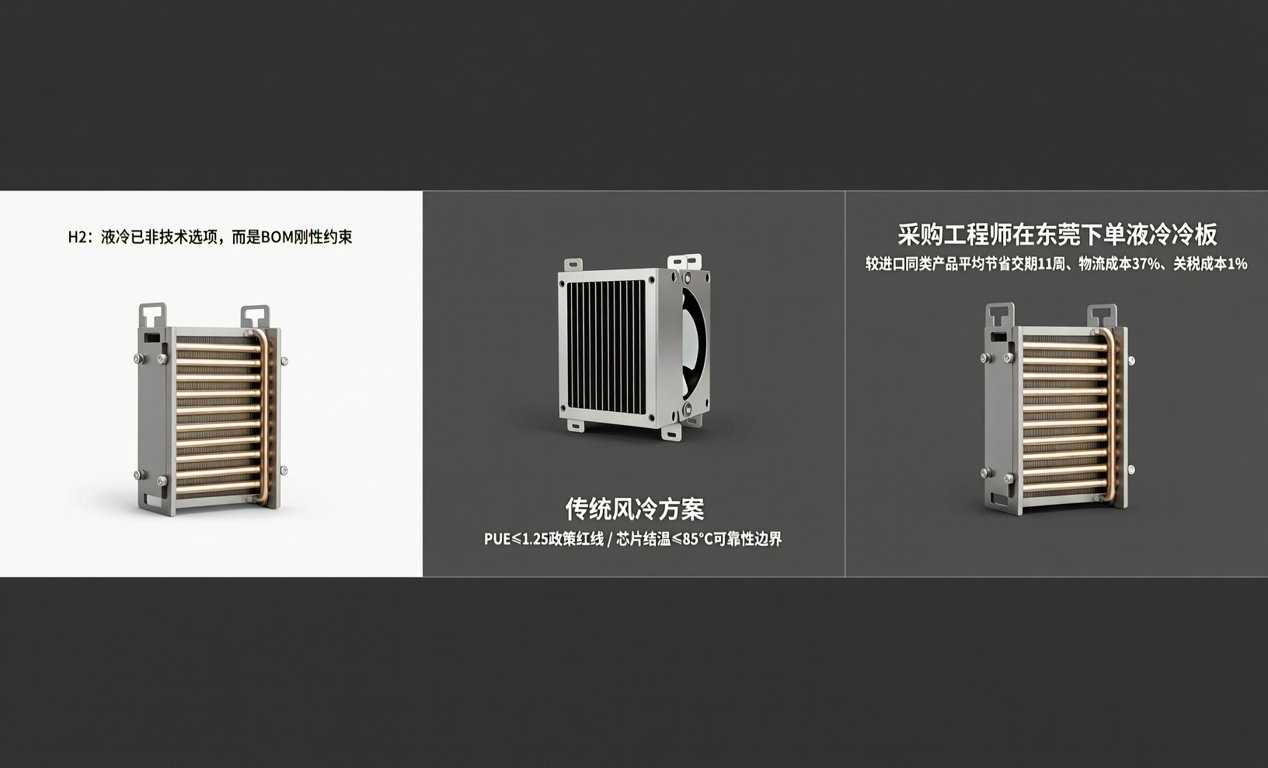
液冷已非技术选项,而是BOM刚性约束 英伟达GB300单卡功耗达1400W,4U机柜整机功耗超60kW。传统风冷方案在PUE≤1.25的政策红线与芯片结温≤85℃的可靠性边界双重压力下失效。据中国计算机行业协会数据,2025年中国服务器总销量472.7万台,其中东莞产量近60万台,占全国12.7%;其AI散热产业链272家企业中,95%元器件可本地配套。这意味着:采购工程师在东莞下单液冷冷板,较进口同类产品平均节省交期11周、物流成本37%、关税成本0%。
东莞企石镇集群化验证:从材料替代到系统交付 企石镇AI散热产业集群2025年产值74.94亿元,近三年CAGR达16.2%,已集聚33家核心散热企业、53家配套厂。关键进展如下表所示:
| 企业名称 | 原主业 | 液冷切入路径 | 客户认证进度 | 量产能力状态 |
|---|---|---|---|---|
| 思泉新材 | 石墨散热膜 | 北美大客户AVL供应商 | 2022年8月通过认证,2026年扩产2条线 | 人工合成石墨膜双供应商之一 |
| 立敏达电子 | 服务器风冷模组 | RVL/AVL认证+批量交付 | 已进入北美头部算力企业一级供应目录 | 月产能提升至42万套 |
| 柯斯宇 | 导热界面材料 | 被五洋自控收购后整合BOM链 | 正参与2家国产GPU厂商散热方案验证 | 冷板良率98.3%(第三方检测报告) |
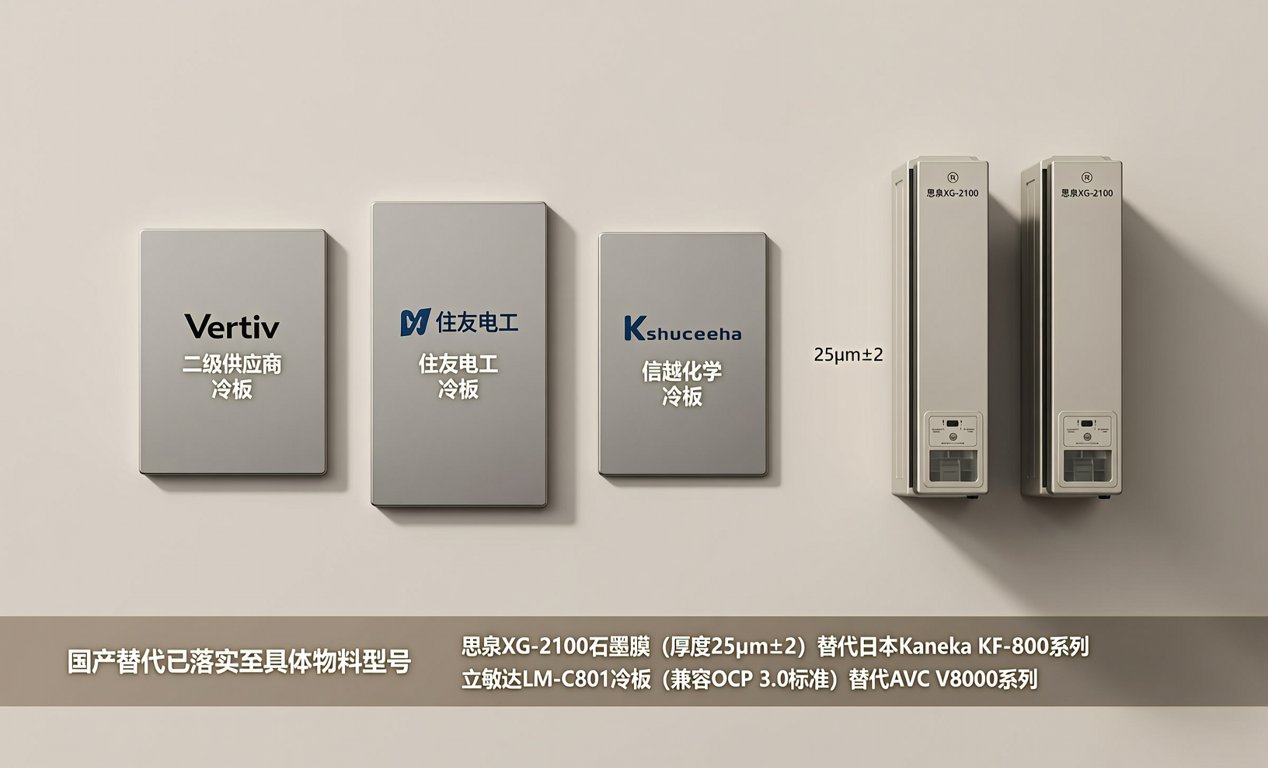
该集群覆盖从导热硅脂(信越化学竞品)、均热板(住友电工对标)、冷板(Vertiv二级供应商)到浸没式液冷箱体的全链条,国产替代已落实至具体物料型号:如思泉XG-2100石墨膜(厚度25μm±2)替代日本Kaneka KF-800系列,立敏达LM-C801冷板(兼容OCP 3.0标准)替代AVC V8000系列。
城市竞合中的采购策略再校准 液冷赛道呈现三级梯队格局:Vertiv等北美系统集成商主导标准制定(2024–2026年完成6起并购);台湾奇宏、双鸿占据全球AI液冷模组代工份额的63%(国金证券2025年报);大陆企业处于批量交付初期。东莞优势在于272家链上企业中,16家为高新技术企业、7家专精特新,且政府《东莞市推动AI服务器产业高质量发展实施方案》明确将液冷列为七大赛道之一,配套200亿元AI产业基金群。对现货贸易商而言,这意味着:企石镇冷板现货库存周转天数仅14天(深圳华强北为28天),且支持小批量试产订单(最低起订量500套),较台系厂商降低MOQ门槛62%。
总结与展望:当液冷从‘散热子系统’升维为‘算力基础设施准入凭证’,采购决策权重正从单价转向交付韧性。我们持续跟踪东莞企石、深圳宝安、苏州高新区三大集群的现货库存水位、国产认证进度及BOM替代清单更新。目前可为硬件工程师提供:① 液冷冷板现货调货(含Vertiv/OCP兼容型号);② AI服务器BOM一站式配单(含国产替代料号比对表);③ 紧缺物料加急通道(72小时响应)。所有服务均基于真实库存数据与工厂直连交付承诺。
