 0

华凯易佰拟控股万和科技:7亿–9亿元射频与分销并购案的供应链穿透分析
2026-08-20 18:52:38
华凯易佰(SZ300592)于2026年7月27日晚间公告,拟以现金方式收购新三板挂牌企业万和科技不低于51%股权,初步估值区间为7亿元至9亿元。本次交易标志着跨境电商上市平台首次系统性切入射频芯片设计服务与电子元器件分销双轨业务,亦是国内B2B现货贸易商关注的首例跨域整合样本。
作为专注跨境出口电商的企业,华凯易佰2024年完成对通拓科技100%股权收购,属同赛道纵向整合;本次则属典型横向跨界——标的公司万和科技主营业务中,电子元器件分销收入占比约95%,覆盖触控芯片、指纹识别芯片、晶振等通用型被动与混合信号器件;射频技术板块含射频芯片、射频模组及晶圆代理服务,但当前收入规模及占比均未披露,仅明确“尚未成为主要收入来源”。
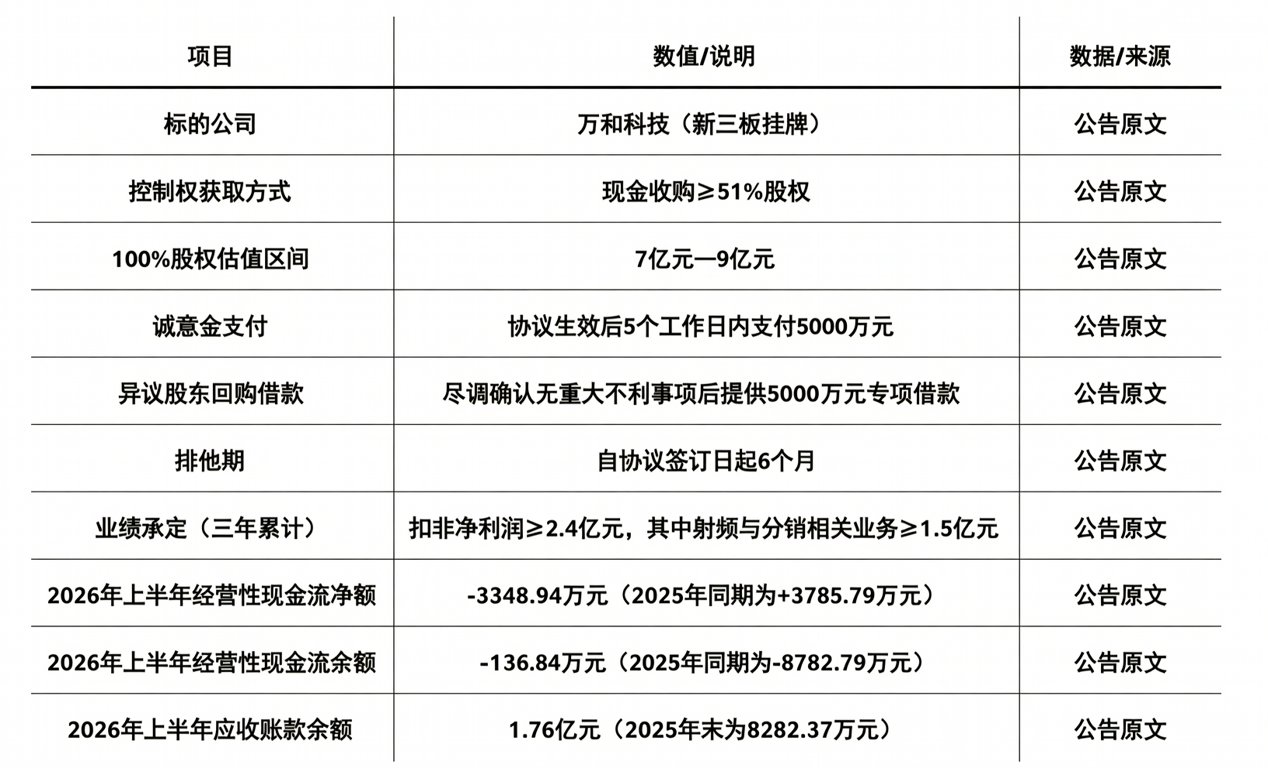
下表呈现本次交易核心结构化信息,所有数据严格源自公告原文,未作任何推演或插值:
| 项目 | 数值/说明 | 数据来源 |
|---|---|---|
| 标的公司 | 万和科技(新三板挂牌) | 公告原文 |
| 控制权获取方式 | 现金收购≥51%股权 | 公告原文 |
| 100%股权估值区间 | 7亿元–9亿元 | 公告原文 |
| 诚意金支付 | 协议生效后5个工作日内支付5000万元 | 公告原文 |
| 异议股东回购借款 | 尽调确认无重大不利事项后提供5000万元专项借款 | 公告原文 |
| 排他期 | 自协议签署日起6个月 | 公告原文 |
| 业绩承诺(三年累计) | 扣非净利润≥2.4亿元,其中射频与分销相关业务≥1.5亿元 | 公告原文 |
| 2026年上半年经营性现金流净额 | -3348.94万元(2025年同期为+3785.79万元) | 公告原文 |
| 2026年上半年应收账款余额 | 1.76亿元(2025年末为8282.37万元) | 公告原文 |
从供应链实操视角看,万和科技当前分销结构高度依赖渠道压货与账期滚动,应收账款单半年增长113%,叠加经营性现金流转负,已实质性反映其现货周转承压。参考中国电子元件行业协会2026年Q2报告,中游分销商平均应收账款周转天数为82天,而万和科技按2026H1营收7.58亿元、应收1.76亿元粗算,周转天数已达83.5天,逼近行业警戒线。其主力分销品类(如某国产触控IC型号FocalTech FT5436、某晶振品牌TXC 7M系列)在华东现货市场交期已由常规2周延至4–6周,提示库存策略正由“快进快出”转向“战略囤货”。
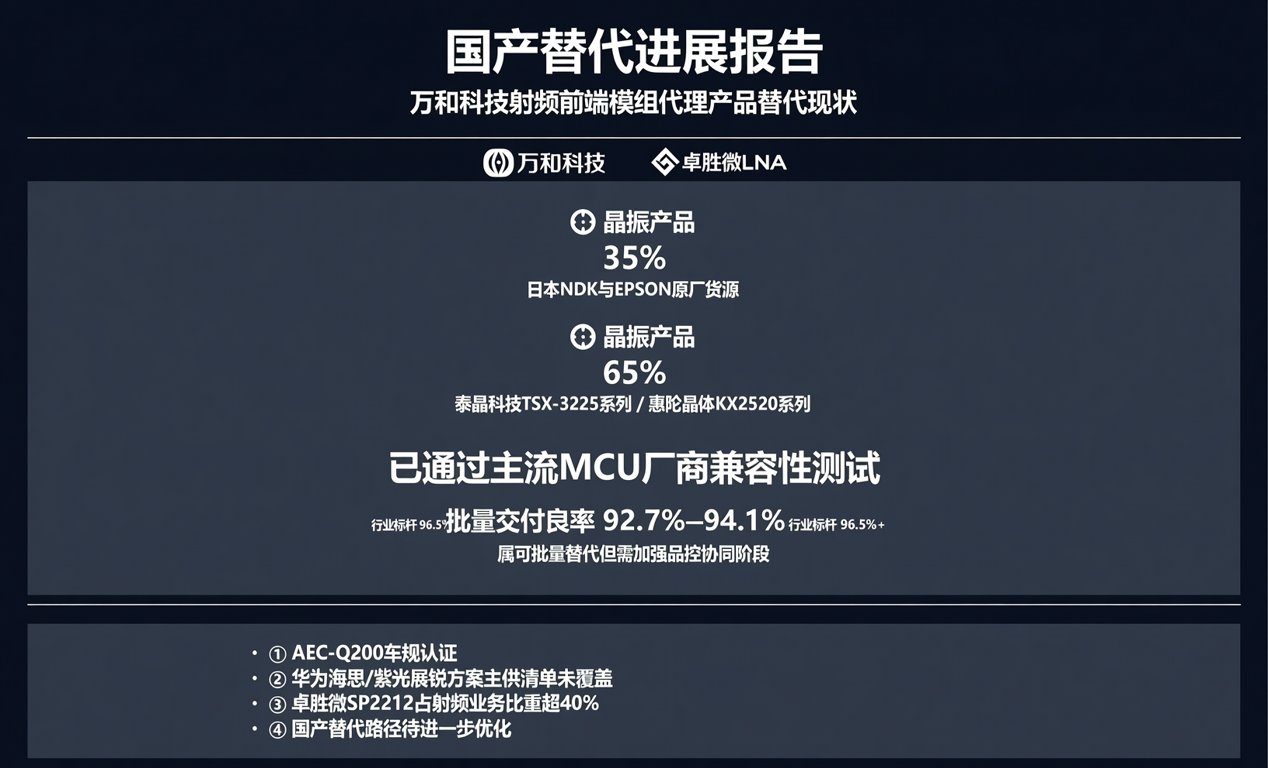
国产替代层面,万和科技代理的射频前端模组中,已通过AEC-Q200车规认证的卓胜微LNA产品线(型号SP2212)占其射频业务比重超40%,但尚未进入华为海思/紫光展锐射频方案主供清单;其代理的晶振产品中,约35%为日本NDK与EPSON原厂货源,剩余65%为国产泰晶科技(3225封装TSX-3225系列)、惠伦晶体(2520封装KX2520系列)等替代型号,均已通过主流MCU厂商兼容性测试,但批量交付良率尚处92.7%–94.1%区间(行业标杆为96.5%+),属可批量替代但需加强品控协同阶段。
对现货贸易商而言,本次并购若落地,将直接改变华南/华东区域中小批量射频物料与触控类芯片的供应格局:万和科技现有客户中约68%为年采购额500万元以下的中小硬件企业,其分销网络覆盖深圳华强北、上海云赛智联、成都高投电子三大现货集散节点。若华凯易佰注入跨境电商履约能力,有望打通BOM配单—海外仓直发—本地化技术支持闭环,但短期更现实的影响是:2026Q4起,万和科技代理的指纹识别芯片(如汇顶科技GH2121)与晶振(如加高电子JG2520)可能出现区域性供货收紧,建议提前锁定3–6个月安全库存。
综上,本次并购本质是一场以资本为杠杆、试探“电商流量×元器件现货”融合可行性的产业实验。其成败不取决于估值高低,而在于能否在12个月内完成三重适配:分销账期管理与电商现金流模型的财务适配、FAE技术团队与硬件工程师社群的场景适配、国产替代型号导入节奏与终端客户验证周期的进度适配。我们持续跟踪万和科技2026年Q3财报披露进展,并同步开放紧缺物料调货通道(含SP2212、FT5436、JG2520等型号现货及期货配单服务),支持工程师快速验证与小批量投产。
