 0

华凯易佰拟控股万和科技:7亿–9亿元现金收购射频芯片分销标的,跨境电商
2026-08-18 10:07:56
导语:截至2026年3月31日,华凯易佰账面货币资金及交易性金融资产合计6.49亿元;而其拟收购的新三板企业万和科技100%股权估值区间为7亿–9亿元,收购对价与账面流动性形成结构性错配。本次并购不仅是业务边界的突破,更折射出跨境出口电商企业在BOM成本压力与供应链韧性诉求下的战略转向。
H2:并购结构与标的画像——射频芯片代理+被动元件分销双轨并行 万和科技作为全国中小企业股份转让系统挂牌公司,主营业务明确划分为两大板块:射频技术产品及服务(含射频芯片、射频模组、晶圆代理)、电子元器件分销(触控芯片、指纹识别芯片、晶振等)。据公告披露,2025年其营收9.95亿元,净利润4315.48万元;2026年上半年营收7.58亿元,净利润3190.79万元。但需注意:电子元器件分销业务收入占比约95%,射频技术类业务尚未形成规模贡献。
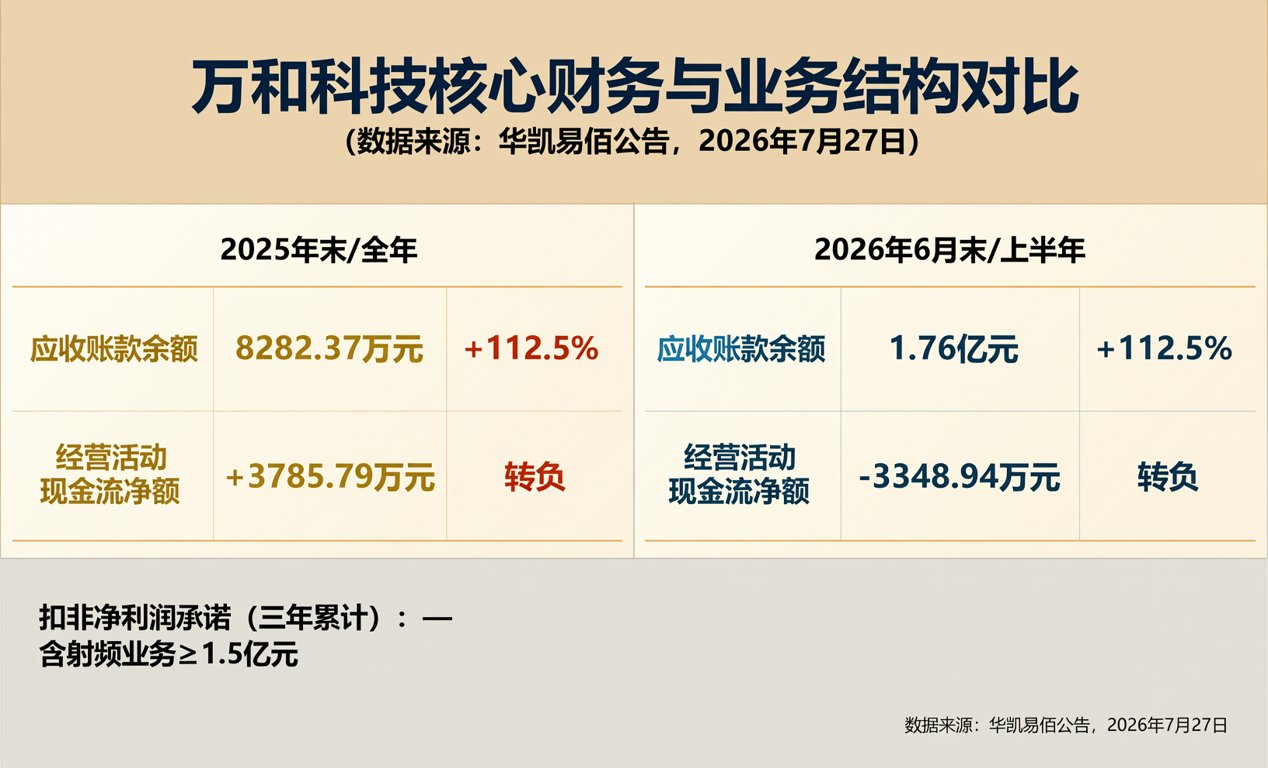
下表呈现万和科技核心财务与业务结构对比(数据来源:华凯易佰公告,2026年7月27日): | 指标 | 2025年末/全年 | 2026年6月末/上半年 | 变动幅度 | |------|----------------|------------------------|------------| | 应收账款余额 | 8282.37万元 | 1.76亿元 | +112.5% | | 经营活动现金流净额 | +3785.79万元 | -3348.94万元 | 转负 | | 扣非净利润承诺(三年累计) | — | ≥2.4亿元 | 含射频业务≥1.5亿元 |
H2:供应链视角下的整合挑战——分销层级断层与现货交期不可控性凸显 万和科技当前客户集中于消费电子ODM/OEM厂商,分销模式以二级代理为主,现货交付周期受原厂排产、海外物流及渠道库存波动影响显著。以晶振为例,2026年Q2主流SMD3225封装交期已拉长至16–20周;而其代理的某国产射频开关芯片,虽通过AEC-Q200车规认证,但量产爬坡进度滞后原计划3个月。华凯易佰作为无分销经验主体,在供应商账期管理、紧急调货响应、BOM替代选型等环节尚无实操储备,整合风险真实可量化。
H2:商业可行性再评估——资金压力、周期风险与国产替代窗口期并存 本次交易设定了严格的资金节奏:协议生效后5个工作日内支付5000万元诚意金;尽调确认无重大不利事项后追加5000万元专项借款(用于异议股东回购);6个月排他期锁定交易路径。结合其2026年一季度末6.49亿元流动性,收购执行将直接压缩营运资金安全边际。另据SEMI 2026年Q2报告,全球射频前端市场增速放缓至8.2%(2025年为12.7%),而国内中低端射频模组产能过剩迹象初显,价格同比下行9.3%。在此背景下,万和科技承诺的2.4亿元三年扣非净利润,需依赖高毛利射频业务快速放量,但该业务2026年上半年收入占比仍低于5%。
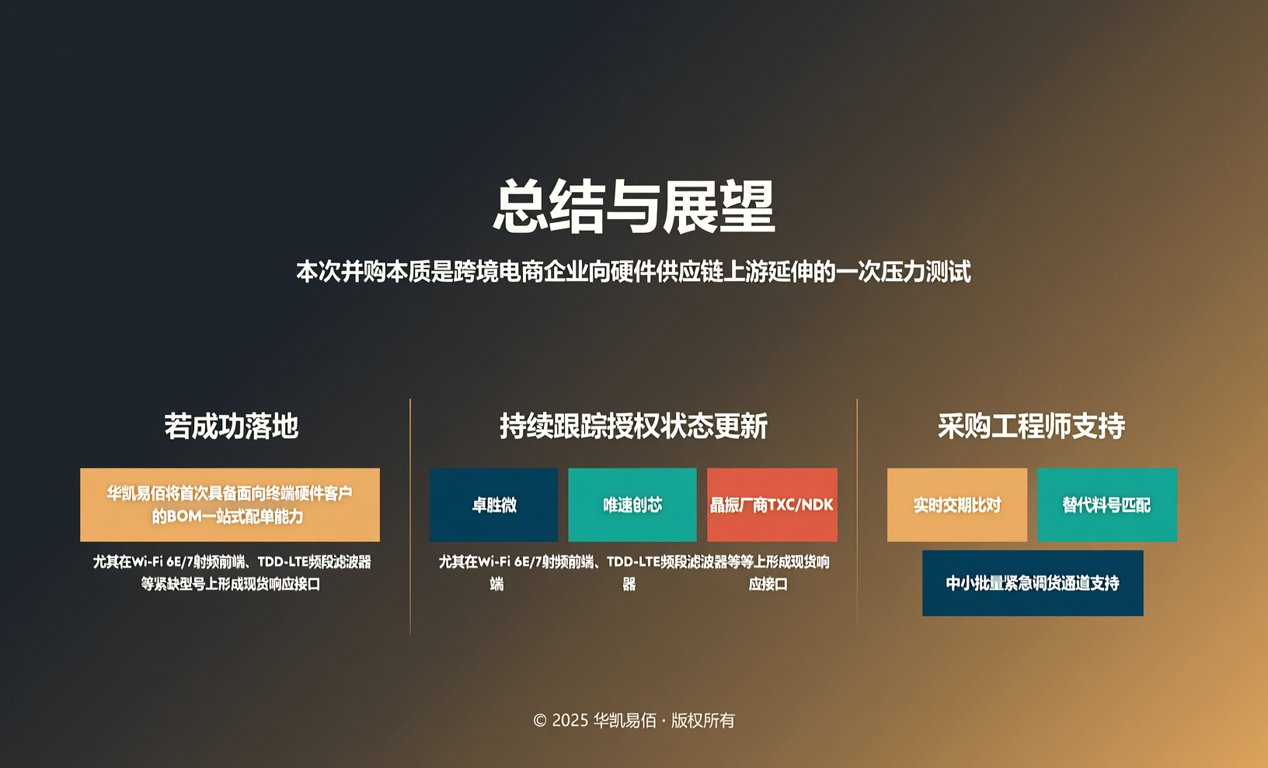
总结与展望:本次并购本质是跨境电商企业向硬件供应链上游延伸的一次压力测试。若成功落地,华凯易佰将首次具备面向终端硬件客户的BOM一站式配单能力,尤其在Wi-Fi 6E/7射频前端、TDD-LTE频段滤波器等紧缺型号上形成现货响应接口。我们持续跟踪万和科技现有代理品牌(如卓胜微、唯捷创芯、晶振厂商TXC/NDK)的授权状态更新,并为采购工程师提供实时交期比对、替代料号匹配(如SKY77628→Qorvo QM12026)、中小批量紧急调货通道支持。
