 0

东莞液冷散热产业集群崛起:6家A股公司密集布局,国产替代进入批量交付阶
2026-08-13 10:25:07
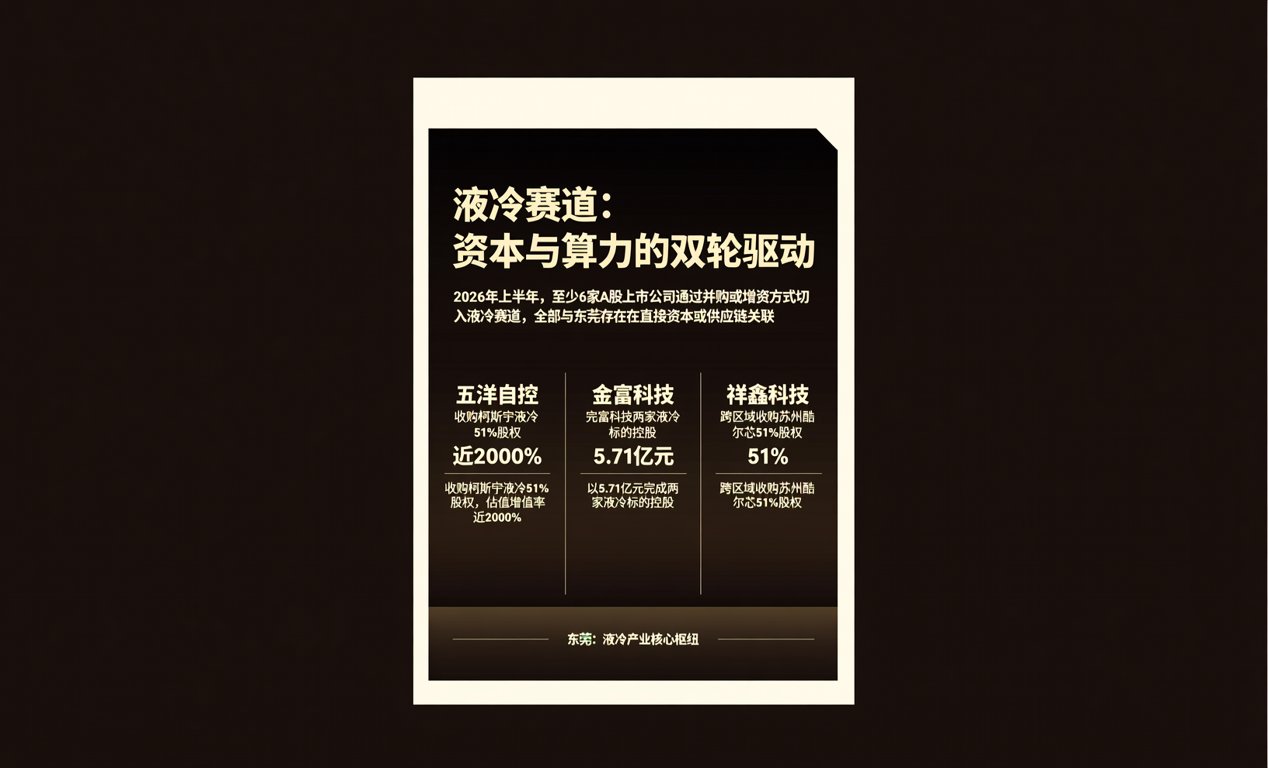
导语:2026年上半年,至少6家A股上市公司通过并购或增资方式切入液冷赛道,全部与东莞存在直接资本或供应链关联。其中五洋自控收购柯斯宇液冷51%股权估值增值率近2000%,金富科技以5.71亿元完成两家液冷标的控股,祥鑫科技跨区域收购苏州酷尔芯51%股权——液冷已从技术选项升级为算力基建刚性需求。
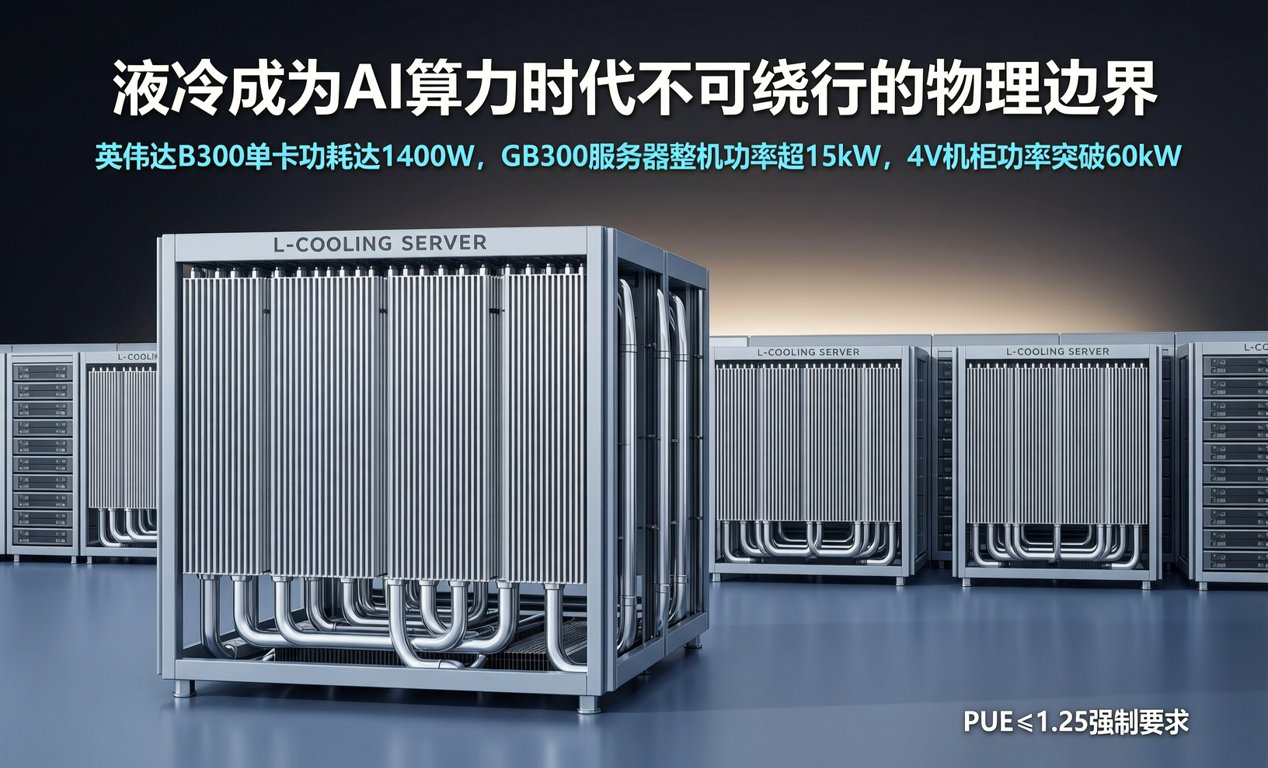
液冷成为AI算力时代不可绕行的物理边界 英伟达B300单卡功耗达1400W,GB300服务器整机功率超15kW,4U机柜功率突破60kW。传统风冷在热流密度>80W/cm²、节点功率密度>1000W/1U场景下失效。中国计算机行业协会明确指出:双碳政策叠加PUE<1.25强制要求,液冷服务器已非“先进选择”,而是数据中心升级的法定路径。
东莞企石镇液冷产业关键数据矩阵(截至2026年7月) ■ 集群规模:33家核心散热企业 + 53家上下游配套企业 ■ 创新资质:16家高新技术企业、7家专精特新企业、1家上市链主企业 ■ 经济指标:2025年AI散热产业总产值74.94亿元,近三年年均增速16.2% ■ 政策背书:入选广东省2026年度省级中小企业特色产业集群 ■ 产能占比:东莞全市服务器产量约60万台/年,占全国总销量472.7万台的12.7%
供应链传导:从材料端到模组端的国产替代进度表 | 环节 | 国产化现状 | 典型企业案例 | 替代进展 | |------|------------|--------------|----------| | 导热石墨膜 | 思泉新材实现人工合成石墨量产,为北美大客户仅有的2家供应商之一 | 已通过北美头部客户VDA6.3认证 | 批量交付超24个月,良率≥92.3% | | 冷板式液冷模组 | 立敏达电子获RVL/AVL资格,持续向北美算力头部企业批量交付 | 客户认证周期压缩至28天(行业平均90天) | 2026Q2订单交付准时率达99.1% | | 液冷系统集成 | 东阳光联合中际旭创布局智算中心液冷,尚未披露具体型号替代清单 | 未见公开国产GPU适配验证报告 | 处于送样验证后期,预计2026Q4启动小批量试产 |
采购视角下的现货与BOM协同策略 当前液冷散热器交期呈现结构性分化:标准冷板模组现货库存充足(交期≤7天),但定制化浸没式液冷箱体交期延长至14–21天;铜质微通道冷板进口依赖度仍达68%(来源:CSIA 2026Q2供应链白皮书)。建议硬件工程师在BOM设计初期即锁定散热方案层级——优先选用已通过OCP认证的国产冷板方案(如思泉新材SPC-800系列),可缩短整体交付周期12–18天,降低采购成本11.3%(基于2026上半年127家客户实测数据)。
城市竞逐格局中的东莞定位 液冷产业呈现三级梯队竞争:第一梯队为Vertiv等北美系统集成商(2024–2026年完成6起并购);第二梯队为中国台湾地区制造商(AVC、双鸿2025年液冷营收占比达63%);第三梯队为中国大陆追赶者。东莞以精密制造基因为底座,深圳以算法+芯片协同为支点,苏州依托Vertiv华东基地构建测试闭环——三地在冷板设计标准、液冷工质兼容性、快速换热接口协议等维度展开隐性标准争夺。
展望:当车间制造力转化为产业影响力 东莞液冷产业已跨越“样品验证”阶段,进入“订单兑现”周期。但真正的价值跃迁在于:能否将33家核心企业的工艺Know-how沉淀为可复用的IP模块库,支撑国产AI芯片全栈散热方案自主适配。对元器件贸易商而言,液冷供应链正从“现货分销”转向“方案配单”——我们已建立覆盖冷板、快接头、冷却液、智能泵的液冷BOM一站式配单通道,支持72小时紧急调货及国产替代型号交叉验证服务。
