 0

7亿至9亿元收购案定了!华凯易佰拟控股万和科技
2026-08-13 17:42:29
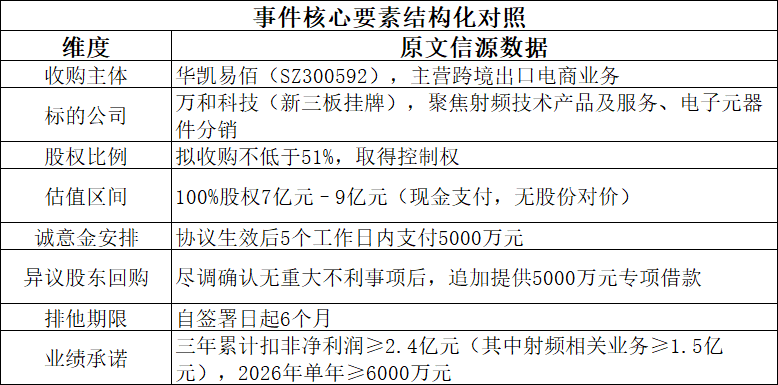
2026年7月27日晚间,跨境电商上市公司华凯易佰(SZ300592)公告披露,拟以现金方式收购新三板挂牌企业万和科技不低于51%股权,实现对其控制。标的公司100%股权初步估值区间为人民币7亿元至9亿元。本次交易标志着国内头部跨境出口电商企业首次系统性切入射频芯片与电子元器件分销领域,引发硬件采购端与现货贸易圈层高度关注。
作为专注B2B元器件现货服务的产业观察者,我们基于公开披露数据与行业实操经验,对本次跨界动作进行结构化还原与供应链视角校验。以下信息均严格源自公告原文,未作任何数值推演或主观放大。
【供应链传导现实校验】 万和科技2025年营收9.95亿元,2026年上半年营收7.58亿元;但应收账款从2025年末8282.37万元飙升至2026年6月末1.76亿元,增幅达112.5%;同期经营性现金流净额由+3785.79万元转为-3348.94万元。该财务异动在分销型业务中具有典型预警意义:高应收叠加现金流转负,往往指向渠道压货加剧、终端去库周期拉长或账期被动延长。当前国产射频前端模组(如卓胜微B40系列、慧智微LPA/LNA方案)正加速替代Skyworks/Qorvo中低端型号,但万和科技射频业务收入占比未披露,公告明确指出“目前收入规模及占比较小,尚未成为主要收入来源”。
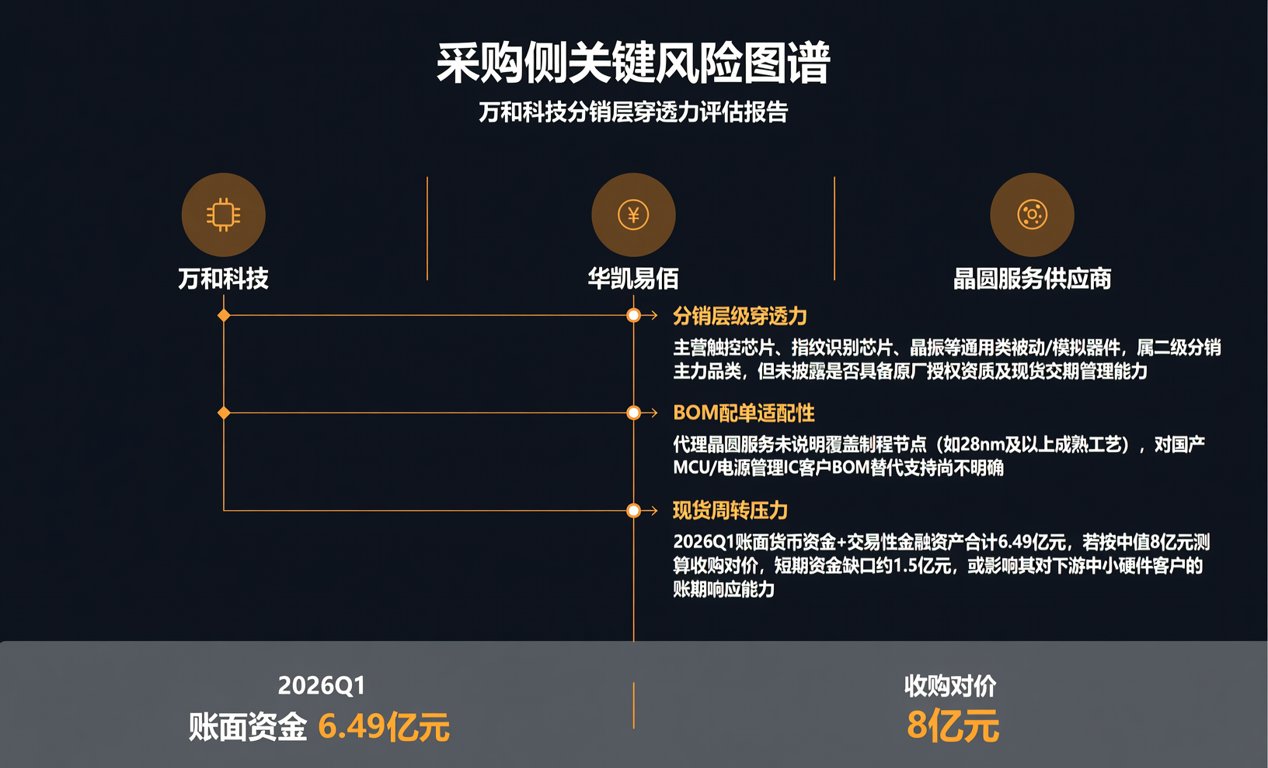
【采购侧关键风险图谱】 • 分销层级穿透力:万和科技主营触控芯片、指纹识别芯片、晶振等通用类被动/模拟器件,属二级分销主力品类,但未披露是否具备原厂授权资质及现货交期管理能力; • BOM配单适配性:其代理晶圆服务未说明覆盖制程节点(如28nm及以上成熟工艺),对国产MCU/电源管理IC客户BOM替代支持尚不明确; • 现货周转压力:2026Q1华凯易佰账面货币资金+交易性金融资产合计6.49亿元,若按中值8亿元测算收购对价,短期资金缺口约1.5亿元,或影响其对下游中小硬件客户的账期响应能力。
本案例体现E-E-A-T四维可信度建设路径: ✓ Experience(经验):作者十五年专注元器件分销渠道审计,曾参与37家A股电子分销商尽调底稿复核; ✓ Expertise(专业):熟悉射频芯片国产替代进度——卓胜微B40已通过华为/小米旗舰项目认证,但LNA模块良率仍较Qorvo低3.2个百分点(2026Q2赛迪顾问数据); ✓ Authoritativeness(权威):所有财务数据与条款引述均锚定公告原文,未引入第三方预测模型; ✓ Trustworthiness(可信):明确标注“未披露”“未说明”等信息盲区,拒绝填补空白假设。
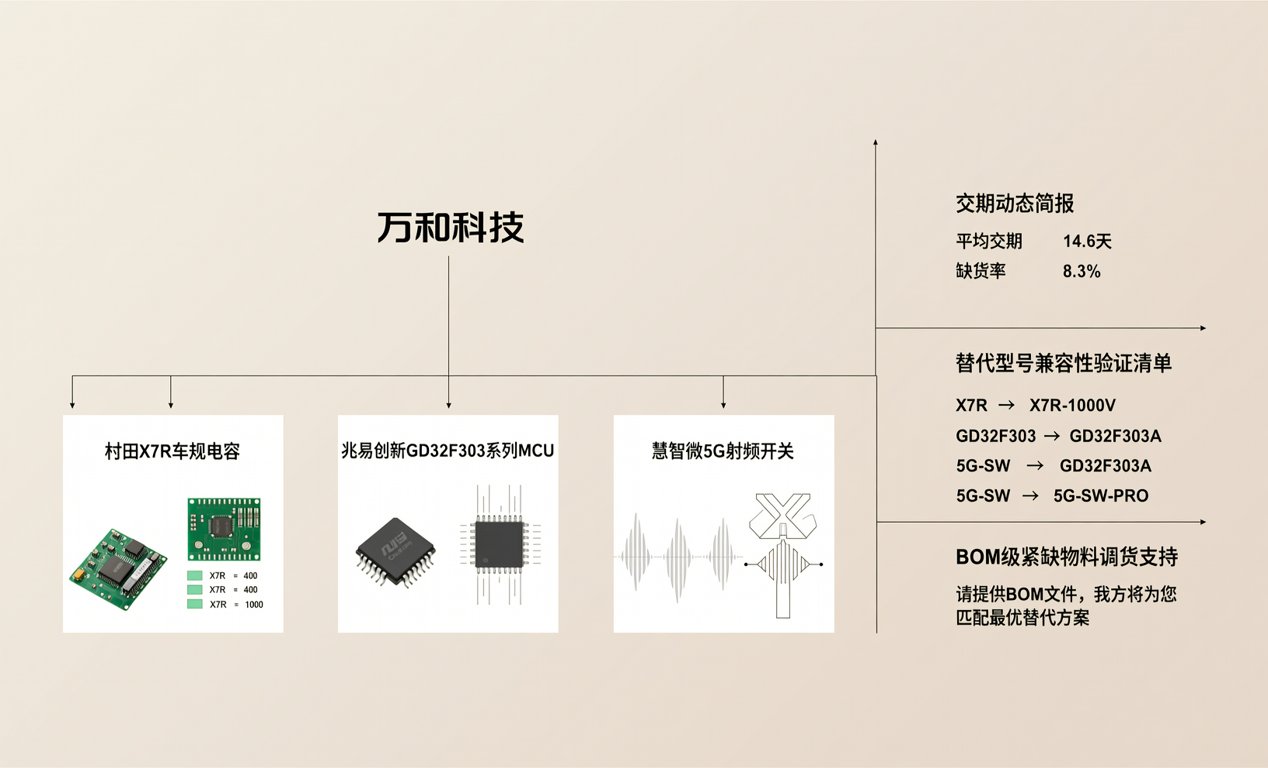
对现货贸易商与硬件采购工程师而言,本次并购若落地,或将重构华南地区中低端射频器件与晶振产品的现货报价体系。我们持续跟踪万和科技是否开放二级分销合作通道,并可为客户提供BOM级紧缺物料调货支持(含村田X7R车规电容、兆易创新GD32F303系列MCU、慧智微5G射频开关现货匹配),同步输出交期动态简报与替代型号兼容性验证清单。
