 0

东莞液冷产业跃升进行时:6家A股公司密集并购落地
2026-08-13 18:36:03
导语:2026年上半年,至少6家A股上市公司通过并购或增资方式切入液冷赛道,全部与东莞存在直接股权或供应链关联。其中五洋自控收购柯斯宇液冷51%股权,评估增值率近2000%;金富科技以5.71亿元完成两家液冷标的控股;祥鑫科技跨市收购苏州酷尔芯51%股权。数据背后,是AI服务器单卡功率从英伟达A100的400W飙升至B300的1400W所触发的散热物理极限倒逼——风冷已失效,液冷成刚性需求。
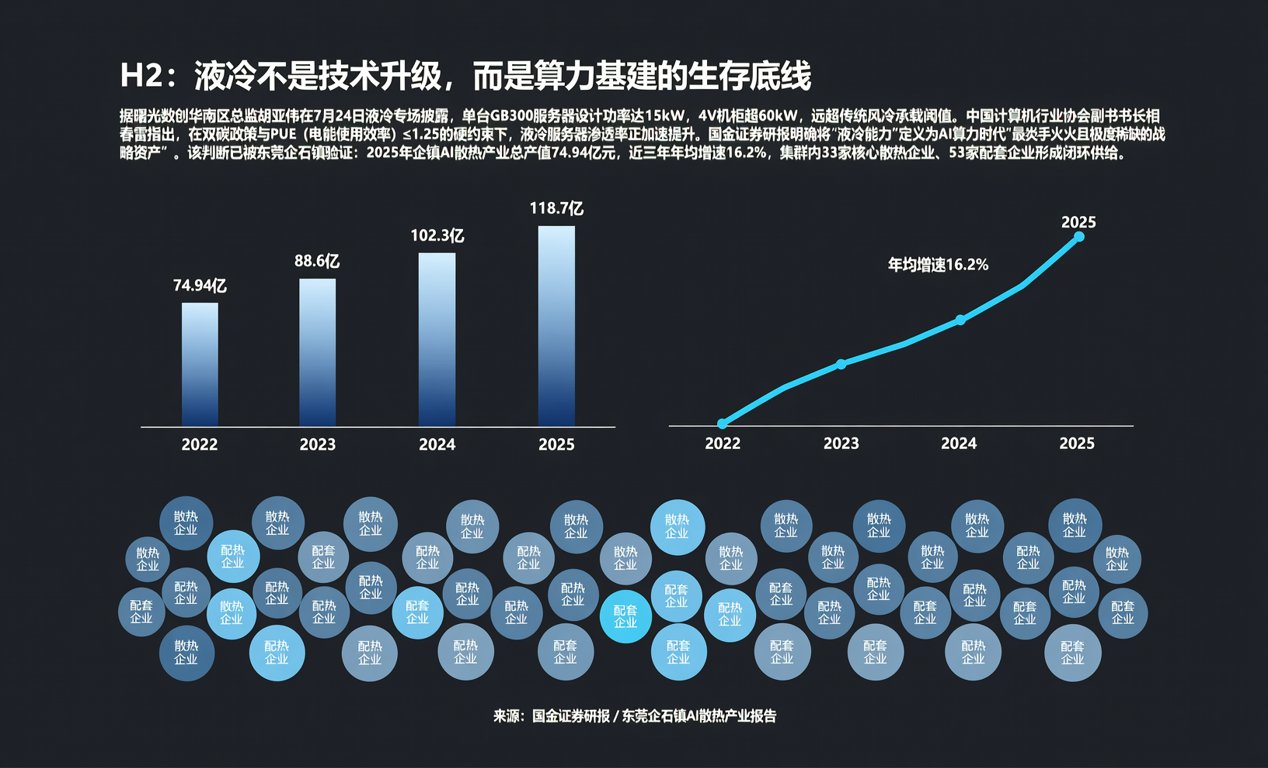
H2:液冷不是技术升级,而是算力基建的生存底线 据曙光数创华南区总监胡亚伟在7月24日液冷专场披露,单台GB300服务器设计功率达15kW,4U机柜超60kW,远超传统风冷承载阈值。中国计算机行业协会副秘书长相春雷指出,在双碳政策与PUE(电能使用效率)≤1.25的硬约束下,液冷服务器渗透率正加速提升。国金证券研报明确将“液冷能力”定义为AI算力时代“最炙手可热且极度稀缺的战略资产”。该判断已被东莞企石镇验证:2025年全镇AI散热产业总产值74.94亿元,近三年年均增速16.2%,集群内33家核心散热企业、53家配套企业形成闭环供给。
H2:供应链传导路径清晰,国产替代进入批量交付阶段 液冷并非孤立技术模块,其上游依赖高精度微通道冷板(铜/铝基材)、耐压氟化液、快接液路接头(如Swagelok兼容型号),中游聚焦CDU(冷却分配单元)、冷板式模组集成,下游直连AI服务器整机厂及智算中心。当前,思泉新材已成北美大客户人工合成石墨散热膜仅有的两家供应商之一;立敏达电子获RVL/AVL认证并持续批量交付;东阳光协同中际旭创布局数据中心液冷。值得注意的是,国产冷板式方案已通过寒武纪、昆仑芯等国产AI芯片厂商送样验证,部分型号(如CPO-800系列冷板)进入小批量试产阶段,但浸没式方案仍依赖海外氟化液(如3M Novec 7200)进口,现货交期普遍拉长至12–16周。
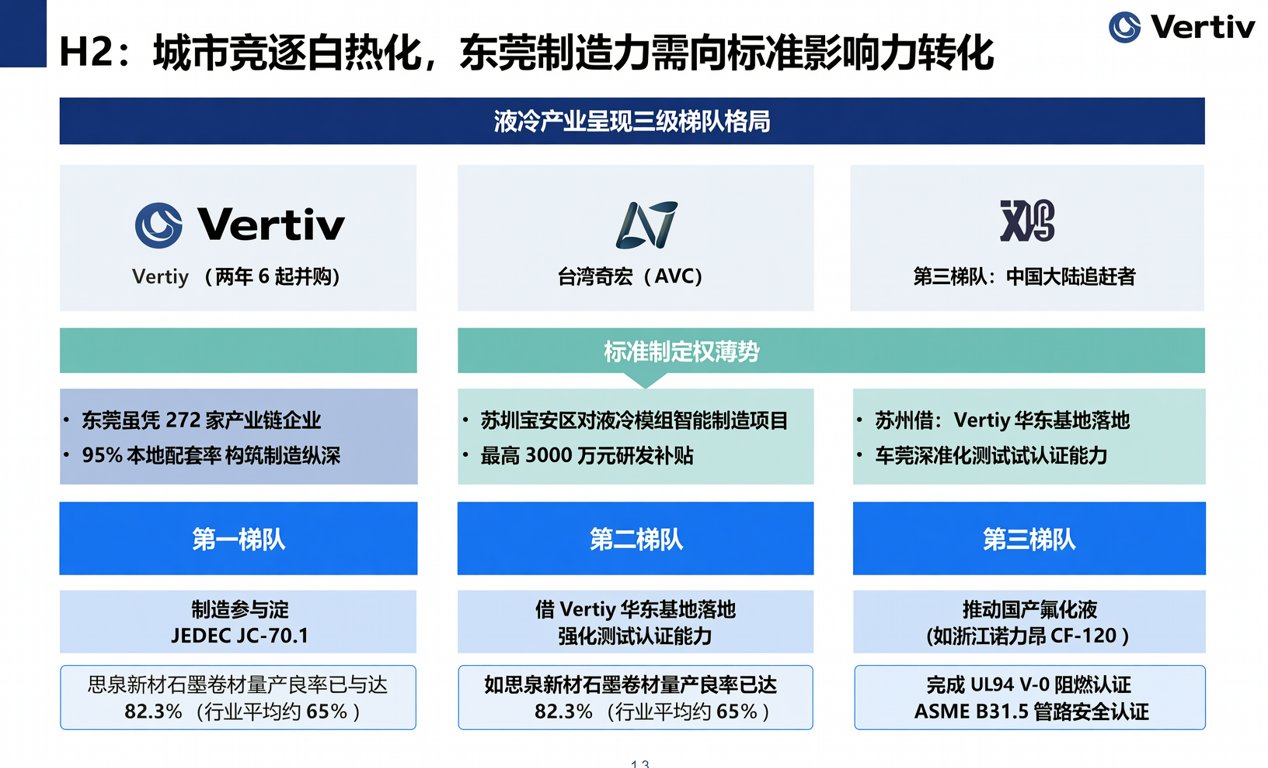
H2:城市竞逐白热化,东莞制造力需向标准影响力转化 液冷产业呈现三级梯队格局:第一梯队为Vertiv(两年6起并购)、第二梯队为台湾奇宏(AVC)、双鸿,第三梯队为中国大陆追赶者。东莞虽凭272家产业链企业、95%本地配套率构筑制造纵深,但标准制定权仍薄弱。对比深圳宝安区对液冷模组智能制造项目提供最高3000万元研发补贴,苏州借Vertiv华东基地落地强化测试认证能力,东莞当前核心优势在于车间级工艺沉淀——如思泉新材石墨卷材量产良率已达82.3%(行业平均约65%)。下一步关键在于将制造经验转化为JEDEC JC-70.1等国际标准参与度,以及推动国产氟化液(如浙江诺力昂CF-120)完成UL94 V-0阻燃认证与ASME B31.5管路安全认证。
总结与展望:液冷已从可选项变为BOM刚性项。对硬件工程师而言,冷板接口尺寸(如SFF-TA-1003规范)、流阻参数(≤0.8bar@15L/min)、漏液检测响应时间(<200ms)正成为新选型门槛;对采购人员,需关注氟化液进口替代进度与冷板铜材现货库存水位(当前华南仓主流规格交期7–10天);对贸易商,建议建立液冷模组BOM配单服务包,覆盖冷板、CDU、快速接头、温控阀四大类共47个常备料号。我们可提供液冷散热器件现货调货、国产冷板替代方案验证支持及北美客户认证资料包调取服务。
