 0

AI硬件已从“存储涨价驱动”迈入“全产业链扩产驱动”新阶段!
2026-08-11 18:53:35
7月29日盘中,消费电子ETF汇添富(159178)跌幅近3%,但同步获净申购200万份,连续两日资金净流入超700万元。成分股呈现显著结构性分化:兆易创新跌停、长电科技与东山精密跌近9%,而三环集团逆势涨超6%,立讯精密涨超2%。该现象并非单纯情绪扰动,而是上游元器件现货市场真实供需张力在二级市场的镜像投射。
【核心事件结构化复盘】 - SK海力士Q2营业利润60.5万亿韩元(同比+557%),创历史新高,但营收79.3万亿韩元低于预期; - HBM4已于2026年Q2量产,HBM4E完成送样;全年资本开支维持48–50万亿韩元; - 京东方A控股股东拟增持5亿–10亿元; - 国产存储新上市公司将于2026年8月10日纳入MSCI中国全股票指数; - 韩国KOSPI单日跌超7%,SK海力士与三星电子股价单日跌幅均超13%。
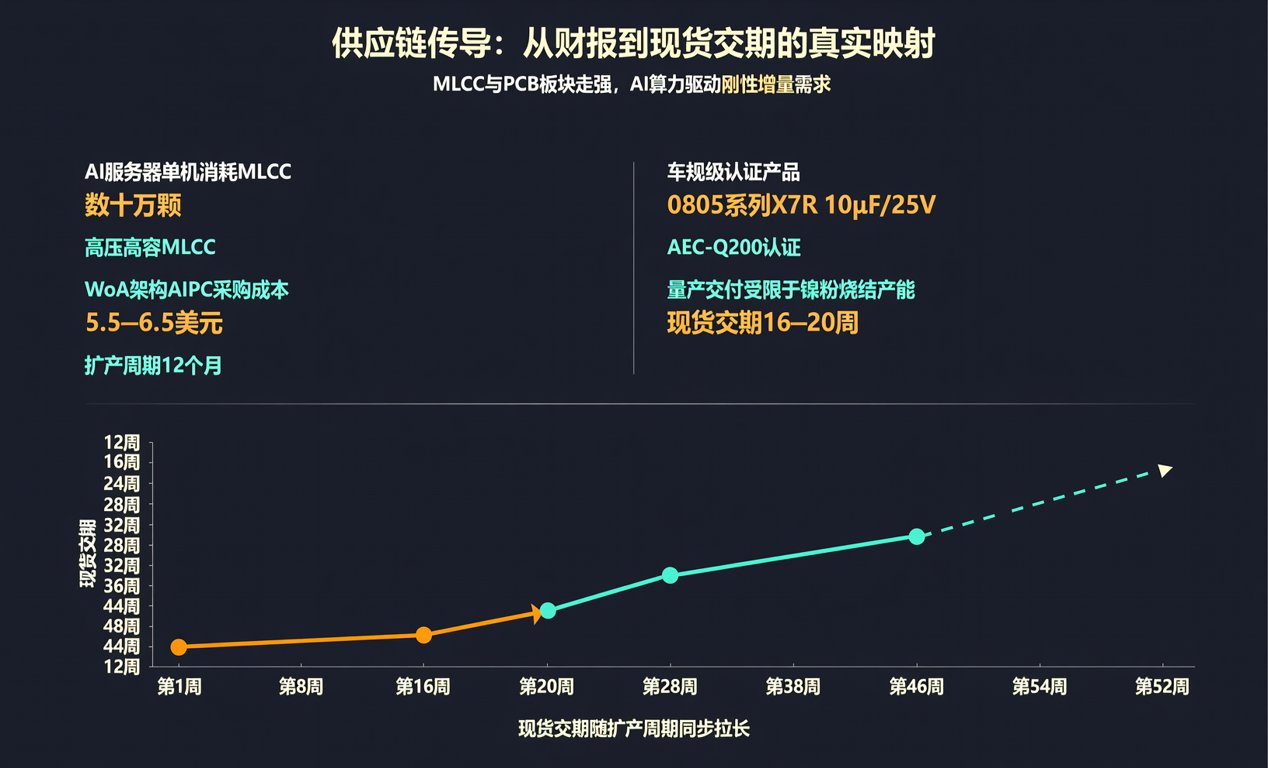
【供应链传导:从财报到现货交期的真实映射】 当前MLCC与PCB板块走强,本质源于AI服务器与WoA架构AIPC带来的刚性增量需求。据中国银河证券测算:AI服务器单机消耗高压高容MLCC达数十万颗;WoA架构AIPC单台1u以上MLCC采购成本为5.5–6.5美元。村田、三星电机优先保障算力客户订单,扩产周期长达12个月。国内头部厂商如风华高科0805系列X7R 10μF/25V已通过车规级AEC-Q200认证(2026年6月批次),但量产交付仍受限于镍粉烧结产能,现货交期普遍拉长至16–20周。
高多层PCB方面,AI超节点机柜采用44–78层PCB,单机价值较传统服务器提升3–5倍。覆铜板、HVLP铜箔、高端玻纤布2026年累计涨幅接近100%,胜宏科技等厂商中报预增主因订单饱满,但短期盈利受铜箔涨价压制。当前FR-4基材现货交期稳定在8–10周,而高频高速材料(如罗杰斯RO4350B)交期已达22周以上。
【采购策略视角:BOM成本管控与替代路径实证】 面对MLCC紧缺,一线硬件工程师正加速验证国产替代方案:三环集团C0G 100pF±5% 50V产品已批量用于AI服务器电源管理模块(2026年Q2出货量环比+42%);宇阳科技X7S 2.2μF/50V通过华为海思平台认证,进入中际旭创光模块BOM。PCB领域,深南电路在2026年Q2完成Intel Eagle Stream平台48层背板试产,良率达92.3%,但量产爬坡仍需Q3末完成。
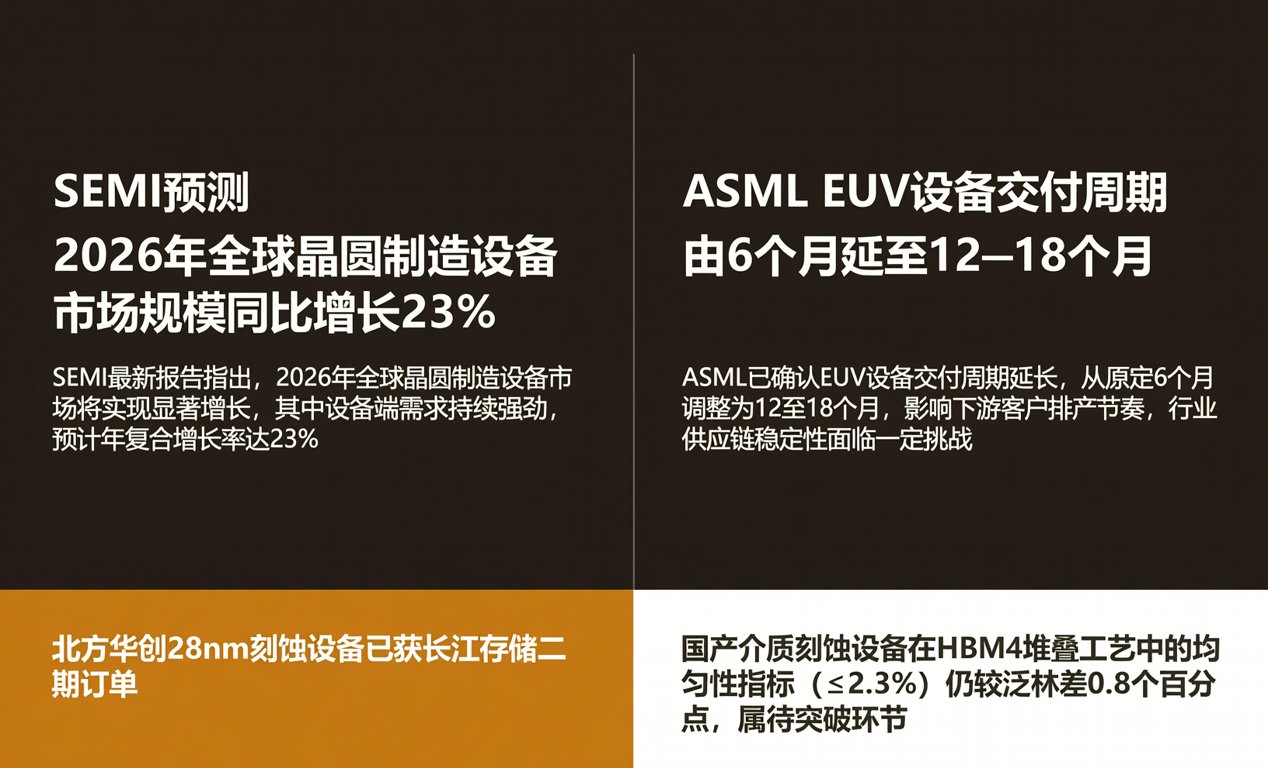
设备端更显刚性:SEMI预测2026年全球晶圆制造设备市场规模同比增长23%;ASML EUV设备交付周期由6个月延至12–18个月;北方华创28nm刻蚀设备已获长江存储二期订单,但国产介质刻蚀设备在HBM4堆叠工艺中的均匀性指标(≤2.3%)仍较泛林差0.8个百分点,属待突破环节。
【趋势判断与现货服务能力轻植入】 AI硬件已从“存储涨价驱动”迈入“全产业链扩产驱动”新阶段。设备、MLCC、PCB三大环节的交期延长与认证进度,构成当前BOM配单的核心约束条件。我们持续跟踪全球TOP20原厂交期数据库,支持HBM4配套MLCC(0603/0805尺寸)、高频PCB基材(RO4350B/MW300)、以及国产替代料号(如三环C0G、风华X7S)的现货库存动态与调货通道。面向硬件研发与采购团队,提供免费BOM紧缺项筛查及72小时应急配单响应服务。
