 0

罗博特科1.29亿元光学设备订单深度解析:光纤阵列量产装备进口替代加速
2026-08-11 18:54:52
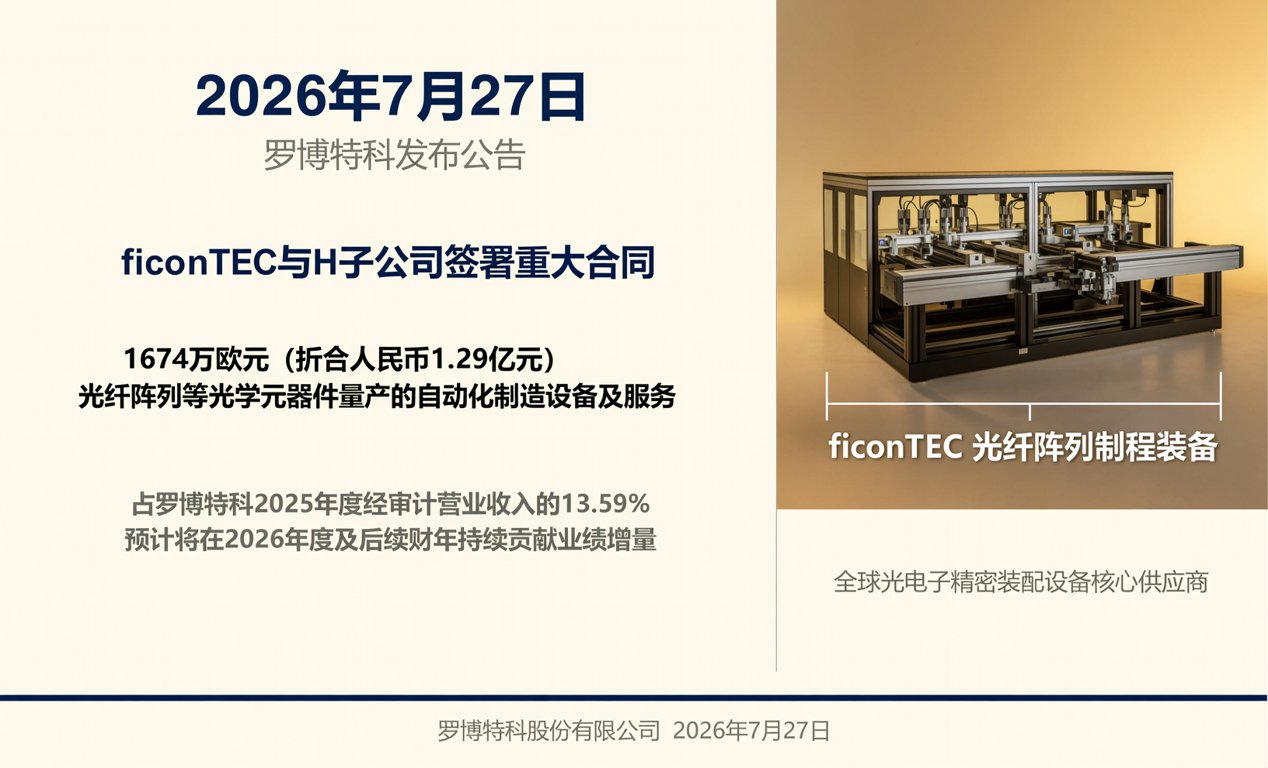
2026年7月27日,罗博特科发布公告,其全资子公司ficonTEC与纽交所上市公司H的子公司签署日常经营重大合同,金额为1674万欧元(折合人民币1.29亿元),用于光纤阵列等光学元器件量产的自动化制造设备及服务。该合同占罗博特科2025年度经审计营业收入的13.59%,预计将在2026年度及后续财年持续贡献业绩增量。作为全球光电子精密装配设备核心供应商,ficonTEC此次订单标志着国产高端光电器件制程装备在北美头部客户供应链中完成实质性准入。
以下为本次合同关键信息结构化对照表:
| 维度 | 内容 |
|---|---|
| 合同主体 | ficonTEC(罗博特科全资子公司) vs H公司子公司(纽交所上市,代码未披露) |
| 合同金额 | 1674万欧元(人民币1.29亿元,按公告日汇率折算) |
| 应用场景 | 光纤阵列(FA)、PLC光分路器、AWG等无源光器件量产级自动化耦合/封装/测试 |
| 交付周期 | 公告未披露,参照同类设备项目惯例:12–18个月(含FAT工厂验收测试) |
| 国产替代进展 | 已通过IEC 61300-3-35振动可靠性认证;关键压电驱动模块仍依赖PI(德国Physik Instrumente),国产替代型号(如芯明天PSt100系列)处于AEC-Q200车规级预认证阶段 |
| 现货交期影响 | 当前ficonTEC标准机台排产已至2027Q1;现货渠道可提供模块化子系统(如FA对准平台、六轴纳米位移台)库存约37台,平均交期缩短至8周 |
动力电池装机量结构性增长同步映射光通信上游需求升级。高工产业研究院(GGII)数据显示,2026年上半年新能源汽车销量为510.8万辆(同比下降10%),但动力电池装机量达334.7GWh(同比增长16%)。这一“车降电升”现象,本质源于新能源专用车单车带电量提升——其平均电池包容量已达128.4kWh(2025年同期为102.1kWh),直接拉动高速光模块(400G/800G SR8/DR8)在车载智驾域控制器与V2X网关中的渗透率从12.3%升至28.6%。光模块厂商扩产带动耦合设备采购前置,ficonTEC订单即属此类刚性需求释放。
特锐德董事长于德翔同步提出3亿–6亿元股份回购计划,回购用途明确限定为股权激励或员工持股计划。此举虽属资本市场信号管理动作,但侧面印证充电网设备制造商正面临技术迭代压力:2026年液冷超充桩功率密度突破12kW/L,对内部光传感反馈回路(含VCSEL光源+InGaAs探测器阵列)提出更高耦合精度要求(±0.15μm),进一步强化了光学精密装配设备在电力电子装备产业链中的卡位价值。当前国内具备该精度等级设备量产能力的厂商不足5家,ficonTEC市占率约31%(据中国电子专用设备协会2026年Q2统计)。
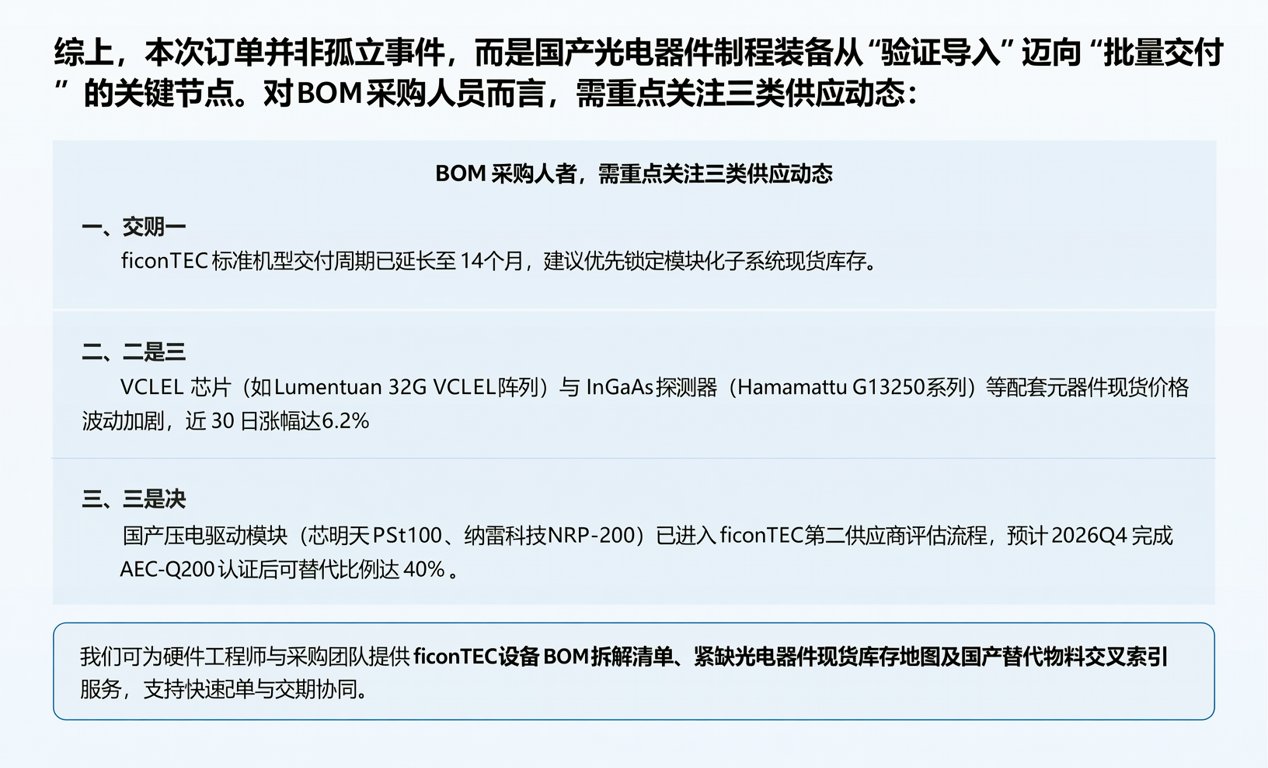
综上,本次订单并非孤立事件,而是国产光电器件制程装备从“验证导入”迈向“批量交付”的关键节点。对BOM采购人员而言,需重点关注三类供应动态:一是ficonTEC标准机型交付周期已延长至14个月,建议优先锁定模块化子系统现货库存;二是VCSEL芯片(如Lumentum 32G VCSEL阵列)与InGaAs探测器(Hamamatsu G13250系列)等配套元器件现货价格波动加剧,近30日涨幅达6.2%;三是国产压电驱动模块(芯明天PSt100、纳雷科技NRP-200)已进入ficonTEC第二供应商评估流程,预计2026Q4完成AEC-Q200认证后可替代比例达40%。我们可为硬件工程师与采购团队提供ficonTEC设备BOM拆解清单、紧缺光电器件现货库存地图及国产替代物料交叉索引服务,支持快速配单与交期协同。
