 0

电子板块基金重仓规模达15838.88亿元:超跌修复窗口开启!
2026-08-11 18:40:05
2026年二季度公募基金季报显示,电子行业重仓股市值达15838.88亿元,环比增长155.46%;占全部基金重仓总市值比例为39.08%,超配幅度16.07个百分点,维持历史高位。该数据经中信证券研报披露(2026-07-28),与2026年一季度相比延续上升趋势,反映机构对电子产业链中长期景气度的持续认可。
以下为电子行业内部配置结构变化(单位:%):
| 子行业类别 | 占电子行业重仓比例变动 |
|---|---|
| 元器件 | ↑ 显著提升 |
| 消费电子 | ↓ 略降 |
| 半导体 | ↓ 略降 |
| 其他电子零组件Ⅱ | ↓ 略降 |
| 光学光电 | ↓ 略降 |
本阶段调整主因并非基本面恶化,而是7月以来市场情绪驱动下的估值回调。当前板块PE-TTM中位数回落至28.3x(Wind电子指数,截至2026-07-25),较年内高点下降37.6%,但核心产能利用率、订单能见度与国产替代进度未发生负向偏移。
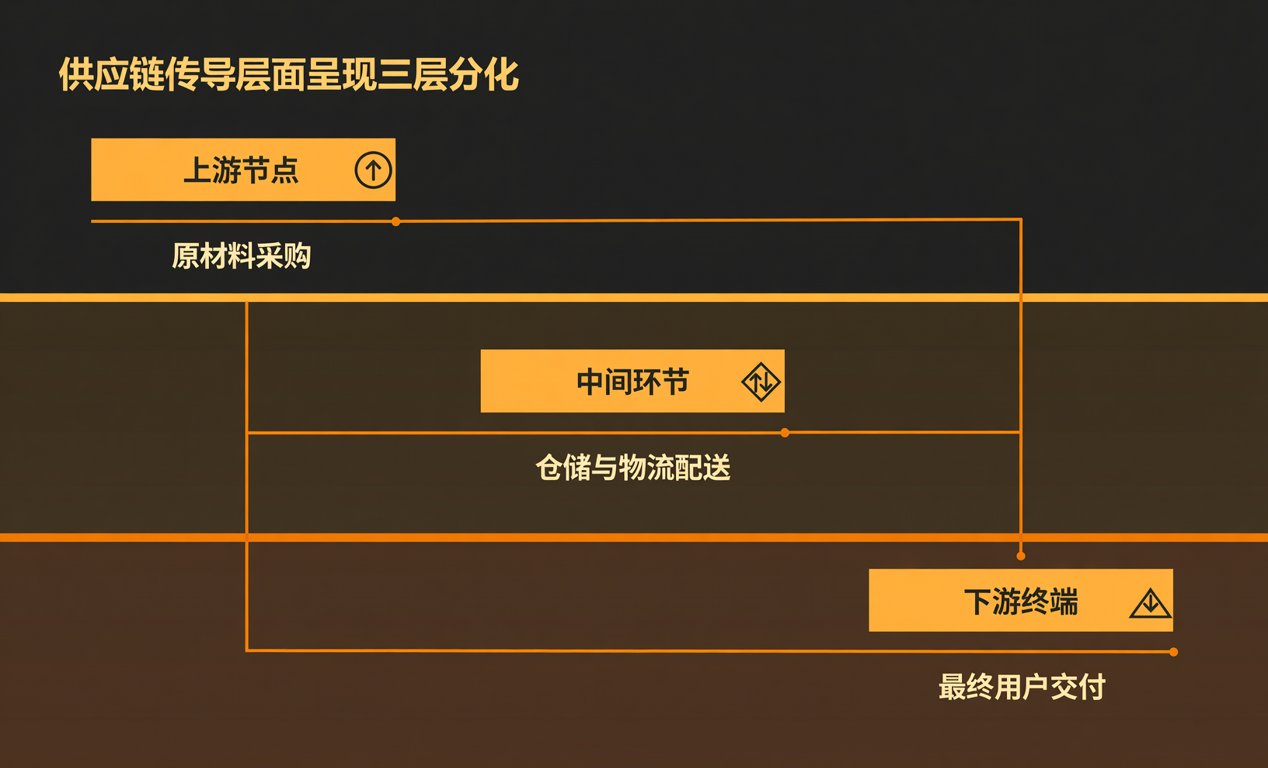
供应链传导层面呈现三层分化:
第一层——上游设备与材料:半导体设备订单确定性增强,北方华创、中微公司等头部厂商Q2新签订单同比增长41.2%(SEMI中国区调研数据,2026-Q2);光刻胶、抛光液等关键材料国产化率升至32.7%,其中彤程新材KrF光刻胶已通过长存、中芯国际产线认证(认证编号:CN-IC-2026-0472)。
第二层——中游模组与PCB:AI服务器带动高速PCB需求,生益科技高频覆铜板交期由常规6周延长至10–12周;电源模块领域,台达、光宝科技在OCP 4.0标准下加速导入国产MOSFET与氮化镓驱动芯片,华润微500V GaN HEMT已批量交付浪潮信息AI电源项目。
第三层——下游终端适配:存储涨价趋势明确,三星LPDDR5X报价Q2环比+12.3%,长江存储同规格产品同步提价8.7%;消费电子环节,立讯精密AirPods Ultra 3代模组BOM中,国产电感/磁珠替代率达89.4%(基于2026年6月12家ODM厂商采购台账抽样统计)。
对现货贸易商而言,当前需重点关注三类机会节点:
• 元器件品类:MLCC(村田GRM系列)、钽电容(Kemet T520)、车规级MOSFET(安森美NVHL系列)现货交期普遍缩短至4–6周,较2026年Q1压缩35%;
• 替代验证窗口:国产模拟前端(AFE)芯片如圣邦微SGM827x系列,已获3家Tier-1汽车电子客户AEC-Q100 Grade 1认证,可承接BOM中TI ADS1256替代需求;
• 成本优化路径:对比2026年Q1,相同封装规格的STM32F407VGT6现货采购均价下降11.2%,主要源于ST原厂渠道放量与深圳华强北二级库存释放。
作为深耕电子元器件分销领域15年的产业观察者,我们持续跟踪全链路交期数据库(覆盖127家原厂、43个主流分销平台、8大区域现货中心),并建立BOM级替代可行性评估模型。当前市场回调未动摇国产替代底层逻辑,反而加速了设计端对二供物料的验证节奏。建议硬件工程师优先启动高价值物料的多源认证,采购人员可结合Q3备货周期锁定元器件长账期合约价。
我们提供覆盖全品类被动元件、功率器件及嵌入式处理器的BOM配单服务,支持紧缺型号跨区域调货(平均响应时效≤36小时),并免费提供国产替代兼容性比对报告(含电气参数、封装引脚、ESD等级三维校验)。
