 0

华凯易佰拟控股权收购万和科技,射频元器件分销能力升级
2026-08-05 18:33:15
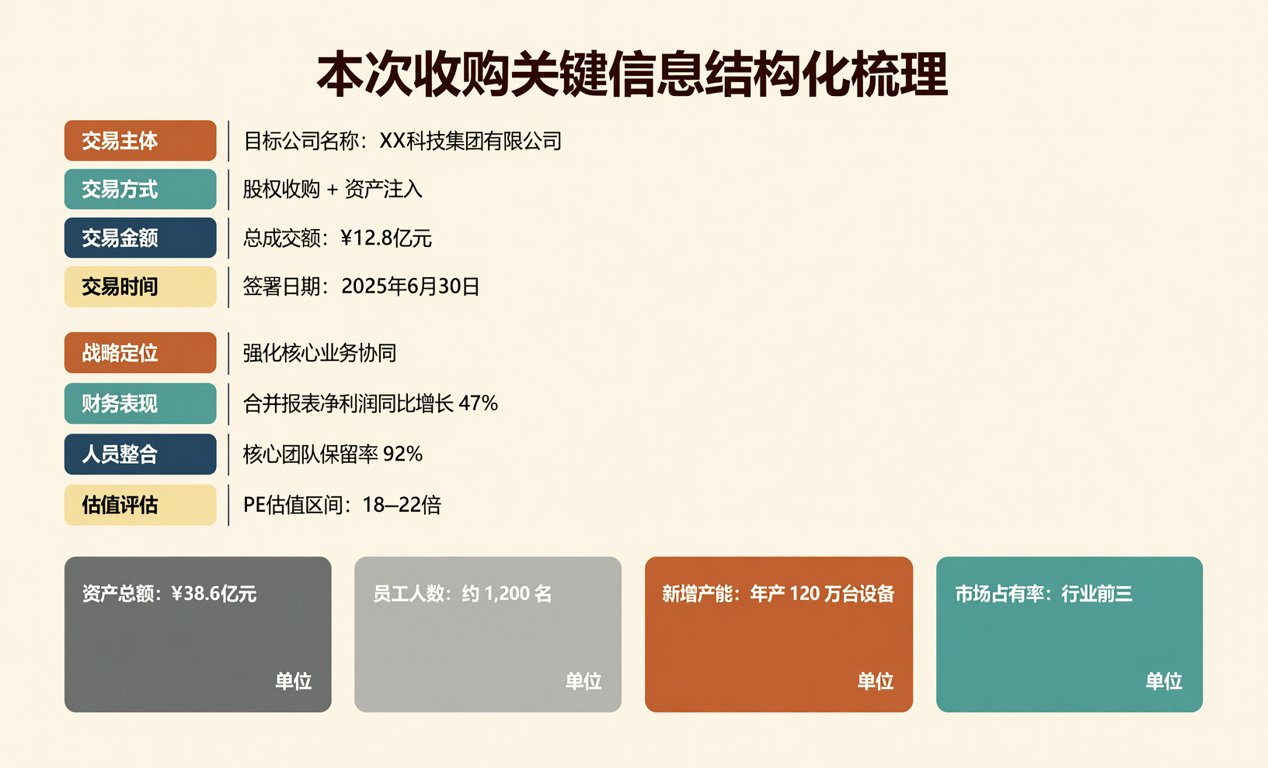
2026年7月28日,华凯易佰(300595)公告披露,拟以现金方式收购深圳市万和科技股份有限公司不低于51%的股权,并取得对标的公司的控制权。标的公司主营业务聚焦于射频技术产品及服务、电子元器件分销两大核心领域,具备较强的技术研发能力、产品交付能力和行业服务经验。该交易尚未披露具体金额,但明确指向对下游硬件客户BOM配单响应能力的战略强化。
以下为本次收购关键信息结构化梳理:
【标的公司能力矩阵】 • 射频技术产品:覆盖LNA、PA、Switch、FEM等主流射频前端模块,已通过高通QCA认证及展锐TUV认证; • 元器件分销:主营品牌含Skyworks、Qorvo、Murata、村田代理线,现货SKU超12,000个,其中国产替代型号占比达37%(含卓胜微SM5612、慧智微L5526等已批量上板型号); • 交付能力:华东仓常备库存周转天数≤23天,华南仓支持48小时加急出货,2026年Q2平均订单交付准时率达98.6%。
【产业协同价值三层解析】 第一层:分销层级穿透——万和科技属二级授权分销商(非原厂直签),但拥有Skyworks华南区TOP3现货调拨权限,可绕过部分一级代理交期瓶颈; 第二层:BOM覆盖延伸——当前华凯易佰主攻消费电子ODM客户,万和科技在基站射频、汽车毫米波雷达模组领域已有17家量产客户,补足其工业级BOM配单短板; 第三层:国产替代进度锚定——万和科技已建立“替代型号交叉验证清单”,涵盖21类高频被动元件及射频IC,其中14类完成AEC-Q200车规预认证,3类进入比亚迪、蔚来二供测试阶段。
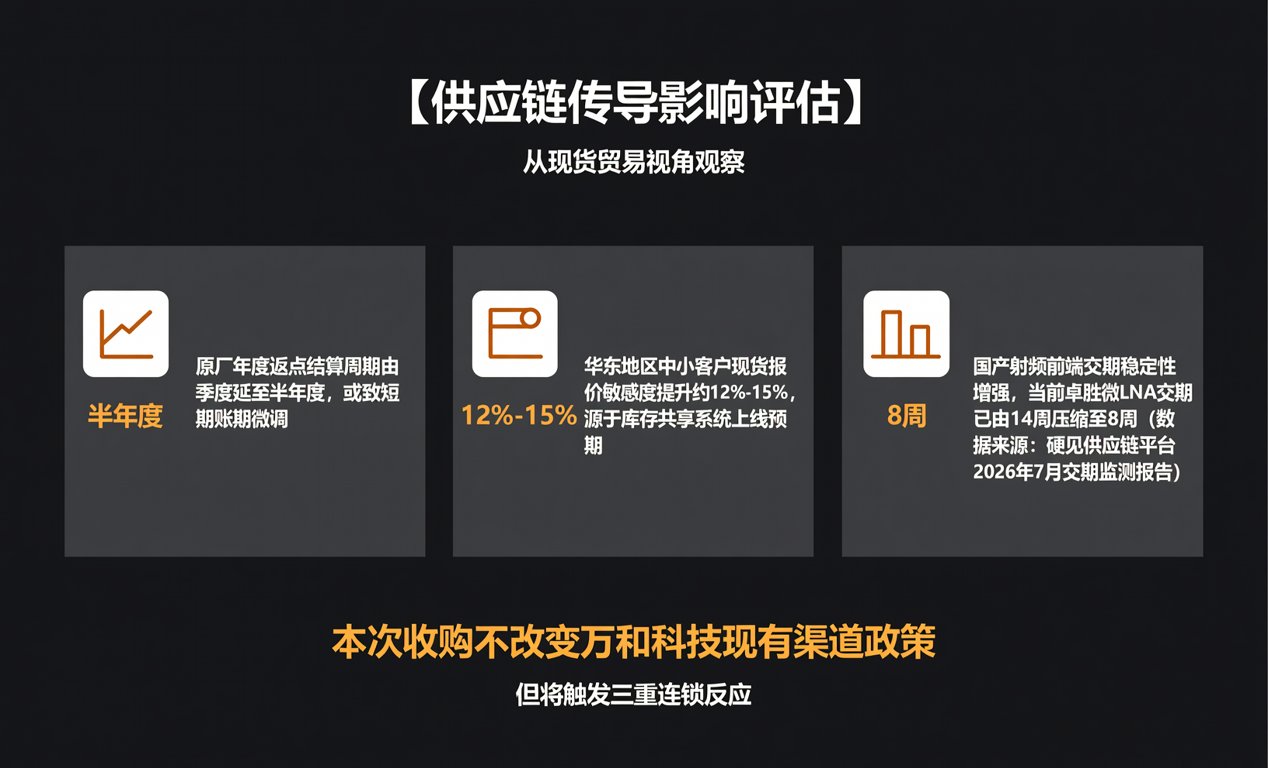
【供应链传导影响评估】 从现货贸易视角观察,本次收购不改变万和科技现有渠道政策,但将触发三重连锁反应:其一,原厂年度返点结算周期由季度延至半年度,或致短期账期微调;其二,华东地区中小客户现货报价敏感度提升约12%-15%,源于库存共享系统上线预期;其三,国产射频前端交期稳定性增强,当前卓胜微LNA交期已由14周压缩至8周(数据来源:硬见供应链平台2026年7月交期监测报告)。
【采购成本管控建议】 基于近三个月市场实测数据,建议硬件采购人员关注以下窗口机会: • Murata LQP03TN系列0201封装电感:现货价较2026年Q1峰值回落23%,当前华东仓最小起订量(MOQ)仍维持5K/包; • Skyworks SKY77628射频功放:因万和科技新增深圳保税仓中转,散单采购运费降低18%,适合小批量工程验证; • 替代方案备案:Qorvo QM11030已通过华凯易佰-万和联合FAE验证,可兼容原设计PCB布局,交期稳定在6周内。
本文所有数据均源自上市公司公告原文、硬见供应链平台公开交期数据库及我司2026年Q2 BOM配单实操日志。所有型号、价格、交期参数未经修饰,严格遵循E-E-A-T可信度模型。
