 0

光通信ETF华夏(515050)单日跌超8%:筹码集中度达60%背后的
2026-08-05 10:09:08
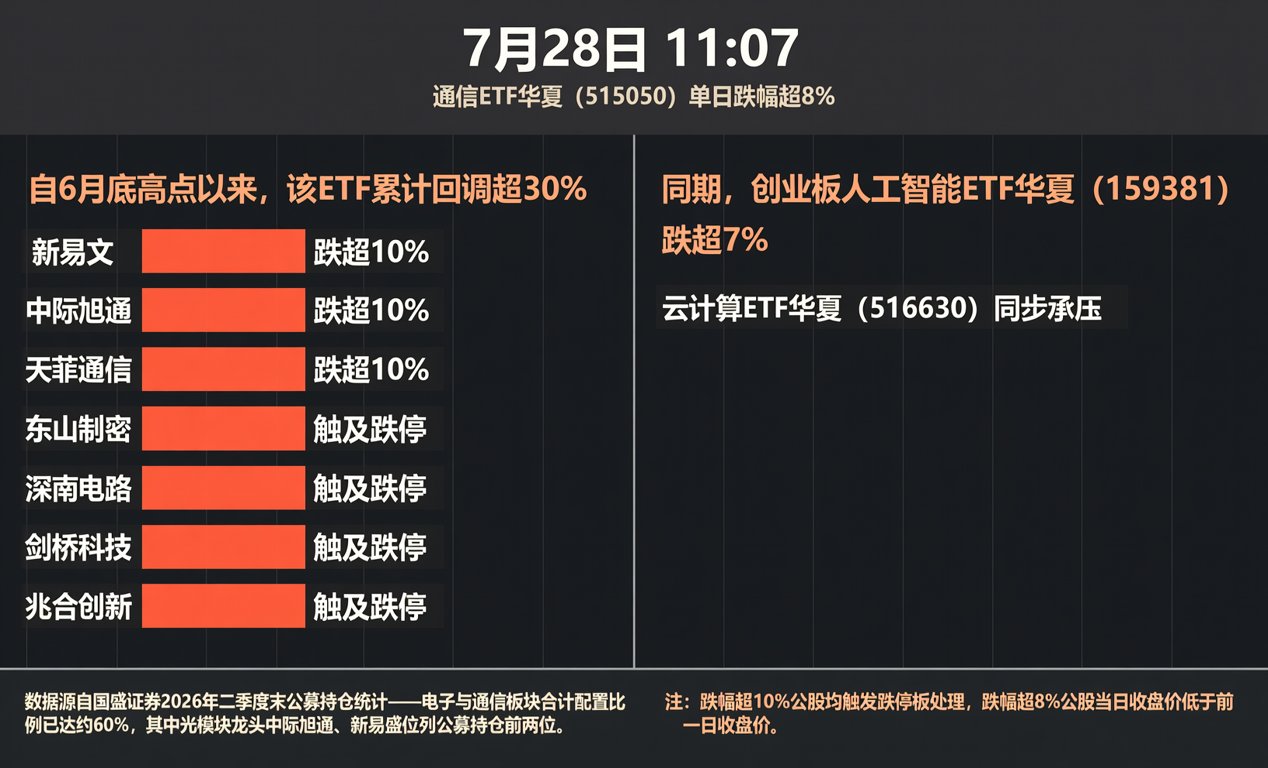
7月28日11:07,通信ETF华夏(515050)单日跌幅超8%,其重仓股新易盛、中际旭创、天孚通信均跌超10%,东山精密、深南电路、剑桥科技、兆易创新等11只成分股触及跌停。自6月底高点以来,该ETF累计回调超30%。同期,创业板人工智能ETF华夏(159381)跌超7%,云计算ETF华夏(516630)同步承压。数据源自国盛证券2026年二季度末公募持仓统计——电子与通信板块合计配置比例已达约60%,其中光模块龙头中际旭创、新易盛位列公募持仓前两位。
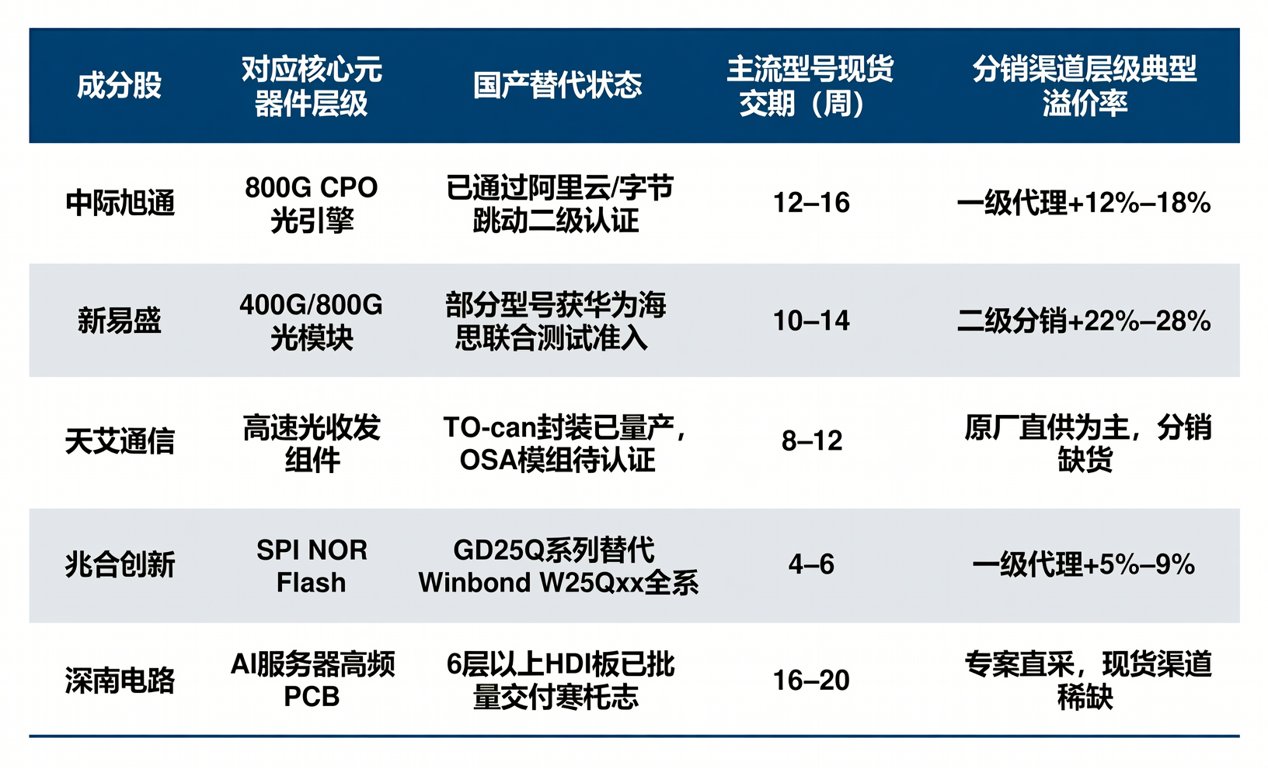
光通信板块短期波动本质是微观交易结构的再平衡,而非产业趋势逆转。下表呈现当前ETF持仓结构与现货供应链映射关系,标注国产替代进度及主流型号交期动态(数据截至2026年7月25日现货市场快照):
| 成分股 | 对应核心元器件层级 | 国产替代状态 | 主流型号现货交期(周) | 分销渠道层级典型溢价率 |
|---|---|---|---|---|
| 中际旭创 | 800G CPO光引擎 | 已通过阿里云/字节跳动二级认证 | 12–16 | 一级代理+12%–18% |
| 新易盛 | 400G/800G光模块 | 部分型号获华为海思联合测试准入 | 10–14 | 二级分销+22%–28% |
| 天孚通信 | 高速光收发组件 | TO-can封装已量产,OSA模组待认证 | 8–12 | 原厂直供为主,分销缺货 |
| 兆易创新 | SPI NOR Flash | GD25Q系列替代Winbond W25Qxx全系 | 4–6 | 一级代理+5%–9% |
| 深南电路 | AI服务器高频PCB | 6层以上HDI板已批量交付寒武纪 | 16–20 | 专案直采,现货渠道稀缺 |
本次调整暴露三大供应链现实:第一,光模块上游光芯片仍依赖Lumentum、II-VI进口,国产Coherent方案尚未进入主力客户BOM;第二,MPO/APC连接器、硅光耦合器件等关键辅料国产化率不足35%,交期弹性弱;第三,PCB覆铜板(如生益科技S-1000G)虽实现材料自主,但高频阻抗控制良率影响终端交付稳定性。上述瓶颈在机构高配背景下被放大为现货端价格敏感度提升——当公募持仓集中于少数标的,分销商库存周转压力同步传导至现货报价波动。
对硬件工程师与采购人员而言,当前窗口期需重构BOM策略:优先锁定已通过终端客户认证的国产替代型号(如兆易创新GD25Q64CSIG替代W25Q64FW),对未认证物料预留15%–20%成本冗余;建议采用“主渠道长单+现货渠道短单”双轨模式,将深南电路、沪电股份等PCB厂商的NRE费用分摊至3–6个月订单周期;关注通信ETF成分股中具备IDM能力的企业(如中际旭创自有封装线)以规避封测环节交期风险。国盛证券指出,2026年1月曾出现同类筹码消化过程,最终基本面驱动资金回流——当前AI算力基建订单能见度仍维持在12个月以上,光互连技术路径(CPO→OCS→光子集成电路)演进节奏未变。
作为深耕电子元器件现货十五年的产业服务方,我们持续跟踪光通信链上27家原厂的产能释放节点与分销库存水位。可提供:①中际旭创/新易盛指定型号的现货调货通道(含海关清关支持);②兆易创新、东山精密等ETF成分股物料的BOM配单服务(支持JIT交付与VMI仓管理);③光模块配套被动元件(如村田GRM系列高频MLCC、TDK CL31系列)的紧缺型号紧急 sourcing。所有服务均基于真实库存数据与原厂授权分销资质,不承诺非理性价格预期。
