 0

东莞液冷产业跃升,6家A股公司密集并购落地!
2026-08-05 18:29:27
2026年7月,东莞企石镇正式入选广东省省级AI散热产业集群——这一认定背后,是近三年年均超16%的产业增速、74.94亿元的2025年AI散热产业总产值,以及33家核心散热企业与53家上下游配套企业的实体支撑。本文基于一线产业调研与公开信源交叉验证,以元器件分销商视角重构液冷供应链演进逻辑,聚焦BOM可替代性、现货交付能力与国产认证进度三大实操维度。
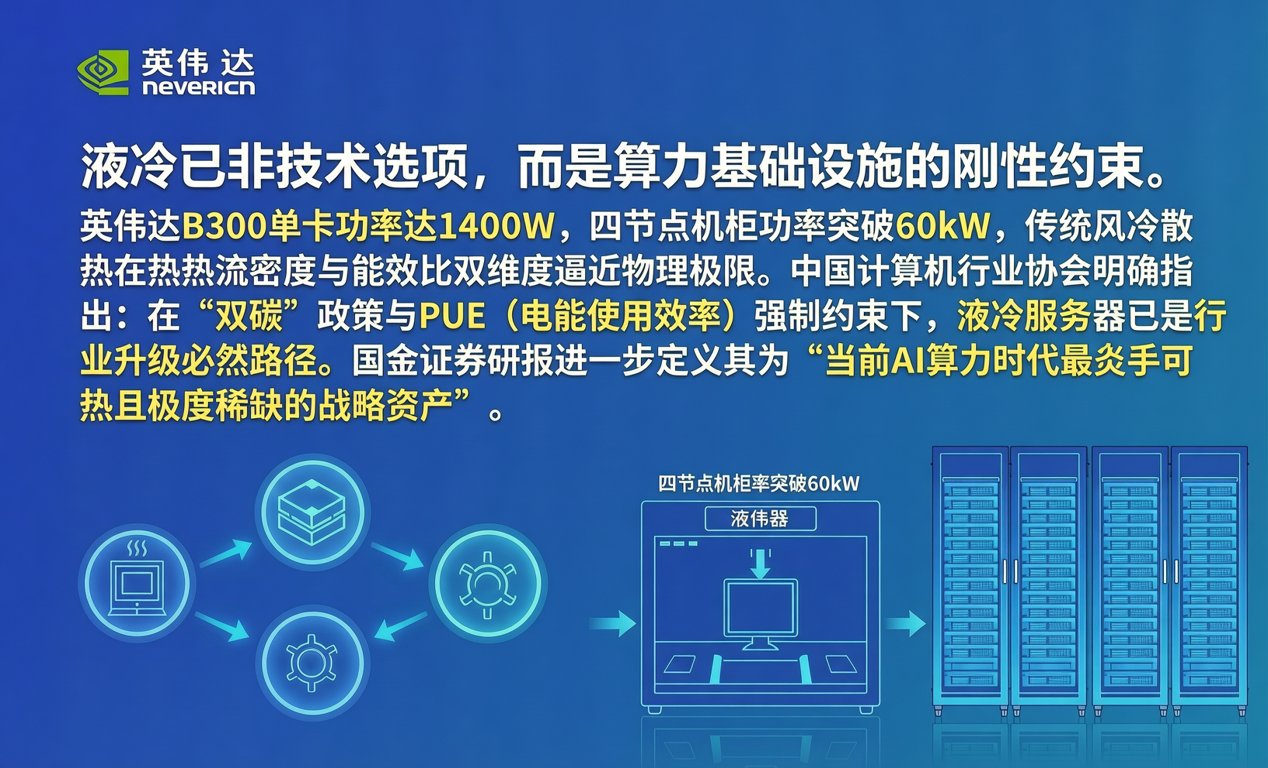
液冷已非技术选项,而是算力基础设施的刚性约束。英伟达B300单卡功率达1400W,四节点机柜功率突破60kW,传统风冷散热在热流密度与能效比双维度逼近物理极限。中国计算机行业协会明确指出:在“双碳”政策与PUE(电能使用效率)强制约束下,液冷服务器已是行业升级必然路径。国金证券研报进一步定义其为“当前AI算力时代最炙手可热且极度稀缺的战略资产”。
A股资本正以并购为支点加速卡位。近半年内,至少6家上市公司完成液冷相关收购,全部与东莞存在直接股权或产能关联:
• 五洋自控(300420)以6.81亿元现金收购东莞市柯斯宇液冷技术有限公司51%股权,评估增值率近2000%; • 祥鑫科技(002965)拟控股苏州酷尔芯科技(51%股权),实现跨区域液冷能力整合; • 金富科技(003018)于2026年2月启动两起液冷标的收购,总对价5.71亿元,2026年半年度业绩预增公告确认液冷业务已并表并显著提升整体盈利水平; • 领益智造(002600)以8.75亿元取得东莞市立敏达电子科技有限公司35%股权,并通过表决权委托实现控股; • 东阳光(600673)依托铝箔制造基础,协同中际旭创(300308)布局智算中心液冷及算力运营; • 思泉新材(301489)作为企石本土上市企业,已成北美大客户人工合成石墨散热膜领域仅有的两家供应商之一。
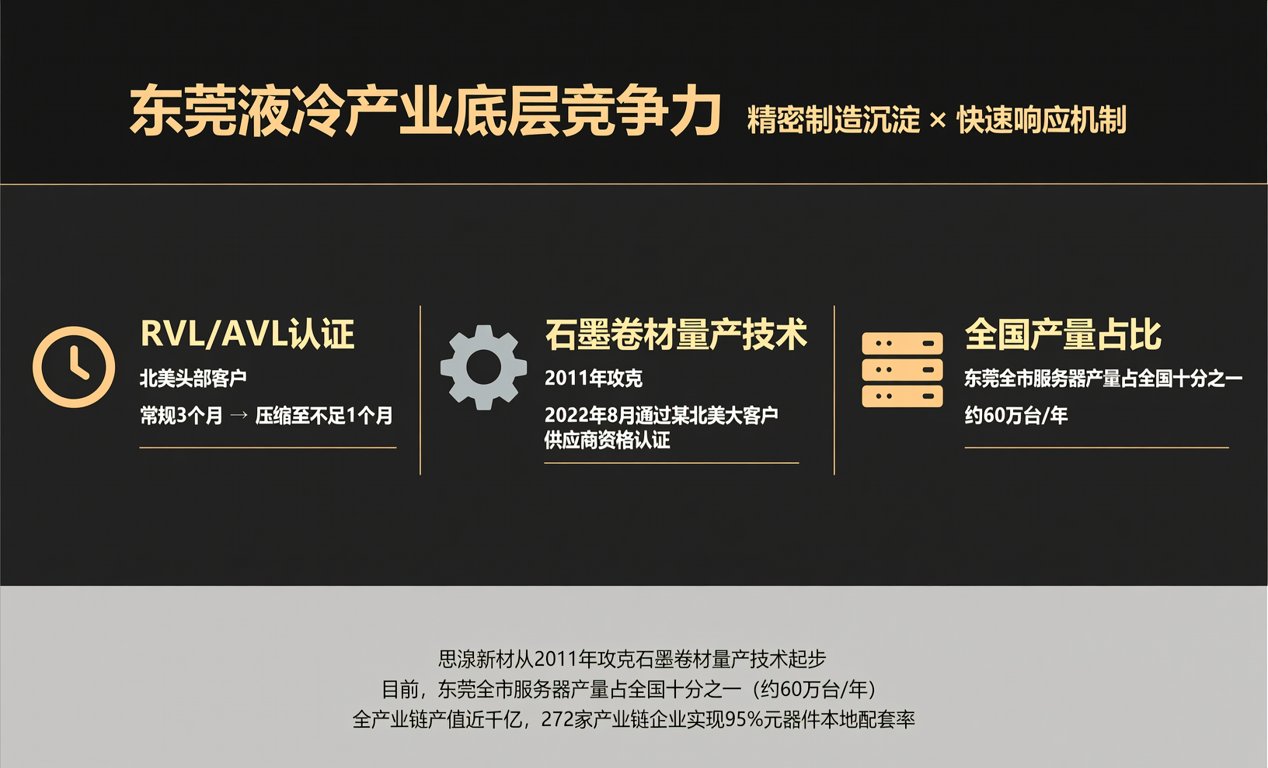
东莞液冷产业的底层竞争力源于精密制造沉淀与快速响应机制。以立敏达为例,其获北美头部客户RVL/AVL认证过程中,将常规三个月开发周期压缩至不足一个月;思泉新材从2011年攻克石墨卷材量产技术起步,2022年8月即通过某北美大客户供应商资格认证。目前,东莞全市服务器产量占全国十分之一(约60万台/年),全产业链产值近千亿,272家产业链企业实现95%元器件本地配套率。
区域竞合格局清晰分层:北美系统集成商(如Vertiv)主导标准制定与全栈方案,近两年完成6次液冷领域并购;我国台湾地区(AVC、双鸿)凭借规模化制造占据量产主力地位;中国大陆处于批量交付突破期——东莞企石集群即属该梯队中进展最快单元。深圳宝安区将液冷模组智能制造列为重点增长极,苏州则引入Vertiv华东研发制造基地。东莞差异化路径在于:以车间级工艺迭代能力承接定制化需求,以政企直连机制(如招商材料附三位政府负责人实名名片)压缩决策链路。
对硬件工程师与采购人员而言,液冷BOM替代需关注三类关键物料:冷板基材(6061/6063铝合金国产替代率超85%,但高精度微通道蚀刻良率仍低于台厂3–5个百分点)、快接接头(国产厂商如中航光电已通过华为/浪潮二级认证,交期较进口缩短40%)、导热界面材料(思泉新材石墨膜已进入北美客户主供清单,但相变材料仍依赖莱尔德、伯恩斯等国际品牌)。当前主流液冷模组现货交期维持在8–12周,较2025年Q4延长2周,紧缺环节集中于定制化冷板与耐高压管路。
东莞液冷产业正从“制造集聚”迈向“标准参与”阶段。随着《东莞市推动AI服务器产业高质量发展实施方案》落地,200亿元AI产业关联基金群与9000亩算力产业岛空间规划同步启动。对元器件现货贸易商而言,这意味着更稳定的本地化供应网络、更透明的产能释放节奏,以及更丰富的国产替代选型样本。我们持续跟踪东莞33家核心散热企业的产线稼动率、BOM兼容性文档开放进度及出口认证更新动态,可为硬件团队提供液冷模组现货调拨、多源替代方案比选及紧缺物料紧急配单服务。
