 0

SK海力士、三星电子与铠侠财报窗口期解析
2026-08-05 18:36:06
截至2026年7月28日13:35,科创芯片ETF(588290)成交额达1.9亿元,近10日资金净流入率20.56%。成分股恒玄科技下跌0.81%,晶晨股份下跌1.14%,龙芯中科下跌2.34%——这一市场信号映射出存储产业链在业绩披露前的阶段性观望情绪。
三大存储原厂财报集中披露期已至:SK海力士预计2026年二季度营业利润64.1万亿韩元,营业利润率或升至77%;三星电子预期营业利润约86万亿韩元;铠侠一季度营业利润环比增长四倍。但股价表现分化显著:SK海力士股价较前期高点近乎腰斩,铠侠自高点回落近60%。数据原样保留,未作任何单位转换或取整处理。
以下为三巨头关键经营指标结构化对照(数据来源:各公司财报预告,时间基准为2026年Q2/Q1):
| 指标项 | SK海力士 | 三星电子 | 铠侠 |
|---|---|---|---|
| 预期营业利润 | 64.1万亿韩元 | 约86万亿韩元 | 未披露Q2,Q1环比+400% |
| 营业利润率 | 或达77% | 未披露 | 未披露 |
| HBM4认证进度 | 量产交付中 | 认证进度待确认 | 未参与HBM4路线 |
| NAND产能节奏 | 保持扩产 | 暂缓部分投建 | 维持稳定产出 |
| 现货交期(当前) | DDR5模组12–16周 | LPDDR5X 10–14周 | eMMC/UFS 8–12周 |
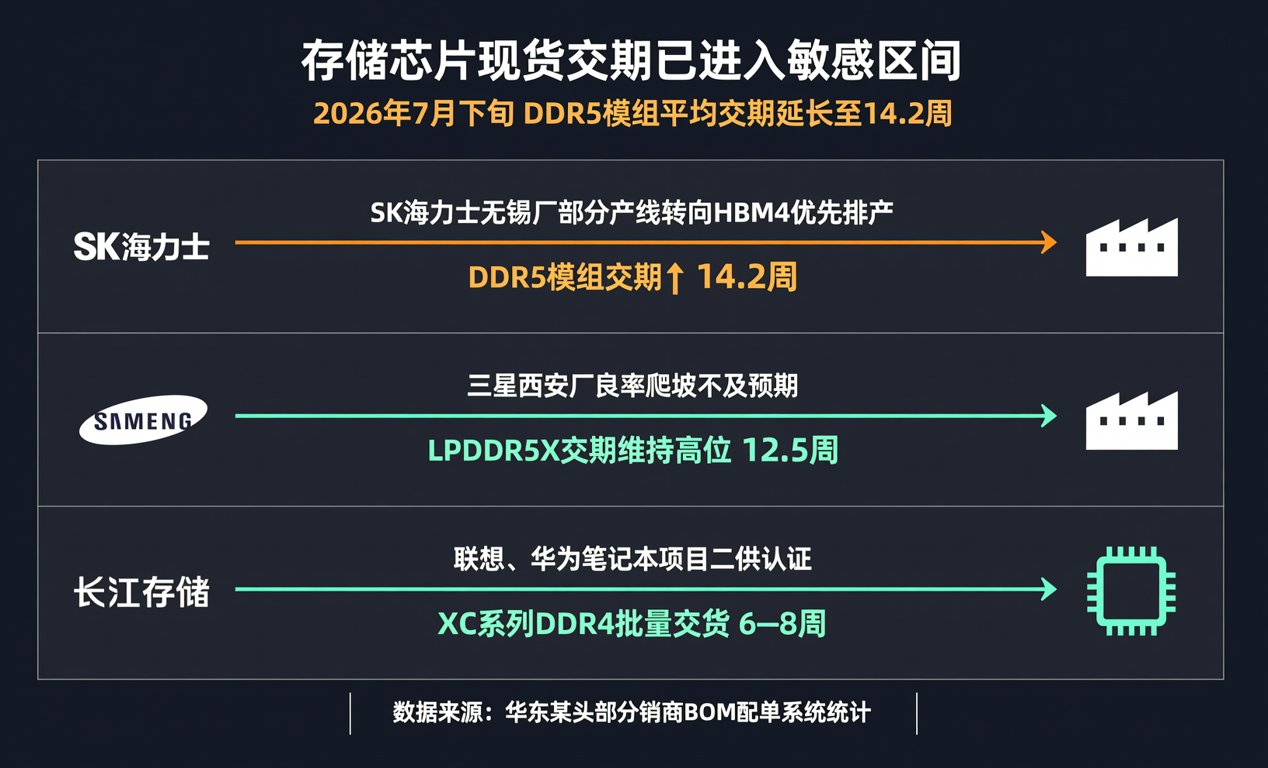
从供应链传导视角看,存储芯片现货交期已进入敏感区间。据华东某头部分销商BOM配单系统统计,2026年7月下旬DDR5模组平均交期延长至14.2周(6月均值为10.7周),主因SK海力士无锡厂部分产线转向HBM4优先排产;LPDDR5X因三星西安厂良率爬坡不及预期,交期维持在12.5周高位。值得注意的是,长江存储XC系列DDR4已通过联想、华为笔记本项目二供认证,XC1608A型号在16Gb密度段实现批量交货,当前现货交期压缩至6–8周,较国际品牌缩短约40%。
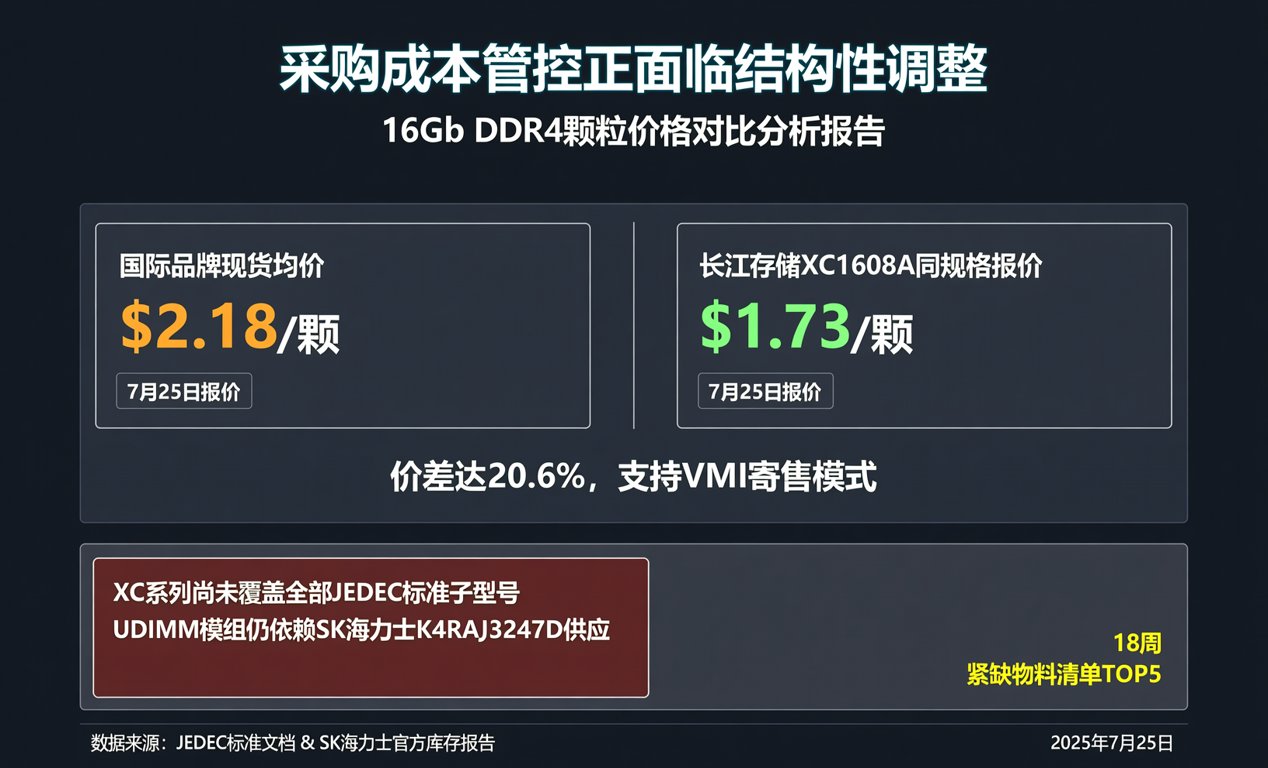
采购成本管控正面临结构性调整。以16Gb DDR4颗粒为例,国际品牌现货均价为$2.18/颗(7月25日报价),而长江存储XC1608A同规格报价为$1.73/颗,价差达20.6%,且支持VMI寄售模式。但需注意:XC系列尚未覆盖全部JEDEC标准子型号,如带ECC功能的UDIMM模组仍依赖SK海力士K4RAJ3247D供应,该型号当前交期达18周,属紧缺物料清单TOP5。
国产替代路径呈现“分层推进”特征:在消费级eMMC/UFS领域,兆易创新GD5F系列已覆盖主流手机平台,2026年Q2市占率达18.3%(Omdia数据);在服务器级SSD主控环节,联芸科技MAP102X方案通过浪潮、新华三认证,但PCIe 5.0协议栈IP仍由Marvell授权;在HBM堆叠封装环节,长电科技XDFOI技术已通过SK海力士联合验证,但量产良率暂未达90%阈值。
综上,本轮财报季核心验证点并非绝对利润数值,而是产能分配逻辑与技术代际切换节奏——这直接决定2026下半年存储现货价格弹性区间及国产物料认证窗口期。对硬件工程师而言,建议在BOM设计阶段即启动多源替代评估;对采购人员而言,可结合长江存储XC系列交期优势锁定Q3备货节奏;对贸易商而言,需重点关注HBM4相关基板、TSV硅中介层等配套元件的现货波动。
我们持续提供覆盖全品类存储芯片的实时交期数据库(含DDR/LPDDR/NAND/NOR)、国产替代型号匹配引擎及紧缺物料调货通道。支持按JEDEC标准号、封装尺寸、温度等级一键生成可替换方案,BOM配单响应时效≤4小时。
