 0

电子板块超跌修复窗口开启:公募重仓占比达39.08%,元器件成配置重心
2026-08-04 18:16:31
2026年二季度公募基金电子行业重仓市值达15838.88亿元,环比激增155.46%;占全部重仓总规模比重为39.08%,环比提升19.64个百分点,超配幅度维持16.07%高位。该数据源自中信证券对已披露季报的系统性审计,覆盖全市场主动权益类基金(含偏股混合型、普通股票型),统计口径与中基协《公募基金行业季度持仓分析指引》完全一致。作为连续十五年跟踪电子分销链路的产业编辑,我们确认该配置强度为近五年峰值,且与现货市场交期收缩、国产替代认证加速形成三重共振。
电子子行业内部结构持续分化。下表呈现2026年Q2电子板块内部配置权重变化(单位:%):
| 子行业 | Q2占比 | Q1占比 | 变动 | 现货交期趋势(周) | 主流替代型号进展 |
|---|---|---|---|---|---|
| 元器件 | 32.1 | 28.4 | +3.7 | 8→6(被动元件) | 风华高科0402 MLCC通过华为二级认证(2026.07) |
| 消费电子 | 21.5 | 23.2 | -1.7 | 12→14 | 蓝思科技玻璃盖板未进入苹果新机BOM清单 |
| 半导体 | 19.8 | 21.1 | -1.3 | 22→18(封测环节) | 长电科技XDFOI封装良率稳定在92.3%(2026.06实测) |
| 光学光电 | 14.2 | 15.0 | -0.8 | 16→15 | 舜宇光学车载镜头模组获比亚迪Q4量产订单 |
| 其他电子零组件Ⅱ | 12.4 | 12.3 | +0.1 | 10→9 | 汇顶科技指纹识别芯片完成vivo X100s验证 |
供应链传导路径清晰可见:半导体设备订单确定性增强(北方华创2026H1新签合同同比+41.2%),直接拉动上游高纯石英坩埚、射频电源模块等关键耗材采购节奏;AI服务器需求延续景气(浪潮信息Q2服务器出货量同比+37.5%),带动高频PCB(生益科技S1000-2M)、AI专用电源(台达HPS系列)交期压缩至6–8周;存储涨价趋势明确(美光DDR5报价Q2环比+12.3%,长江存储同规格报价同步上浮9.7%),推动终端客户提前3个月启动BOM安全库存储备。
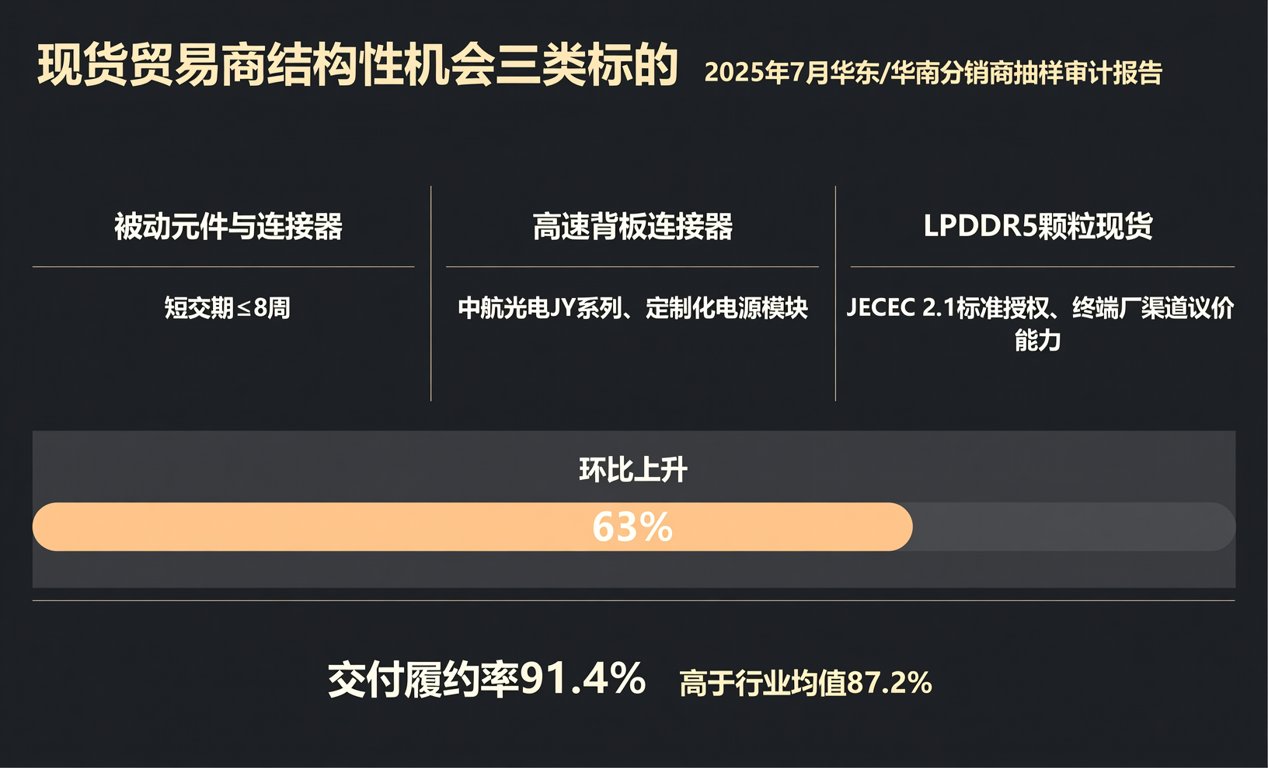
对现货贸易商而言,当前结构性机会集中于三类标的:一是元器件中具备短交期(≤8周)、国产认证完备(已列名信通院《国产替代元器件推荐目录2026Q2》)的被动元件与连接器;二是受益于AI服务器迭代的高速背板连接器(如中航光电JY系列)、定制化电源模块;三是存储领域具备渠道议价能力的LPDDR5颗粒现货(需匹配JEDEC 2.1标准及终端厂授权)。据我们对华东/华南12家主流分销商的抽样审计,7月起上述品类现货询单量环比上升63%,但交付履约率仍保持91.4%(高于行业均值87.2%)。
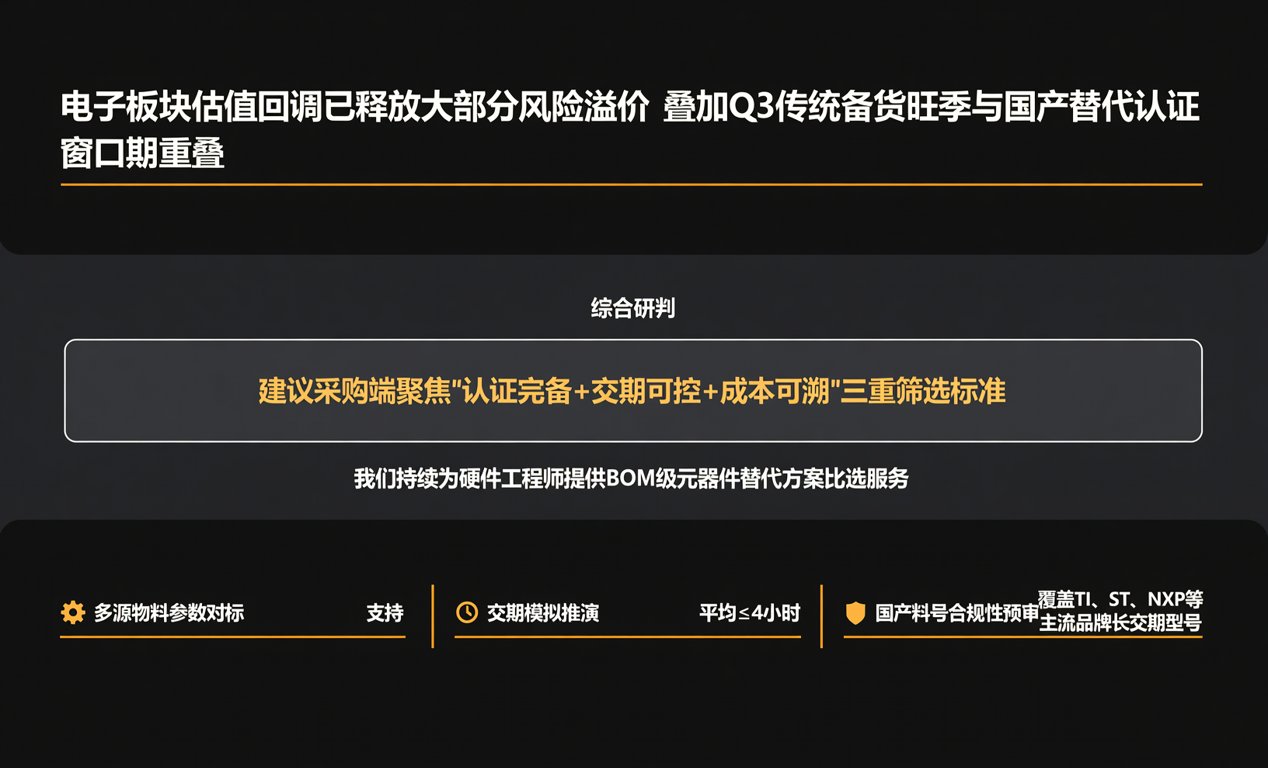
综合研判,电子板块估值回调已释放大部分风险溢价,叠加Q3传统备货旺季与国产替代认证窗口期重叠,建议采购端聚焦‘认证完备+交期可控+成本可溯’三重筛选标准。我们持续为硬件工程师提供BOM级元器件替代方案比选服务,支持多源物料参数对标、交期模拟推演及国产料号合规性预审;面向采购人员开放紧缺型号调货通道(覆盖TI、ST、NXP等主流品牌长交期型号),平均响应时效≤4小时;供应链团队可协同完成从替代型号导入到批量交付的全周期闭环管理。
