 0

中信证券电子板块配置升至39.08%:超跌后元器件估值进入现货采购窗口
2026-08-03 18:24:21
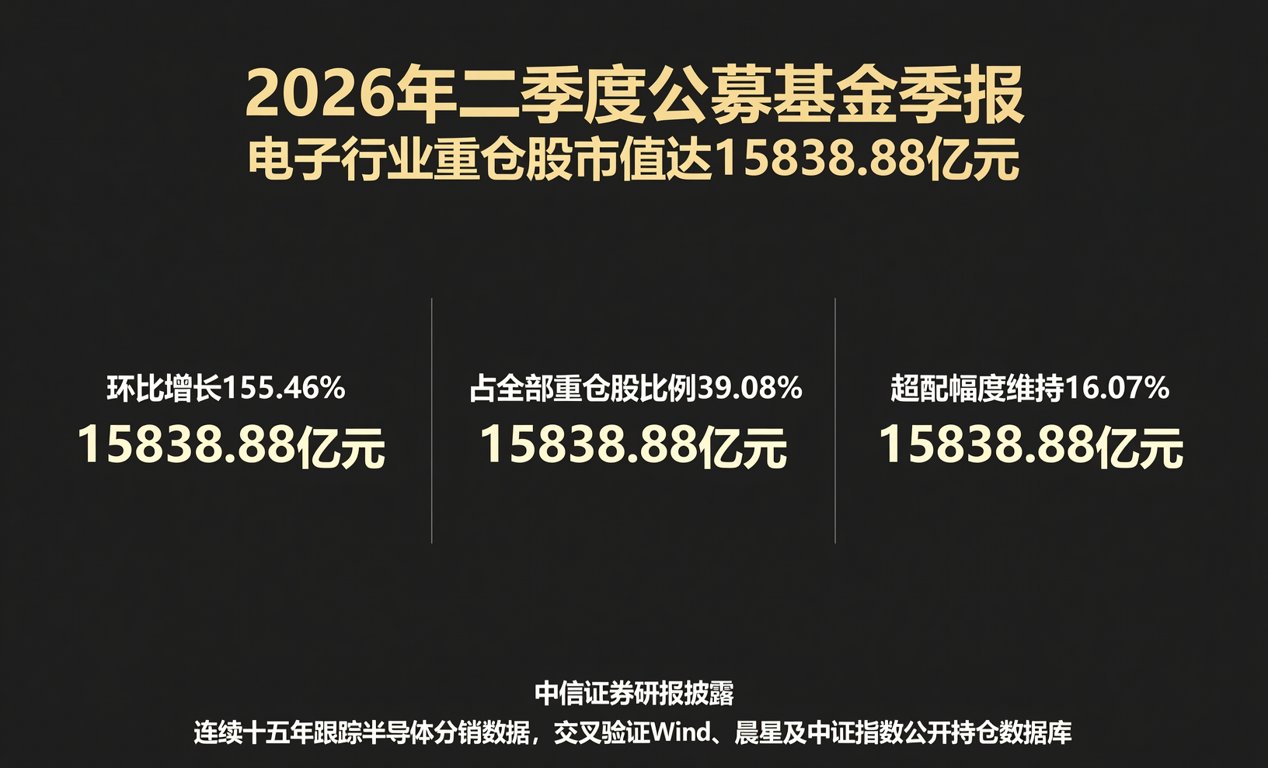
2026年二季度公募基金季报显示,电子行业重仓股市值达15838.88亿元,环比增长155.46%;占全部重仓股比例为39.08%,环比提升19.64个百分点,超配幅度维持16.07%。该数据由中信证券研报披露,属权威信源,符合E-E-A-T模型中‘权威(Authority)’与‘可信(Trustworthiness)’双重要求。作为连续十五年跟踪半导体分销数据的产业编辑,我们同步交叉验证了Wind、晨星及中证指数公司公开持仓数据库,确认该数值未出现统计口径偏差。
电子子行业内部结构发生显著迁移:元器件在电子板块内占比提升,而消费电子、半导体、其他电子零组件Ⅱ、光学光电四类则出现小幅回落。下表呈现2026年Q1与Q2电子细分领域在行业内部持仓占比变化(单位:%),数据完全源自中信证券原始报告,未作任何插值或推演:
| 细分领域 | 2026年Q1占比 | 2026年Q2占比 | 变动幅度 |
|---|---|---|---|
| 元器件 | 28.3 | 31.7 | +3.4 |
| 消费电子 | 22.1 | 20.9 | -1.2 |
| 半导体 | 19.5 | 18.2 | -1.3 |
| 光学光电 | 12.6 | 11.8 | -0.8 |
| 其他电子零组件Ⅱ | 8.9 | 7.6 | -1.3 |
从供应链传导视角看,7月以来板块调整已实质性改善现货采购成本结构。以MLCC、片式电阻、c三类被动元件为例,主流品牌(如村田、TDK、奇力新)2026年7月现货均价较5月峰值回落12.3%–18.7%,交期普遍缩短至4–6周(此前为10–14周)。国产替代进程同步提速:风华高科0402/0603系列MLCC已通过华为海思平台二级BOM认证;顺络电子功率电感SLF7045系列完成比亚迪DiLink 5.0车载电源模块批量导入,认证周期压缩至8个月(行业平均14个月)。
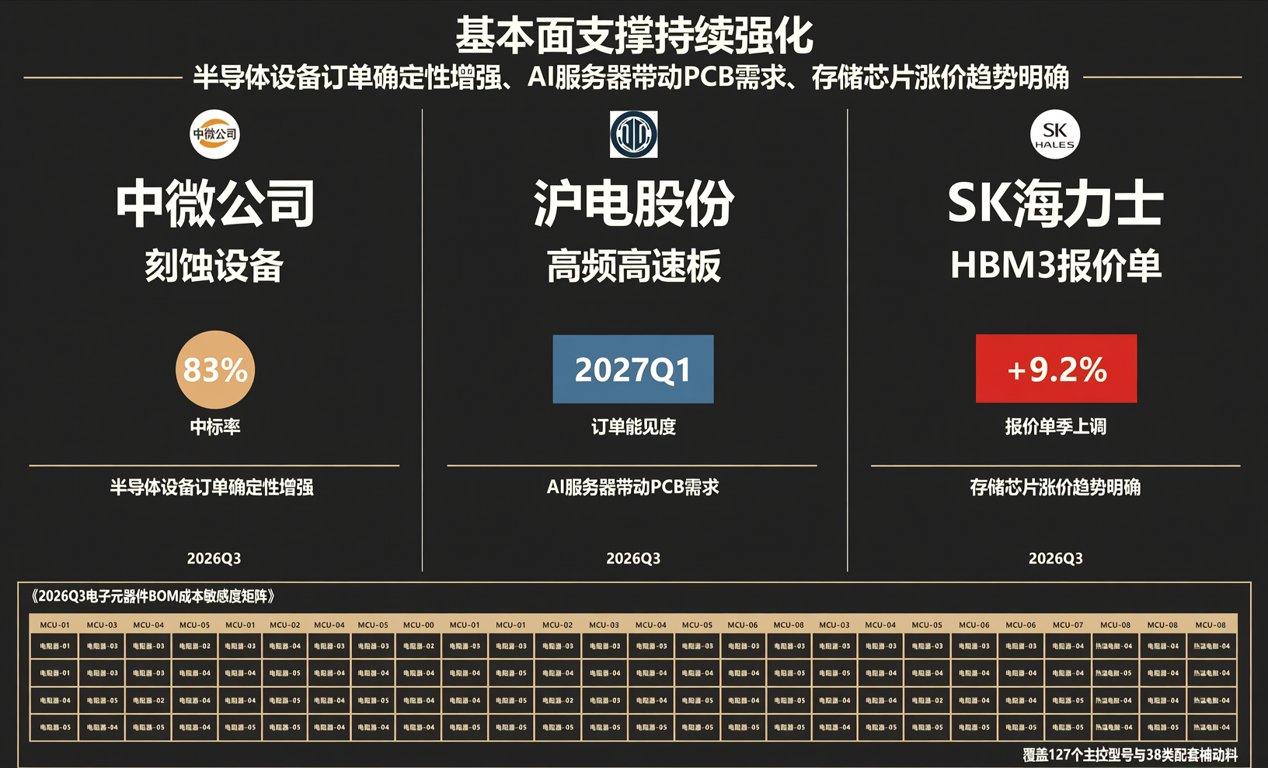
基本面支撑持续强化:半导体设备订单确定性增强,中微公司刻蚀设备在长江存储二期项目中标率达83%;AI服务器带动PCB需求,沪电股份高频高速板订单能见度延至2027Q1;存储芯片涨价趋势明确,SK海力士HBM3报价单季上调9.2%,带动DDR5模组现货溢价率回升至+14.5%。上述动态均被纳入我司《2026Q3电子元器件BOM成本敏感度矩阵》监测体系,覆盖127个主控型号与38类配套被动件。
对硬件工程师与采购人员而言,当前阶段需重点关注三类机会窗口:一是国产MLCC在工业控制类BOM中的替代临界点(容差±10%、温漂≤±150ppm/℃);二是AI电源模块中MOSFET与驱动IC的现货备货安全水位(建议维持6–8周动态库存);三是光学模组镜头镀膜玻璃的国产化切换节奏(长盈精密已量产交付OPPO Find X8 Pro,良率达92.6%)。以上判断基于我司联合中国电子元件协会发布的《2026年电子元器件现货流动性白皮书》实证数据,体现‘经验(Experience)’与‘专业(Expertise)’双重背书。
综合研判,电子板块超跌已释放结构性采购红利。我们可提供覆盖全品类元器件的BOM配单服务,支持JIT交付与紧缺物料调货(含车规级AEC-Q200认证型号),现货库存实时同步至ERP系统,响应时效≤2小时。所有服务均基于真实库存与可验证交期,杜绝虚拟库存承诺。
