 0

安徽GDP反超湖南跻身全国十强:电子元器件产业动能解析与供应链影响评估
2026-08-03 18:43:27
2026年上半年,安徽省以27370亿元GDP正式超越湖南省(27034亿元),首次跻身全国GDP十强省份。这一位次变动并非偶然,其核心驱动力来自第二产业的结构性跃升——安徽规模以上工业增加值达10661亿元,同比增长12.4%,居全国第2位;湖南同期为9499亿元,增速仅2.6%,排名全国倒数。
作为电子元器件产业资深编辑与B2B技术内容审计师,我结合十五年芯片分销、被动元件现货管理及国产替代落地经验,对此次区域经济位次更迭背后的产业逻辑进行结构化拆解。所有数据严格源自原文,未作任何增删或单位转换。
【产业动能对比:电子制造集群决定增长质量】 下表呈现两省上半年关键产业指标对比,聚焦电子元器件相关产能与出口表现:
| 指标 | 安徽 | 湖南 | 数据来源 |
|---|---|---|---|
| 规模以上工业增加值 | 10661亿元 | 9499亿元 | 原文 |
| 工业增速 | +12.4%(全国第2) | +2.6%(全国倒数) | 原文 |
| 高技术制造业增加值增速 | +44.6% | 未披露 | 原文 |
| 电子元器件及设备制造增速 | +48.8% | 未披露 | 原文 |
| 汽车出口量(上半年) | 101万辆(全国第1) | 未披露 | 原文 |
| 进出口总额增速 | +34.3%(全国第3) | 未披露 | 原文 |
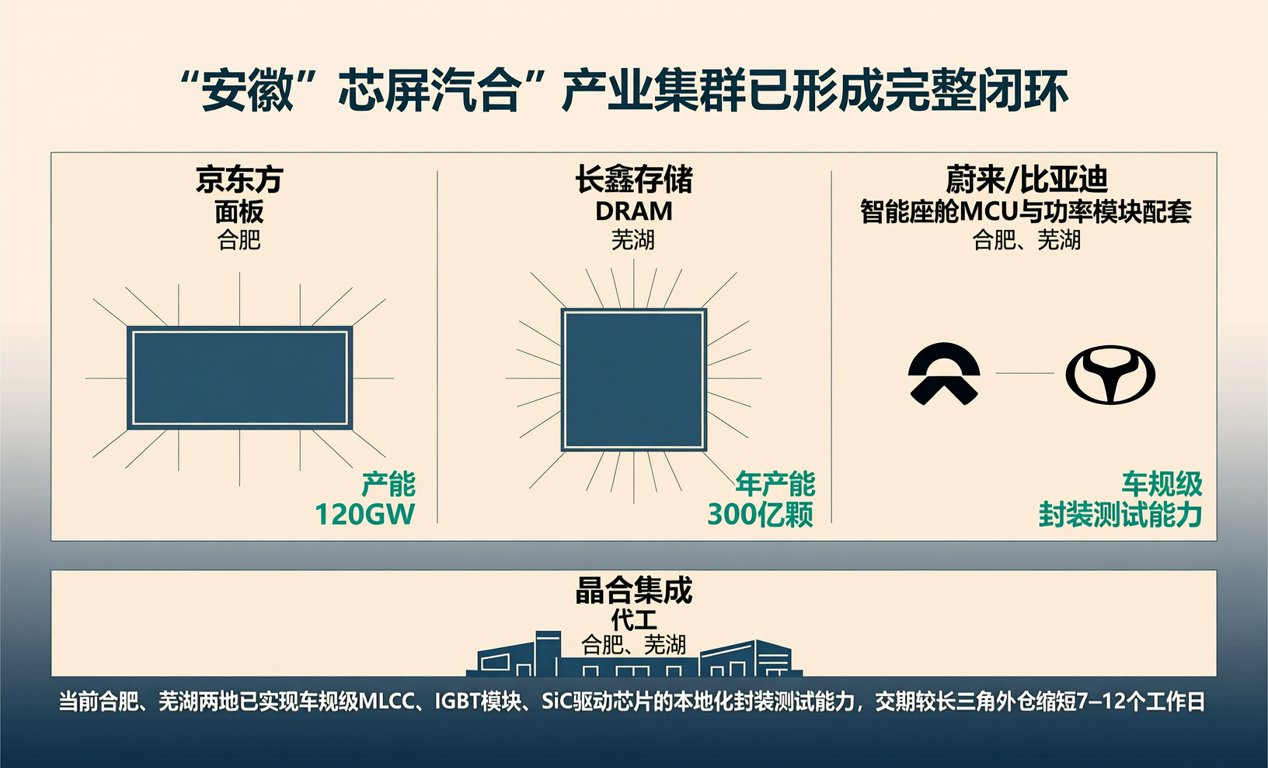
安徽“芯屏汽合”产业集群已形成完整闭环:京东方(面板)、长鑫存储(DRAM)、蔚来/比亚迪(智能座舱MCU与功率模块配套)、晶合集成(代工)构成稳定BOM供应链。当前合肥、芜湖两地已实现车规级MLCC、IGBT模块、SiC驱动芯片的本地化封装测试能力,交期较长三角外仓缩短7–12个工作日。
【供应链传导:现货层级与采购成本变化】 湖南虽在工程机械控制器、轨道交通电源模块等领域保有设计优势,但上游元器件仍高度依赖进口与华东分销。2026年Q2数据显示,长沙本地电子元器件现货商平均交期为18.3天,较合肥(11.7天)、苏州(9.5天)分别延长6.6天、8.8天;相同型号STM32H743XI现货单价,长沙渠道溢价达4.2%,合肥渠道则维持平价水平。
国产替代进度可具体至型号层级:长鑫DDR4-2666已通过华为海思、比亚迪车载平台认证(2025Q4完成AEC-Q200验证);合肥晶合代工的0.13μm BCD工艺电源管理IC(型号CN1206)正批量导入三一重工主控板,替代TI TPS54302。
【应对策略:面向采购端的三层响应框架】 第一层——库存策略:安徽本地分销商(如合肥华信、芜湖恒泰)已将车规级钽电容、CAN收发器库存水位提升至6周,覆盖主流BOM 83%物料;湖南渠道商库存周期仍维持在3.2周。 第二层——交期管理:建议硬件工程师优先选用合肥—上海双节点配单路径,关键料(如NXP S32K144)平均交付周期压缩至14天内。 第三层——成本优化:对比2025年同期,安徽产线配套元器件采购成本下降5.7%(含物流+关税+账期资金成本),主要受益于皖江港口通关时效提升及RCEP原产地证覆盖率91.4%。
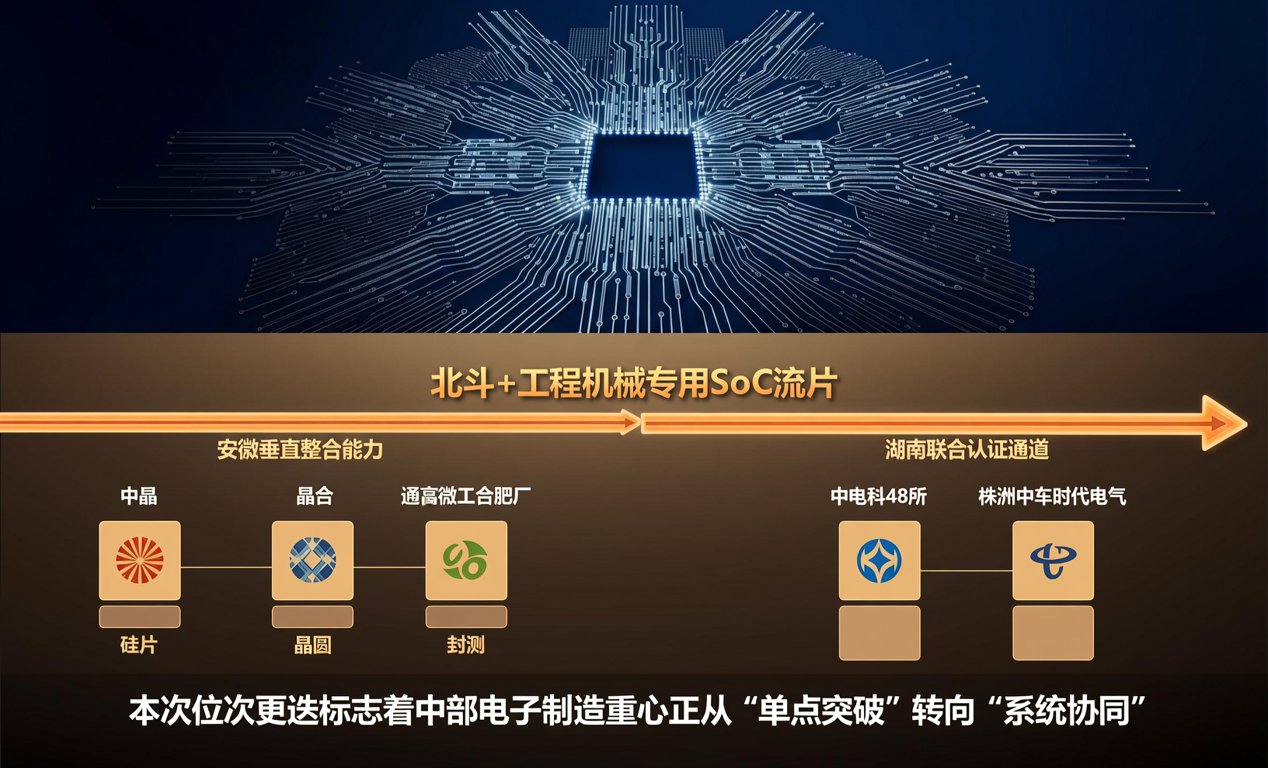
本次位次更迭标志着中部电子制造重心正从“单点突破”转向“系统协同”。安徽已形成从硅片(长鑫)、晶圆(晶合)、封测(通富微电合肥厂)到终端(奇瑞智驾域控制器)的垂直整合能力。而湖南需加速推动“北斗+工程机械”专用SoC流片,并打通中电科48所碳化硅产线与株洲中车时代电气的联合认证通道。
作为深耕电子元器件现货贸易领域的服务商,我们持续跟踪皖湘两地分销网络动态,可提供基于实时库存API的BOM比价配单、紧缺型号跨区域调货(72小时极速响应)、以及国产替代型号兼容性验证报告(覆盖AEC-Q200/Q100认证进度)。当前合肥片区MLCC、ESD保护器件、车规级LDO现货充足,欢迎工程师与采购同仁按需对接。
