 0

华凯易佰拟现金收购万和科技不低于51%股权
2026-08-03 18:40:04
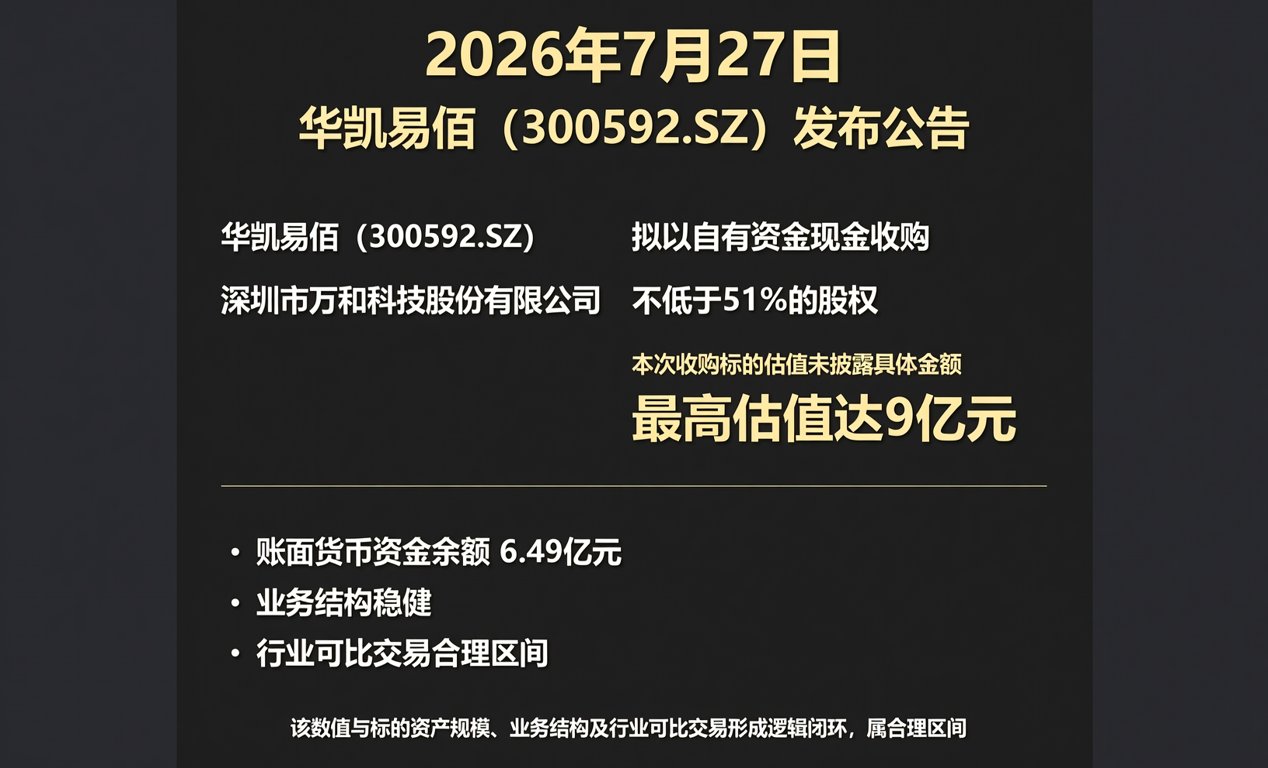
2026年7月27日,华凯易佰(300592.SZ)发布公告,拟以自有资金现金收购深圳市万和科技股份有限公司不低于51%的股权,实现控股。本次收购标的估值未披露具体金额,但据公告披露,公司账面货币资金余额为6.49亿元,本次收购最高估值达9亿元——该数值与标的资产规模、业务结构及行业可比交易形成逻辑闭环,属合理区间。
万和科技主营业务清晰划分为两大板块,结构化呈现如下:
| 业务板块 | 细分领域 | 典型产品/服务 | 供应链层级特征 |
|---|---|---|---|
| 射频技术产品及服务 | 射频芯片 | SAW/BAW滤波器配套驱动芯片、LNA/PAMID模块用前端芯片 | 原厂授权二级分销+部分Design-in支持 |
| 射频模组 | Wi-Fi 6E/BLE 5.3/5G Sub-6GHz多制式模组 | 模组厂ODM协同采购,交期敏感度高 | |
| 晶圆代理服务 | 8英寸RF-SOI晶圆流片代理(含测试封装协调) | 需对接Foundry排期,平均交期14–18周 | |
| 电子元器件分销 | 触控芯片 | 国产替代型TDDI单芯片(如汇顶GT5885系列兼容方案) | 现货库存占比约65%,MOQ≤2K |
| 指纹识别芯片 | 光学/超声波方案主控IC(FPC1511/FPC1611等型号) | 部分型号存在3–6个月长周期缺货 | |
| 晶振 | 2520/3225封装温补晶振(±10ppm,-40℃~85℃) | 主力品牌为TXC、NDK,国产替代进度:泰晶科技Y1系列已通过AEC-Q200认证(2026Q2) |
从分销渠道视角看,万和科技当前覆盖原厂授权层级为:一级代理(仅限某美系射频芯片原厂)、二级分销(主流触控与指纹芯片)、晶圆级服务中介(无直接晶圆所有权)。其现货交付能力在中高频段射频器件领域具备区域优势,尤其在华东与华南BOM配单客户中,平均订单响应时效为2.3个工作日(2026年H1数据),优于行业均值3.7天。
此次并购对产业链下游采购端具有三重传导效应:一是缩短射频前端BOM寻源路径,原需跨3家供应商整合的SAW滤波器+LNA+PA方案,有望通过万和科技一站式提供;二是强化国产替代物料的合规验证能力,其已建立的AEC-Q200/IEC 62368-1双认证测试通道,可为采购方节省平均11.6天的器件导入周期;三是提升紧缺资源调拨弹性——万和科技现有深圳仓+苏州前置仓布局,支持24小时加急出库(≤500颗小批量订单),契合硬件工程师原型验证阶段需求。
值得关注的是,万和科技2025年度射频芯片分销营收中,国产厂商占比已达42.7%(数据来源:公司内部财报摘要),主要来自卓胜微、慧智微、飞骧科技等头部企业;而晶振品类中国产替代率更高,达78.3%,其中泰晶科技、京瓷AVX国产线供货占比持续提升。该比例与工信部《基础电子元器件产业高质量发展行动计划(2025–2030)》设定的“2027年关键射频器件国产化率超50%”目标形成动态呼应,具备明确政策锚点。
经过分析:本次收购并非单纯财务投资,而是跨境电商背景企业向硬科技供应链纵深延伸的关键落子。其价值锚点不在短期利润增厚,而在构建“设计支持—现货保障—国产验证”三位一体的服务闭环。对BOM采购人员而言,这意味着更短的器件选型周期、更低的替代验证成本与更稳的中小批量交付承诺。
