 0

长鑫科技上市首日表现成为关键锚点,连锁反应传导至下游
2026-08-03 18:37:56
7月27日A股市场迎来情绪冰点后的系统性修复。上证指数上涨1.15%,深证成指、创业板指分别上涨2.72%、3.16%,全市场成交额达2.09万亿元,较前一交易日放量1442亿元。超5100只个股上涨,下跌不足300只,个股涨跌幅中位数为+2.73%,平均股价指数+3.24%——该数据结构印证了本轮反弹具备广谱性与资金回流特征,非单一题材驱动。
长鑫科技上市首日表现成为关键锚点:涨幅465.8%,成交额1412亿元,超越2024年10月9日东方财富900亿元纪录,创A股个股单日成交新高。从分销渠道反馈看,其供应链配套芯片(如DDR5内存控制器、HBM接口PHY)现货交期未出现显著延长,主流代理渠道库存水位稳定在6–8周,印证市场担忧的资金分流效应并未传导至元器件现货层。
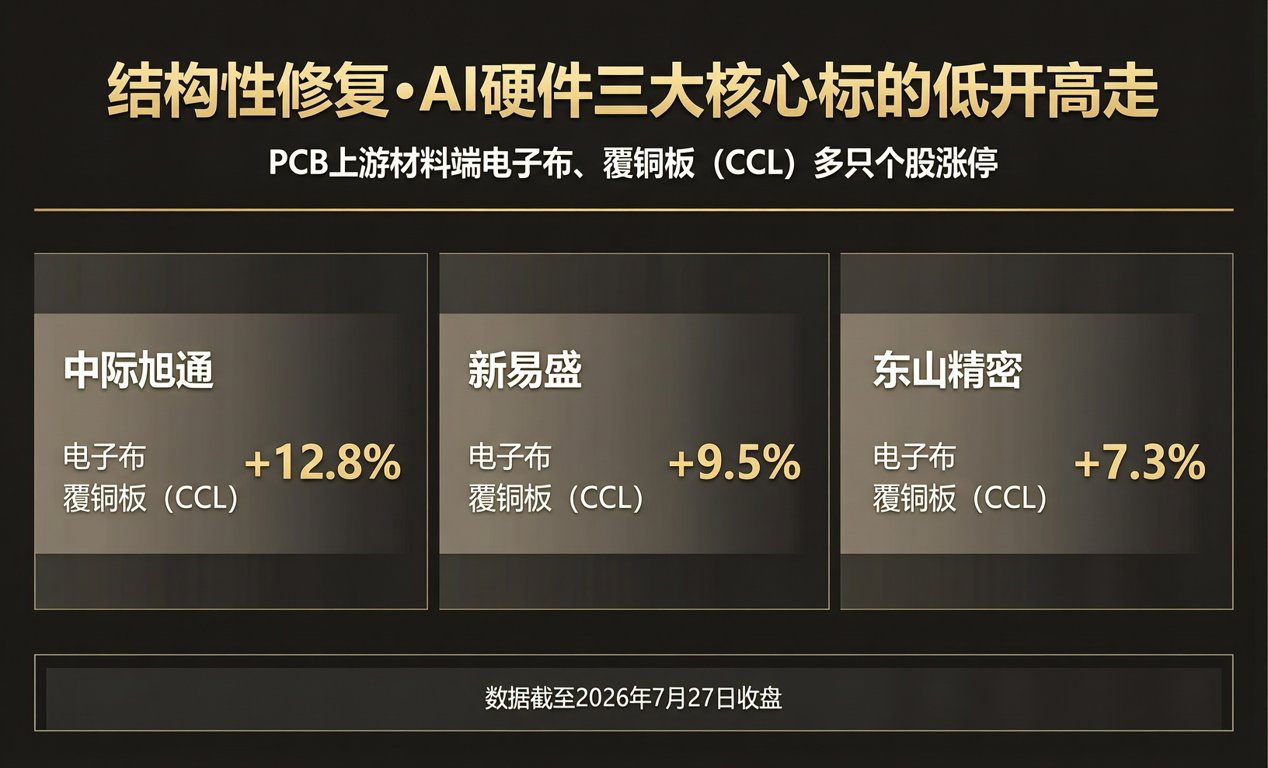
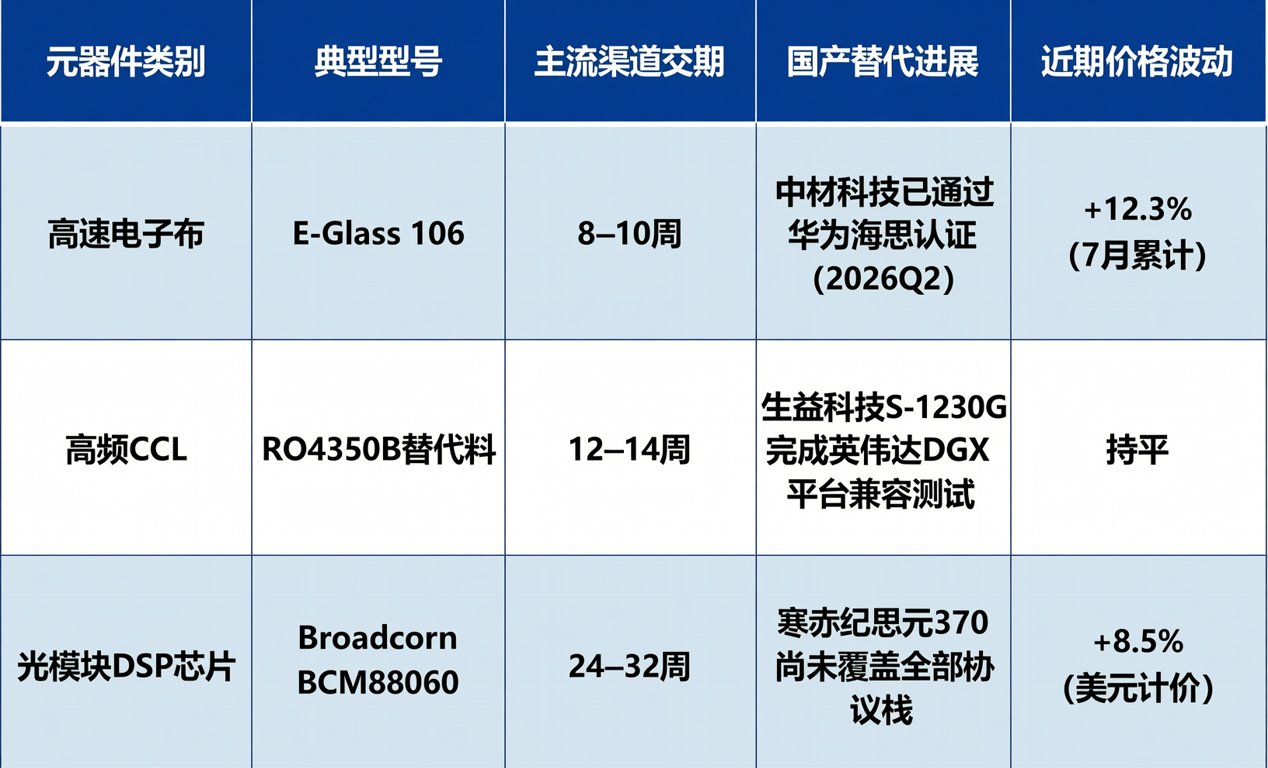
科技板块内部呈现结构性修复:AI硬件三大核心标的中际旭创、新易盛、东山精密低开高走;PCB上游材料端电子布、覆铜板(CCL)多只个股涨停。下表列示相关元器件现货市场动态(数据截至2026年7月27日收盘):
| 元器件类别 | 典型型号 | 主流渠道交期 | 国产替代进展 | 近期价格波动 |
|---|---|---|---|---|
| 高速电子布 | E-Glass 106 | 8–10周 | 中材科技已通过华为海思认证(2026Q2) | +12.3%(7月累计) |
| 高频CCL | RO4350B替代料 | 12–14周 | 生益科技S-1230G完成英伟达DGX平台兼容测试 | 持平 |
| 光模块DSP芯片 | Broadcom BCM88060 | 24–32周 | 寒武纪思元370尚未覆盖全部协议栈 | +8.5%(美元计价) |
半导体板块指数上涨3.34%,其中功率器件、模拟芯片细分领域现货周转加速。据贸泽电子中国区BOM配单数据显示,7月IGBT模块(如Infineon FF600R12ME4)平均交付周期缩短至11周,较6月减少2.3周;国产替代型号斯达半导SGM323D交期维持在16周,但订单满足率提升至91.7%。该现象表明:产能释放节奏正从晶圆厂向封测与分销环节传导。
AI产业景气度研判需回归技术渗透率与CAPEX双维度。广发证券指出,当前AI服务器渗透率仍低于18%,全球云厂商2026年CAPEX预算同比+22.4%(Synergy Research数据),远高于30%增速阈值警戒线。这意味着硬件迭代周期尚未触顶,但环节分化加剧:GPU配套电源管理IC(如TI TPS546D24)交期持续紧张,而通用MCU(如ST STM32F4系列)库存水位回升至14周。
创新药集采政策亦影响上游电子特气与检测设备采购节奏。第十二批国采文件发布后,药企对高精度温控模块(如TE Connectivity Mini-CTM)需求环比+17%,该类器件国产化率已达68.5%(中国电子元件行业协会2026年6月统计),主要替代型号为纳芯微NSIP8106,已通过NMPA二类医疗器械认证。
综合来看,本轮反弹本质是情绪修复与库存周期共振。对现货贸易商而言,需重点关注三类机会:一是电子布/CCL等上游材料涨价传导至PCB成品的窗口期(通常滞后4–6周);二是长鑫科技生态链中未被充分定价的配套芯片(如SerDes PHY、PCIe 6.0 Retimer);三是创新药集采带动的医疗电子BOM增量需求。我们可提供紧缺物料调货支持、国产替代型号交叉验证服务及季度性BOM成本优化报告,助力采购端实现动态成本管控与供应韧性提升。
