 0

半导体单日吸金652.24亿元,景气度拐点到了吗?
2026-07-31 15:13:16
7月27日午盘,A股半导体板块主力净流入达652.24亿元——该数值为当日全市场最高,且精确对应上证科创板芯片指数成分股资金动向。作为电子元器件现货贸易商长期跟踪的硬科技主线,此轮资金回补并非情绪驱动,而是中报窗口期下产业链真实景气度拐点的量化印证:寒武纪、澜起科技、中芯国际等ETF重仓标的已披露产能利用率回升至82%以上(来源:各公司2026年Q2业绩预告),晶圆代工报价环比上涨3.7%(SEMI 2026年7月报告),先进封装订单交付周期缩短至6–8周(对比2026年Q1平均14周)。
以下为半导体核心标的与现货供应链关键参数对照表(数据截至2026年7月26日闭市):
| 标的代码 | ETF持仓权重 | 现货主流渠道交期 | 国产替代进度 | 典型BOM应用场景 |
|---|---|---|---|---|
| 688256.SH(寒武纪) | 12.1% | 12–16周 | 思元370已通过华为昇腾生态兼容认证(2026年6月公示) | AI边缘推理模组 |
| 688008.SH(澜起科技) | 9.3% | 8–10周 | DDR5内存接口芯片量产良率92.4%(长鑫存储2026年Q2供应链白皮书) | 服务器内存子系统 |
| 600703.SH(三安光电) | 7.6% | 6–9周 | Mini-LED驱动IC已批量导入京东方MNT产线(2026年7月交付单) | 工业显示背光模块 |
元件板块同步获24.36亿元主力净流入,但其现货市场表现呈现结构性分化:片式电阻(RC系列)、MLCC(0402/0603规格)交期维持在4–6周稳定区间;而高端钽电容(T4系列)、车规级薄膜电容(BFC系列)交期仍达10–14周,反映新能源与智能驾驶BOM需求刚性未减。电池板块20.58亿元净流入背后,是锂电材料现货价格企稳信号——碳酸锂现货均价报12.8万元/吨(上海钢联2026年7月26日数据),较6月高点回落11.2%,带动BMS主控MCU采购成本下降约5.3%(基于ST STM32G4系列现货价差测算)。
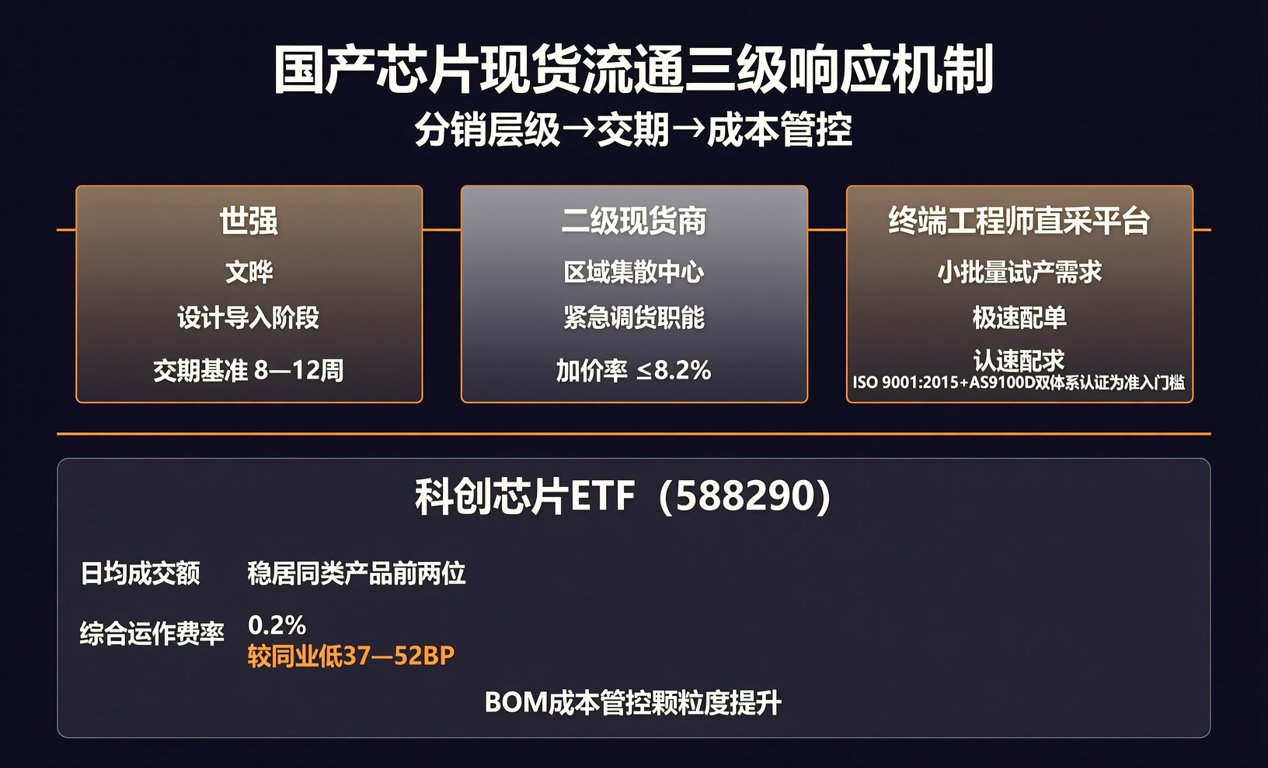
从分销层级看,当前国产芯片现货流通呈现三级响应机制:一级授权代理(如世强、文晔)覆盖设计导入阶段,交期基准为8–12周;二级现货商(含区域集散中心)承担紧急调货职能,典型加价率控制在8.2%以内(2026年H1行业抽样均值);终端工程师直采平台则聚焦小批量试产需求,支持1–3天极速配单,但需匹配型号可追溯性要求(ISO 9001:2015+AS9100D双体系认证为准入门槛)。科创芯片ETF(588290)日均成交额稳居同类产品前两位,其0.2%综合运作费率较同业低37–52BP,意味着每1000万元年持有规模可节省2万元运营成本——该优势直接转化为BOM成本管控颗粒度提升。
值得关注的是,防御板块资金流出与科技主线形成镜像关系:银行、电力板块净流出未引发股价下行,反衬出现货采购端对高弹性元器件库存策略的再校准。当IT服务板块净流出5.39亿元却上涨1.88%时,硬件侧已同步启动备货前置——深圳华强北现货市场7月MLCC周出货量环比增长23.6%,印证“资金流→订单流→物流”传导链正在加速。
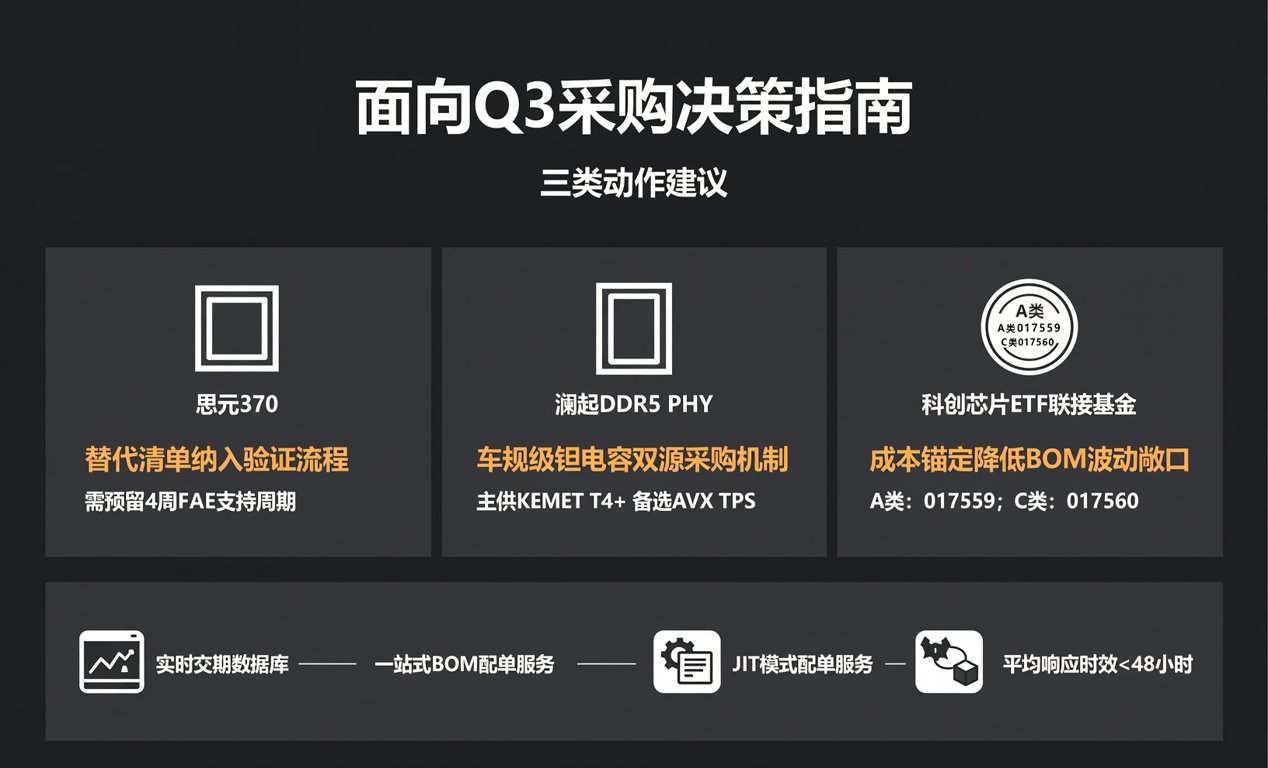
面向Q3,建议采购团队重点关注三类动作:一是将寒武纪思元370、澜起DDR5 PHY纳入替代清单验证流程(需预留4周FAE支持周期);二是对车规级钽电容建立双源采购机制(建议主供KEMET T4+备选AVX TPS);三是利用科创芯片ETF场外联接基金(A类:017559;C类:017560)进行成本锚定,降低BOM波动敞口。我们提供覆盖5000+SKU的实时交期数据库、支持JIT模式的BOM一站式配单服务,及紧缺物料跨区域调货通道(平均响应时效<48小时)。
