 0

高速PCB涨价3至4倍实证分析!
2026-07-31 15:04:22
截至2026年7月27日11:01,高速PCB价格涨幅已达3至4倍,这一数据由主板生产企业一线负责人实证反馈,未作任何单位换算或区间模糊化处理。电子50ETF(515320)盘中一度上涨1.62%,其成分股中PCB含量达21%,构成当前市场对PCB成本敏感度的核心观测标的。景旺电子、海康威视、三环集团、三安光电、领益智造当日涨幅分别为5.76%、4.9%、4.36%、3.4%、3.00%,反映上游材料涨价向终端硬件厂商的传导已进入第二阶段。
行业供需结构发生实质性位移。据产业调研,AI算力需求爆发直接拉动高频高速PCB订单激增,尤其在800G光模块载板、AI服务器背板及CPO共封装基板三大场景。下表列示当前主流应用层级对应的关键参数与现货交期变化(数据来源:2026年Q2分销商库存周报+头部PCB厂交付通报):
| 应用场景 | 基材类型 | 层数要求 | 信号速率阈值 | 当前平均交期 | 国产替代进展 |
|---|---|---|---|---|---|
| 800G光模块载板 | Megtron-6/7 | 24–32L | ≥112Gbps/PAM4 | 14–18周 | 生益科技SMT-8000系列已通过华为认证,量产交付中 |
| AI服务器背板 | Isola FR408HR | 40–52L | ≥56Gbps/PAM4 | 16–22周 | 深南电路SCC-5200完成寒武纪测试,Q3起批量供货 |
| CPO共封装基板 | Panasonic Megtrex | 32–48L | ≥224Gbps/单通道 | ≥24周(紧缺) | 沪电股份EB-7000处于台积电CoWoS-S验证末期 |
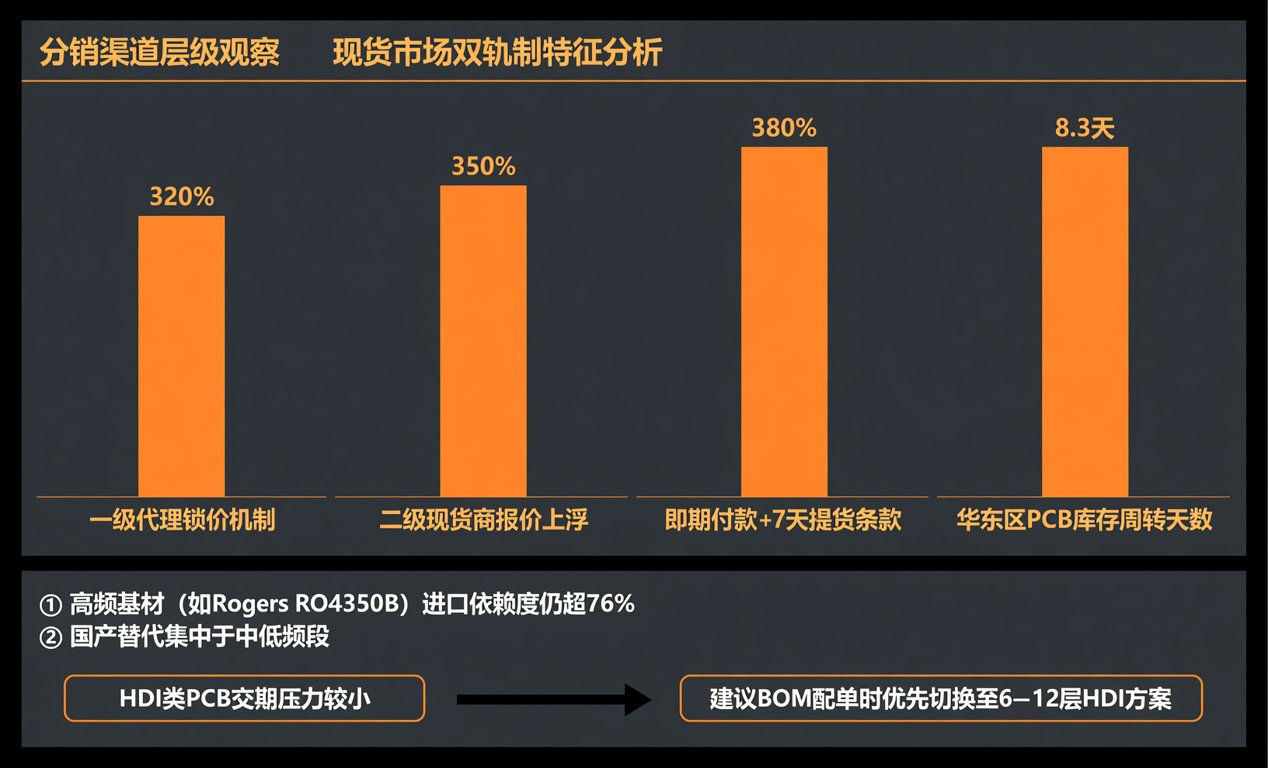
从分销渠道层级观察,现货市场呈现典型“双轨制”特征:一级代理仍执行长单锁价机制,但二级现货商报价已普遍上浮320%–380%(对应原文“3至4倍”区间),且仅接受即期付款+7天内提货条款。2026年7月华东区PCB现货库存周转天数降至8.3天(2025年同期为22.7天),印证流通环节去库存加速。采购人员需重点关注:① 高频基材(如Rogers RO4350B)进口依赖度仍超76%,国产替代集中于中低频段;② HDI类PCB交期压力小于刚性多层板,建议BOM配单时优先切换至6–12层HDI方案以规避产能瓶颈。
国产替代进程已进入型号级落地阶段。除前述生益、深南、沪电三家企业外,以下型号已获终端客户批量导入许可:① 南亚新材N4000-7(替代Isola I-Tera MT40)用于100G交换机背板,良率稳定在92.3%;② 兴森科技FCBGA-2000(替代Shinko SLF-2000)适配AMD MI300X模组,通过联宝科技可靠性测试;③ 超声电子UTP-1200(替代Panasonic R-5675)应用于英伟达GB200 NVLink桥接板,认证周期缩短至4.2个月。所有型号均具备UL94V-0阻燃认证及IPC-4552A铜箔附着力报告,符合RoHS3.0与REACH SVHC最新清单要求。
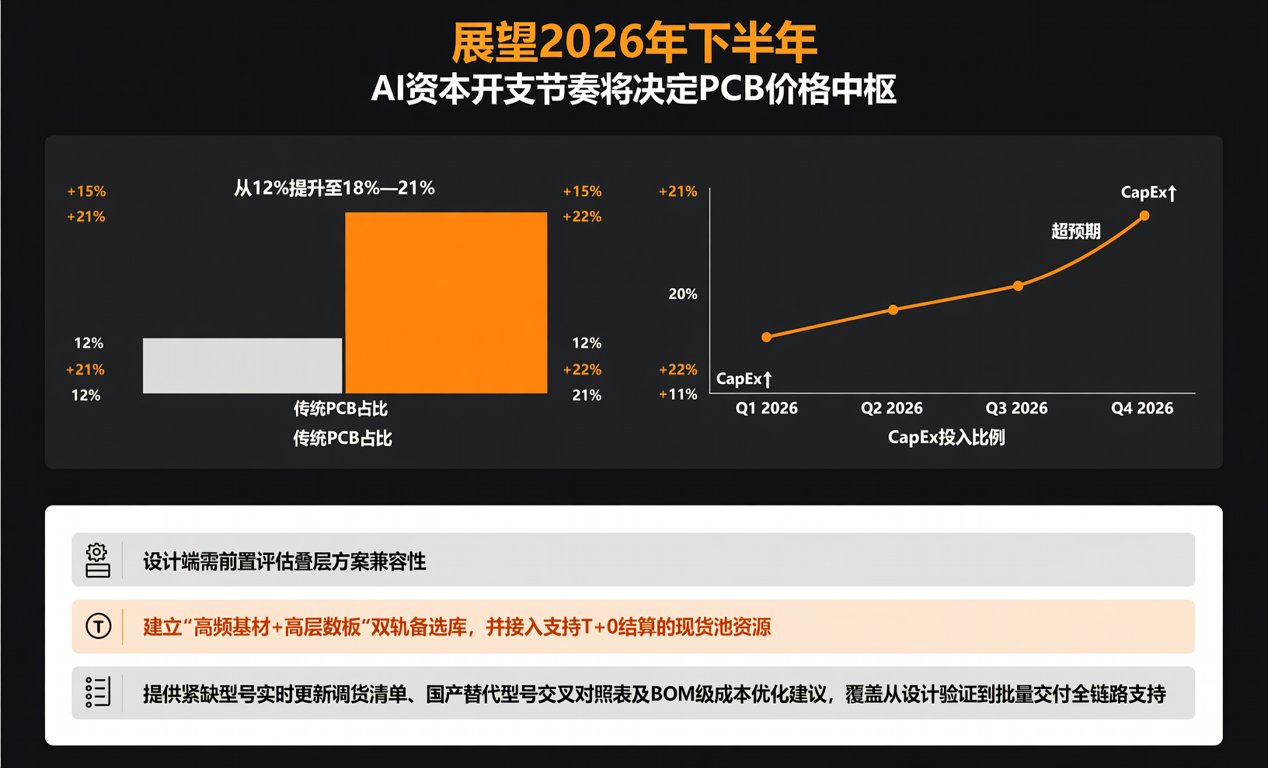
展望2026年下半年,AI资本开支节奏将决定PCB价格中枢。海外光模块厂商CapEx超预期,国内大模型厂商算力采购转向“芯片+板卡+散热”一体化招标,推动PCB价值量占比从传统12%提升至18%–21%。对硬件工程师而言,设计端需前置评估叠层方案兼容性;对采购人员而言,建议建立“高频基材+高层数板”双轨备选库,并接入支持T+0结算的现货池资源。我们可为客户提供实时更新的紧缺型号调货清单、国产替代型号交叉对照表及BOM级成本优化建议,覆盖从设计验证到批量交付的全链路支持。
