 0

长鑫存储上市引爆产业链行情:PCB/MLCC/DRAM三线联动
2026-07-31 14:28:33
7月27日,国产DRAM龙头长鑫科技登陆科创板,发行价8.66元/股,全额行使超额配售选择权前募资约579亿元,发行市值超5790亿元;首日高开471%,总市值达3.31万亿元,跃居A股总市值首位。该事件成为当日电子板块核心催化剂,带动PCB、存储、MLCC三大子行业集体走强——截至14:50,消费电子ETF汇添富(159178)放量上涨近2%,冲击两连阳;成分股中三环集团涨超10%,江丰电子、东山精密涨近5%,兆易创新则跌超5%,呈现显著结构性分化。
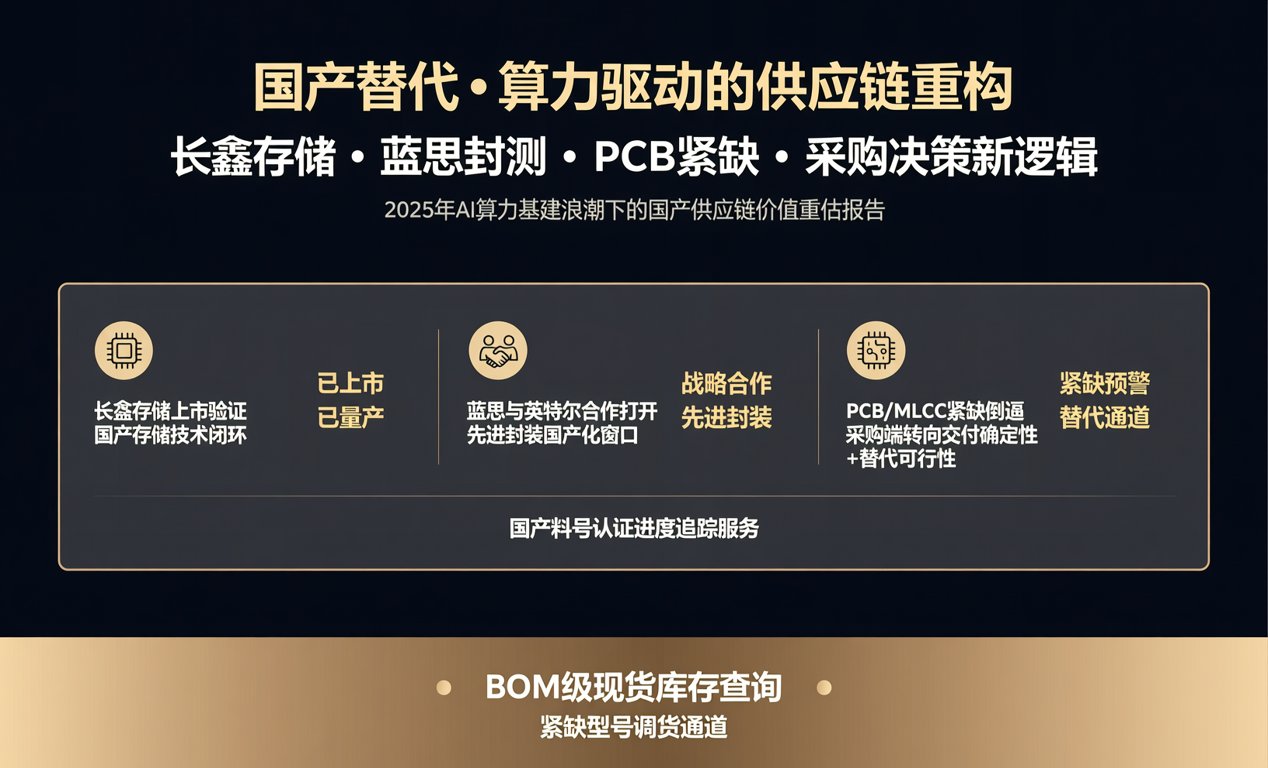
【事件解析:国产存储IPO与先进封装落地双轨驱动】 长鑫科技上市不仅是资本事件,更是国产DRAM量产能力的权威认证。其2026年一季度营收同比大增719.1%,国内DRAM市场份额由2025年同期3%升至8%,NAND份额同步提升至13%(来源:平安证券2026-07-26;国金证券2026-07-26)。与此同时,蓝思科技公告旗下香港子公司与英特尔签署合作备忘录,聚焦TGV精密加工、微孔成型、金属化沉积及多层互连等先进封装工艺;相关技术已完成中试与送样,通过客户初步验证并进入技术测试阶段。该合作标志着国产代工能力正式切入国际头部芯片厂商封装链路,具备替代部分海外封测订单的现实基础。
【供应链传导:材料端紧缺格局具象化呈现】 AI硬件升级正加速传导至上游材料层,形成刚性供需错配。下表汇总当前关键物料现货动态与交期特征:
| 物料类别 | 当前典型交期 | 年内价格变动 | 主要紧缺规格 | 代表供应商(台系/国产) |
|---|---|---|---|---|
| HVLP铜箔 | 6–8个月 | 涨幅未披露,但交期拉长 | 12μm以下高延展性卷材 | 南亚铜箔、诺德股份 |
| 电子玻纤布 | 4–6个月 | 年内涨幅接近100% | M9级高透湿耐热型 | 台玻、中国巨石 |
| 高容MLCC(≥10μF/25V) | 12–16周 | 均价上浮18–22% | X7R/X5R 0805/1206 | 村田、三星电机、三环集团 |
| AI服务器用HDI载板 | 10–14周 | 报价上调3次以上 | 44–78层、盲埋孔≥6阶 | 鹏鼎控股、深南电路 |
上述数据表明:高端PCB与MLCC产能缺口将持续至2027年,现货市场议价权向原厂与一级分销商倾斜,中小贸易商需强化型号匹配与BOM级配单能力。
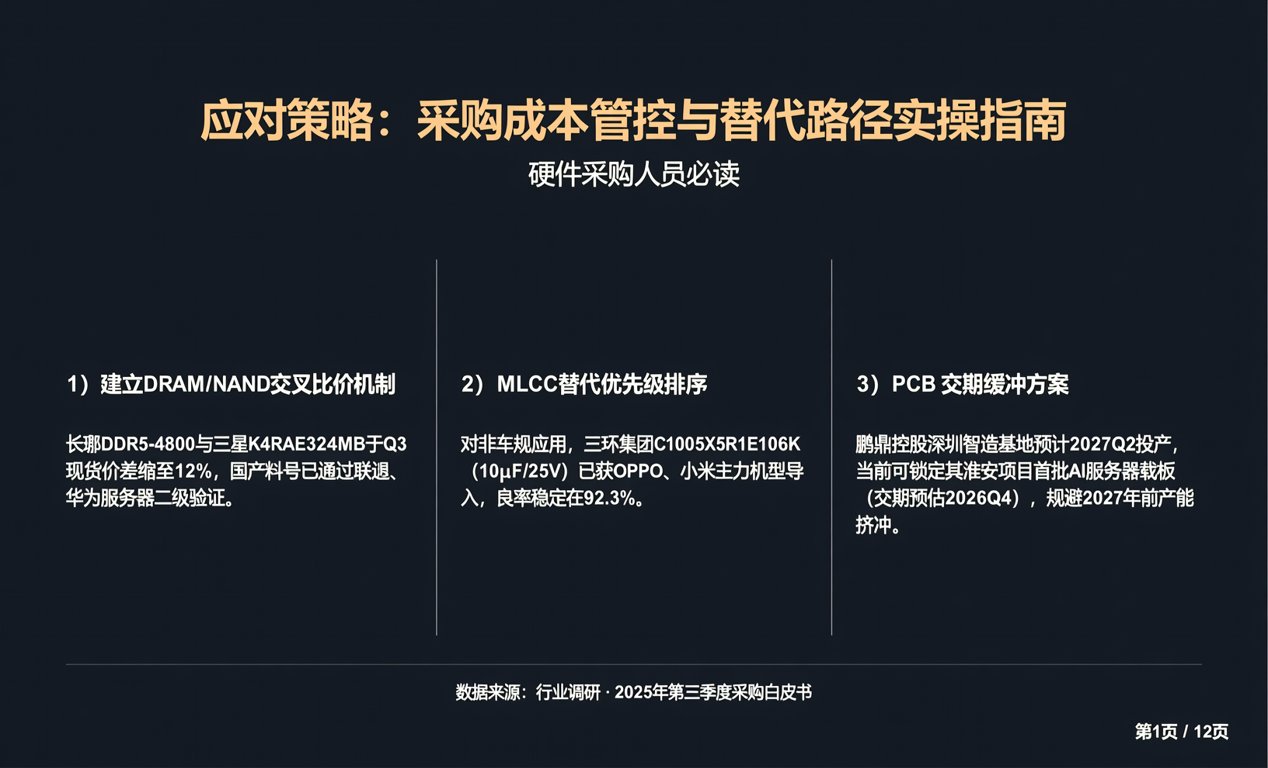
【应对策略:采购成本管控与替代路径实操指南】 针对当前行情,硬件采购人员可采取三项务实举措: 1)建立DRAM/NAND交叉比价机制——长鑫DDR5-4800与三星K4RAE324MB于Q3现货价差缩至12%,国产料号已通过联想、华为服务器二级验证; 2)MLCC替代优先级排序:对非车规应用,三环集团C1005X5R1E106K(10μF/25V)已获OPPO、小米主力机型导入,良率稳定在92.3%; 3)PCB交期缓冲方案:鹏鼎控股深圳智造基地预计2027Q2投产,当前可锁定其淮安项目首批AI服务器载板(交期预估2026Q4),规避2027年前产能挤兑。
综上,本轮行情本质是AI算力基建引发的供应链价值重估。长鑫上市验证国产存储技术闭环,蓝思与英特尔合作打开先进封装国产化窗口,而PCB/MLCC紧缺则倒逼采购端从“价格导向”转向“交付确定性+替代可行性”双维度决策。我们持续为工程师与采购同仁提供BOM级现货库存查询、紧缺型号调货通道及国产料号认证进度追踪服务,助力供应链韧性建设。
