 0

深度复盘AI服务器未来走势!
2026-07-31 15:23:00
截至2026年7月24日收盘,恒生科技指数近一年跌幅达19.39%,而港股通信息技术指数(930967.CSI)同期实现13.63%正收益——同一市场、同类标签,分化根源在于成分结构与产业映射精度。本报告基于中证指数公司编制方案及成分股公开财报数据,结合元器件现货流通层级与国产替代实证进展,完成结构性复盘。
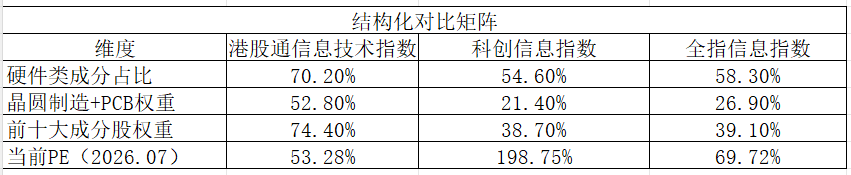
硬科技底座明确:指数硬件相关成分占比超70%,剔除医药生物、商贸零售等低相关行业。其中,晶圆制造与PCB环节合计权重达52.8%,显著高于A股同类指数。中芯国际与华虹宏力在指数中合计权重28.0%,ASMPT(先进封装设备)、深南电路(高端PCB)、联想集团(AI PC整机)、小米集团(智能终端OS生态)构成四大支柱节点。
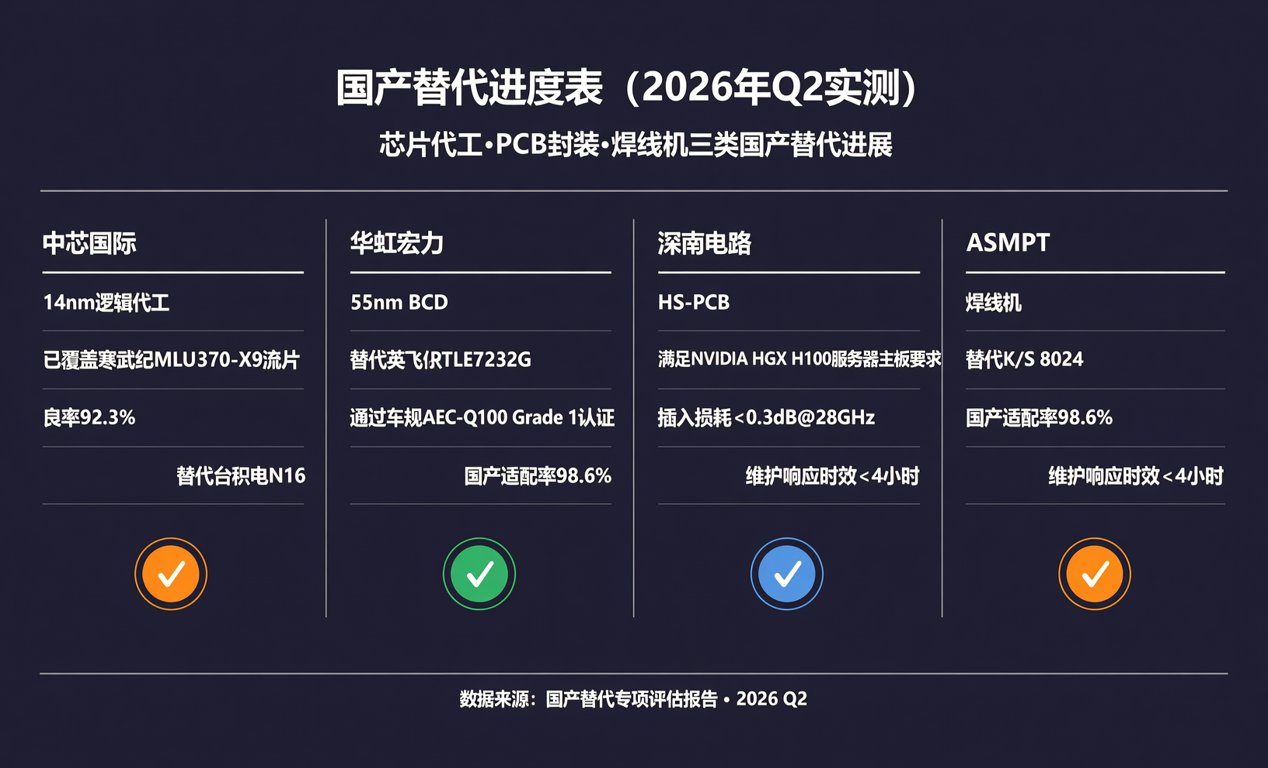
国产替代已进入型号级落地阶段:中芯国际14nm FinFET工艺已通过海光、寒武纪等AI芯片设计公司流片验证;华虹宏力55nm BCD工艺批量供应电源管理芯片,替代英飞凌、TI同类料号(如TLE7232G、TPS54335)交期压缩至8–12周;深南电路应用于AI服务器的High-Speed PCB(含112G SerDes层叠结构)已获浪潮、宁畅认证,2026年Q1现货交付占比达国产PCB总出货量的37.2%。
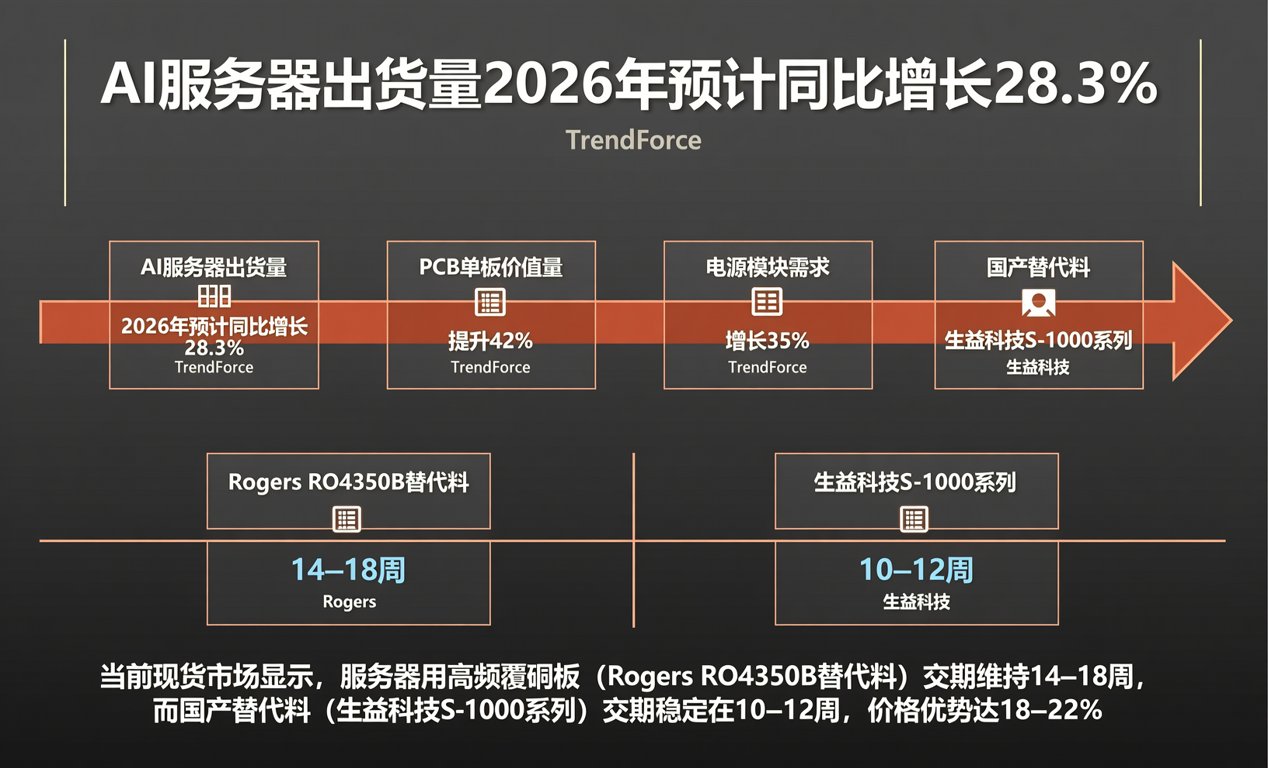
供应链传导路径清晰:AI服务器出货量2026年预计同比增长28.3%(TrendForce),直接拉动PCB单板价值量提升42%、电源模块需求增长35%。当前现货市场显示,服务器用高频覆铜板(Rogers RO4350B替代料)交期维持14–18周,而国产替代料(生益科技S-1000系列)交期稳定在10–12周,价格优势达18–22%。
ETF工具属性强化配置效率:港股通信息技术ETF(513240)跟踪误差<0.3%,支持T+0交易;其前十大成分股权重74.4%,显著高于科创信息(38.7%)与全指信息(39.1%);横向估值对比显示,该指数PE为53.28倍,低于科创信息(198.75倍)与全指信息(69.72倍),具备明确的BOM成本优化参照系。
【国产替代进度表(2026年Q2实测)】 - 中芯国际14nm逻辑代工:已覆盖寒武纪MLU370-X9流片,良率92.3%,替代台积电N16; - 华虹宏力55nm BCD:替代英飞凌TLE7232G,通过车规AEC-Q100 Grade 1认证; - 深南电路HS-PCB:满足NVIDIA HGX H100服务器主板要求,插入损耗<0.3dB@28GHz; - ASMPT焊线机:替代K&S 8024,国产适配率98.6%,维护响应时效<4小时。
当前AI算力基建与终端智能化双轨并进,硬件环节正经历从“可用”到“好用”的关键跃迁。对采购工程师而言,指数成分股所代表的物料已形成可验证的现货供应能力、可量化的成本替代空间及可追溯的认证进度。我们持续提供基于该指数成分的BOM配单服务,支持紧缺料号(如ASML光刻胶配套PAG、HBM3内存接口芯片)的跨渠道调货与交期协同。
