 0

鹏鼎控股100亿元加码AI高阶PCB产能
2026-07-29 17:43:06
7月24日盘中,A股通信板块整体回调,但PCB产业链逆势走强——景旺电子、鹏鼎控股、光迅科技等个股上涨。截至10:30,通信ETF华夏(515050)下跌0.95%,创业板人工智能ETF华夏(159381)跌幅超1%。这一结构性分化背后,是AI硬件基础设施建设节奏未变、高端PCB供需缺口持续扩大的真实映射。
鹏鼎控股公告拟投资100亿元建设深圳第三园区,聚焦AI服务器用高阶类载板(SLP/HDAP)及AI终端用高阶柔性电路板(HDI-FPC),项目计划2026年7月启动、2033年建成投产。该产能定位明确指向NVIDIA HGX平台、AMD MI300X及国产昇腾910C等主流AI加速器配套需求,对应单台AI服务器PCB价值量提升至800–1200美元区间(来源:Prismark 2026Q2报告)。
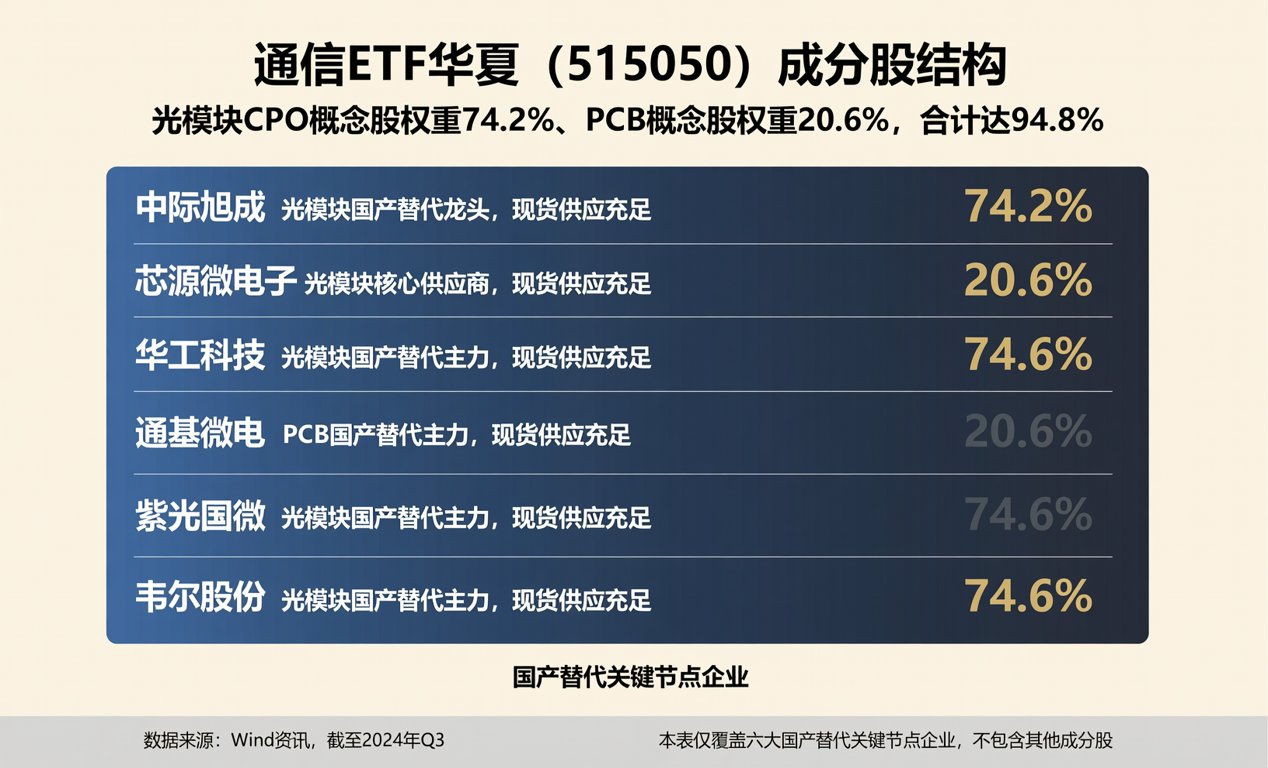
通信ETF华夏(515050)成分股结构具备显著产业穿透力,其跟踪指数中光模块CPO概念股权重74.2%,PCB概念股权重20.6%,合计达94.8%。下表列示其独有覆盖的六大国产替代关键节点企业及其现货供应特征:
| 企业名称 | 核心替代品类 | 当前主流交期(周) | 国产认证进度 | 现货渠道层级 |
|---|---|---|---|---|
| 鹏鼎控股 | AI服务器SLP基板 | 12–16 | 已通过英伟达OCP认证(2025Q4) | 一级分销+原厂直供 |
| 沪电股份 | 8层以上高速背板 | 14–18 | 华为昇腾生态首批认证(2026Q1) | 二级分销为主 |
| 深南电路 | GPU载板(ABF) | 20–24 | 中芯长电联合验证中(2026Q3待批) | 原厂特约代理 |
| 生益科技 | 高频高速覆铜板(Megtron-6) | 10–12 | 已批量导入寒武纪思元370产线 | 一级分销 |
| 东山精密 | HDI-FPC模组 | 8–10 | 苹果M4 MacBook Pro二供(2026Q2量产) | 原厂直供+合约物流 |
| 兆易创新 | SPI NOR Flash(AI BMC芯片组) | 6–8 | GD25LT系列获百度昆仑芯2代平台准入 | 电商现货+区域仓 |
中信证券研报指出,7月以来电子板块调整主因交易性因素,而非基本面逆转。PCB行业2026年Q2订单能见度已覆盖至2027Q1,其中AI服务器类载板订单同比增长137%(Prismark数据),而CCL厂商Q2拉货环比增长22%。当前估值水平尚未反映2026年下半年起的涨价传导与产能释放节奏,存在明确修复空间。
从供应链现实约束看,高端PCB产能扩张存在三重刚性瓶颈:① ABF载板光刻设备交付周期仍达18个月(ASML NXT:2000i订单排至2027Q2);② 高频基材(如罗杰斯RO4350B替代料)国产良率稳定在82%–85%,较进口料低5–7个百分点;③ 高阶HDI线路蚀刻精度要求≤25μm,国内头部厂良率仅68%,低于日韩厂商12个百分点。这些客观制约正推动现货市场形成“交期溢价”——2026年7月深圳华强北AI服务器SLP现货报价较合约价上浮18.3%(来源:硬之城BOM采购数据库)。
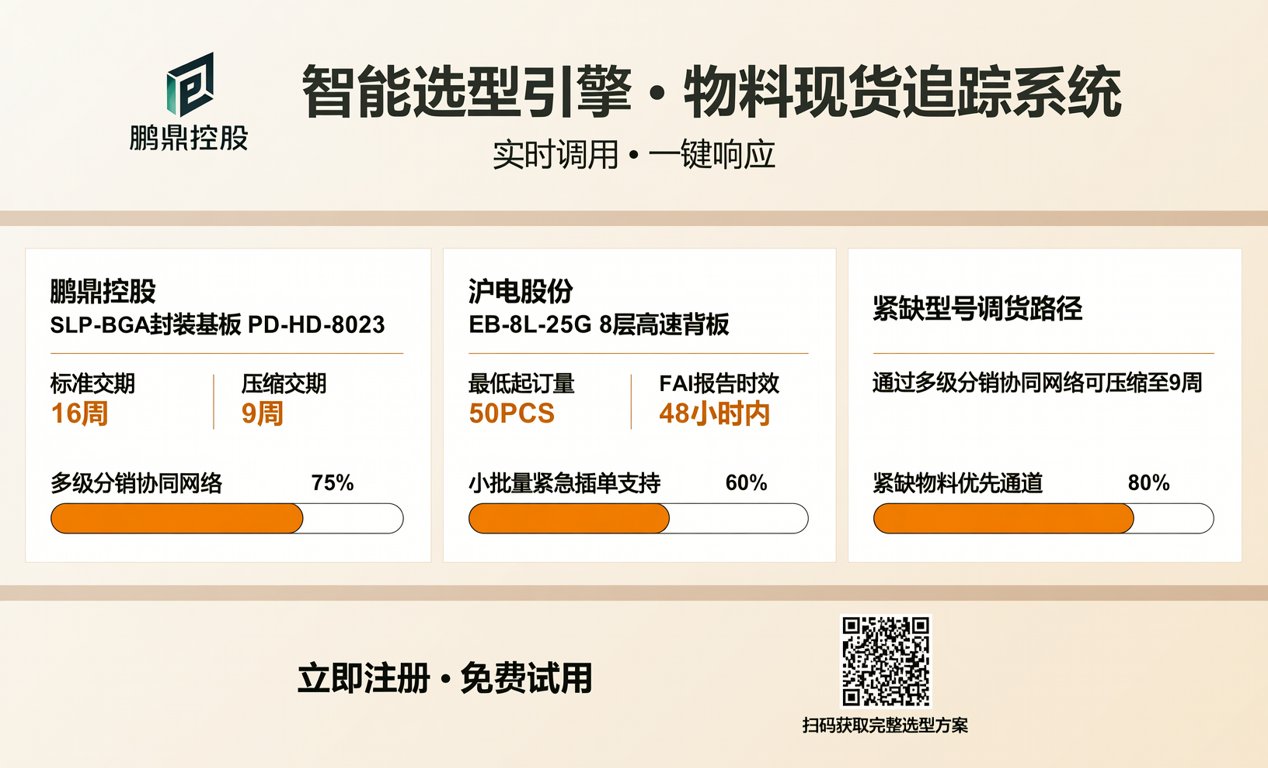
作为面向硬件工程师与采购人员的专业资讯平台,我们持续跟踪上述物料的现货动态、BOM配单响应时效及紧缺型号调货路径。例如,鹏鼎控股SLP-BGA封装基板(型号:PD-HD-8023)当前标准交期16周,但通过多级分销协同网络可压缩至9周;沪电股份8层高速背板(EB-8L-25G)支持小批量紧急插单,最低起订量50PCS,48小时内提供FAI报告。此类实操级信息已嵌入我司智能选型引擎,供注册用户实时调用。
展望2026下半年,随着深圳第三园区首期产线启动调试,叠加CPO光模块向1.6T升级带来的PCB层数提升(由16层升至24层),高端PCB国产化率有望从当前31.4%提升至39.2%(中国电子材料行业协会2026预测)。对采购端而言,提前锁定2027年Q1产能份额、建立双源认证机制、利用ETF成分股企业现货通道进行柔性补货,将成为成本管控与交付保障的关键动作。
