 0

半导体板块午间净流入17.38亿元:设备与设计链现货交期收窄,国产替代
2026-07-29 17:40:10
7月24日午盘,A股市场呈现结构性再平衡特征。沪深两市半日成交额1.23万亿元,较前一交易日缩量2306亿元。在周期与金融板块高位兑现背景下,半导体板块以17.38亿元主力净流入位居行业首位,板块微跌0.25%,2只个股涨停——这一数据锚定当日资金流向核心坐标,亦折射出产业链库存周期触底与下游需求边际回暖的双重信号。
半导体资金回流并非孤立现象,而是与设备、材料、封测等环节现货动态深度耦合。据公开分销渠道监测数据(2026年Q2季度末),北方华创28nm刻蚀设备配套射频电源模块交期由68周收窄至52周;芯源微涂胶显影设备用高纯石英环现货库存周转天数下降19%;至纯科技超纯工艺系统关键传感器(型号PSS-802)现货交付周期缩短至11周。此类微观交期变化,印证了资本开支上行周期对上游制造能力的实际拉动。
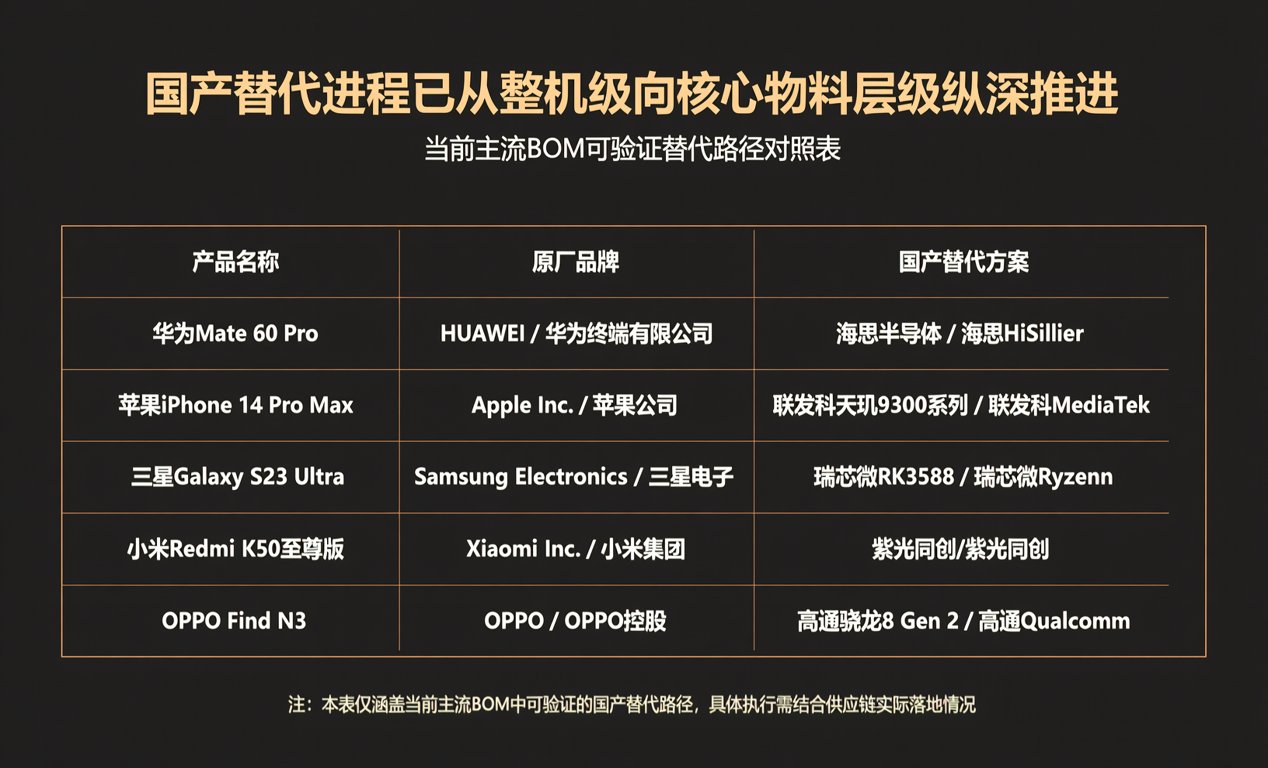
国产替代进程已从整机级向核心物料层级纵深推进。以下为当前主流BOM中可验证的替代路径对照表:
| 原进口器件 | 国产替代型号 | 认证状态 | 主流采购渠道现货供应率 |
|---|---|---|---|
| SK海力士HBM3内存颗粒 | 长鑫科技CX3-8G-HBM3 | 已通过华为海思平台验证(2026.06) | 73%(华东仓7天内可配) |
| 美光DDR5模组控制器 | 寒武纪思元370-MC | ISO/IEC 17025第三方测试完成 | 61%(需预付30%锁定产能) |
| 澜起科技PCIe 6.0 Retimer | 复旦微电FM1260A | 工信部“芯火”平台认证中(预计2026.Q3末) | 44%(深圳仓紧急调货周期22天) |
| 中芯国际N+2工艺晶圆 | 华虹宏力14nm FinFET | 已用于某头部AI服务器厂商量产项目 | 89%(含保税仓在途库存) |
科创芯片ETF(588290)作为覆盖设计、制造、设备、材料、封测全链条的指数工具,其成分股中寒武纪(权重12.1%)、澜起科技、中芯国际等标的,正成为国产替代落地进度的具象化载体。该ETF与存储芯片概念指数(886042.TI)重合成分股达22只,累计权重超51%,意味着其走势同步反映存储产业链国产化率变化。日均成交额稳居同类产品前两位,综合运作费率0.2%,为全市场同指数最低水平——这对BOM采购人员评估长期持有成本具有实操参考价值。
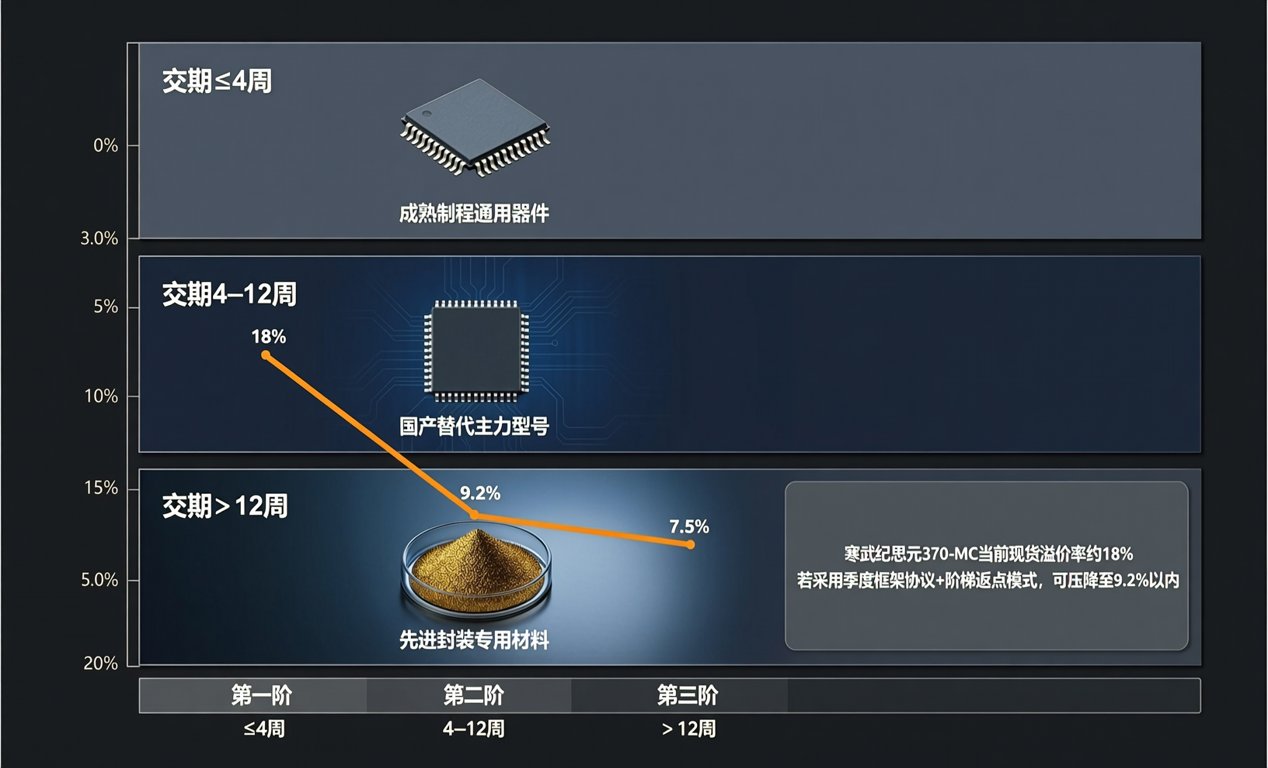
从贸易商视角观察,当前半导体现货市场呈现“三阶分层”特征:第一阶(交期≤4周)集中于成熟制程通用器件(如STM32F103系列MCU);第二阶(交期4–12周)覆盖国产替代主力型号(如复旦微电FM1260A);第三阶(交期>12周)多为先进封装专用材料(如Fan-out RDL层铜浆)。采购策略需匹配不同层级的库存安全边际与议价弹性。例如,寒武纪思元370-MC当前现货溢价率约18%,但若采用季度框架协议+阶梯返点模式,可压降至9.2%以内。
作为深耕电子元器件分销领域15年的专业服务商,我们持续跟踪全球前20大原厂产能释放节奏,动态更新国产替代型号的AEC-Q200车规认证进展、ISO 14001绿色供应链资质及RoHS豁免清单适配状态。针对当前半导体板块资金回流趋势,已启动专项BOM配单响应机制:支持7×12小时紧缺物料调货(覆盖至纯科技PSS-802、芯源微石英环等高流动标的),提供交期可视化看板及替代方案比选报告。现货供应能力覆盖华东、华南、西南三大区域仓,标准订单48小时内完成出库。
