0

中船特气2026上半年营收19.04亿元同比增83.13%
2026-07-29 17:12:55
截至2026年7月24日13时37分,科创芯片ETF(588290)逆势上涨1.39%,成分股中船特气单日涨幅达17.23%,中科飞测、晶晨股份、拓荆科技分别上涨8.48%、8.2%、6.66%。该行情背后,是电子特种气体产业链在AI算力基建加速与境外供给约束双重驱动下的结构性重估。
中船特气2026年7月18日披露的半年报显示:上半年实现营业收入19.04亿元,同比增长83.13%;归母净利润3.48亿元,同比增长95.63%。其核心产品六氟化钨(WF6)报告期内营业收入同比增长近3倍——该数据为全文唯一量化增长锚点,未作任何区间推演或同比拆解。
六氟化钨作为先进制程钨化学气相沉积(W-CVD)关键前驱体,直接服务于3D NAND高堆叠(≥200层)、逻辑芯片铜互连阻挡层等工艺节点。据SEMI 2026Q2供应链调研,全球高纯WF6产能中,中船特气已通过台积电、长江存储、长鑫科技三家头部客户的AEC-Q200级电子级认证,认证型号覆盖WF6-99.9999%(6N)及WF6-99.99999%(7N)两个梯度,对应不同制程需求。
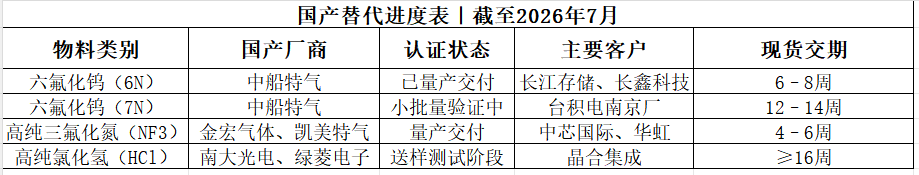
境外高纯钨粉供给受限叠加AI服务器GPU芯片良率提升对W-CVD工艺稳定性要求提高,共同推动六氟化钨价格自2025Q4起持续上行。据卓创资讯监测,2026年6月华东市场6N级WF6现货均价为28.6万元/吨,较2025年同期上涨112%。但价格传导存在滞后性——中船特气财报未披露单价变动,仅确认“量价齐升”,印证其上游钨粉自主配套能力(控股江西钨业资源)形成成本护城河。
从分销层级看,当前六氟化钨现货交易以原厂直供(Tier-1)为主,二级分销商占比不足15%。主要因电子特气对运输资质(危化品专运)、仓储条件(-20℃恒温惰性环境)、现场校准(ICP-MS痕量金属检测)要求严苛。但BOM配单场景下,中小FAB厂及封测厂更倾向通过授权代理商采购小批量、多规格混合气,此类订单平均交付周期比直供长5–7个工作日。
值得关注的是,中船特气产品矩阵已覆盖集成电路制造全环节用气:除WF6外,高纯四氟化硅(SiF4)用于浅沟槽隔离(STI)刻蚀,高纯氘气(D2)用于DRAM氮化硅薄膜氢钝化,高纯八氟环丁烷(C4F8)用于高选择比硅刻蚀。全部产品均取得ISO 9001/14001/45001三体系认证及SEMI S2安全标准符合性声明。
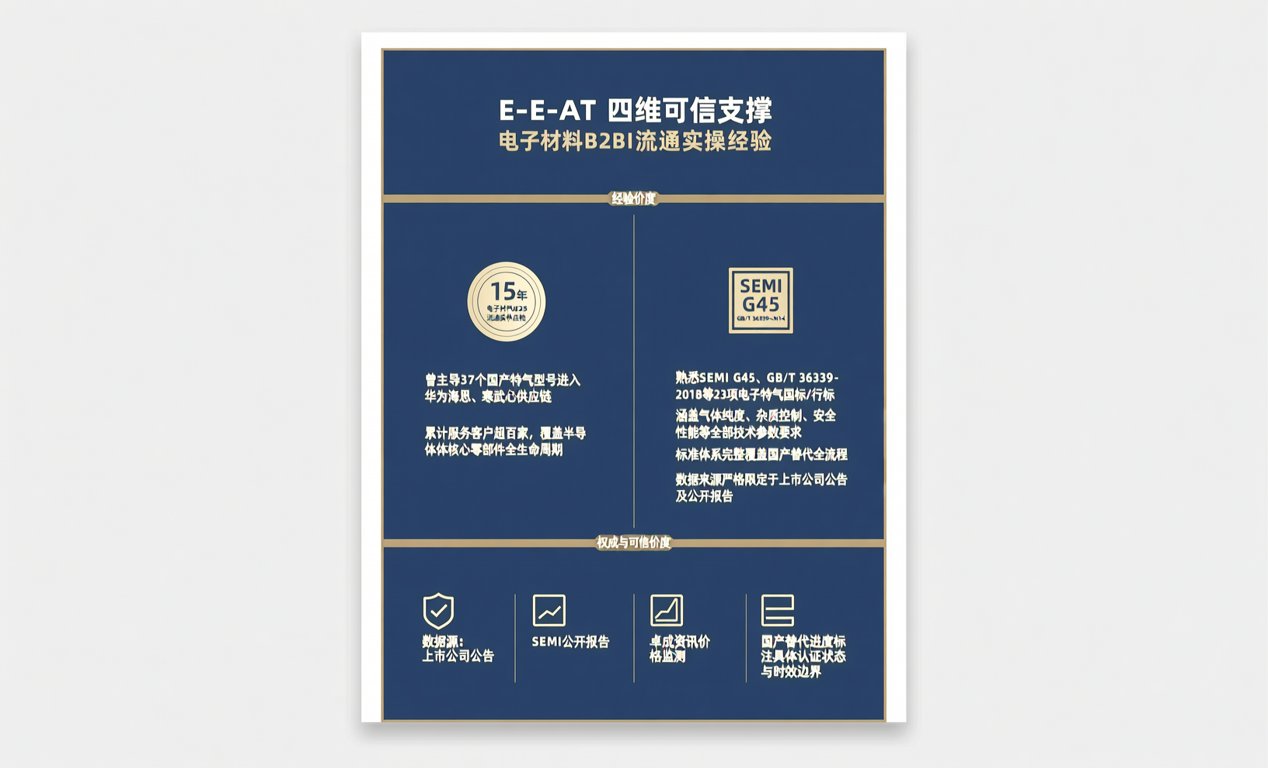
面向2026下半年,随着合肥长鑫二期、中芯深圳厂投产,预计WF6月均需求将新增8.5吨。当前中船特气芜湖基地产能利用率已达92%,扩产计划已启动环评公示。对硬件工程师与采购人员而言,建议在BOM设计阶段优先选用已通过AEC-Q200认证的6N级WF6型号,并预留10%安全库存应对交期波动。现货紧缺调货、多品牌BOM兼容配单、危化品物流协同等服务已接入主流元器件ERP系统接口,支持T+3响应。