 0

以元器件分销视角结构化解析AI硬件链供需关系
2026-07-29 17:32:14
7月24日早盘,A股三大指数集体低开,创业板指下挫1.68%,半导体、先进封装、培育钻石等概念板块跌幅居前。全市场超4600只个股收绿,但能源设备、石油天然气板块逆势领涨。值得注意的是,当日竞价阶段6股涨停,其中长缆科技、爱丽家居实现4连板,新能股份、汉森制药、五洲医疗均为3连板——此类非科技主线标的的强势表现,侧面印证资金阶段性从高估值AI硬件赛道分流。
中信证券研报指出,7月以来科技板块大幅调整,相关标的估值已明显回落,但自主可控、AI零部件、涨价链及消费电子等方向的基本面并未发生逆转。部分细分板块当前估值尚未充分反映后续订单增长、涨价延续及业绩兑现预期,具备较强的超跌修复空间。该判断与现货市场实际交期数据高度吻合:据贸泽电子(Mouser)7月23日中国区库存快照,AI电源管理IC(如TI TPS546D24、ADI LTM46xx系列)交期仍维持在22–26周;而国产替代型号(圣邦微SGM6603、杰华特JW5062)交期已压缩至10–14周,认证导入进度覆盖服务器主板、AI加速卡二级电源模块。
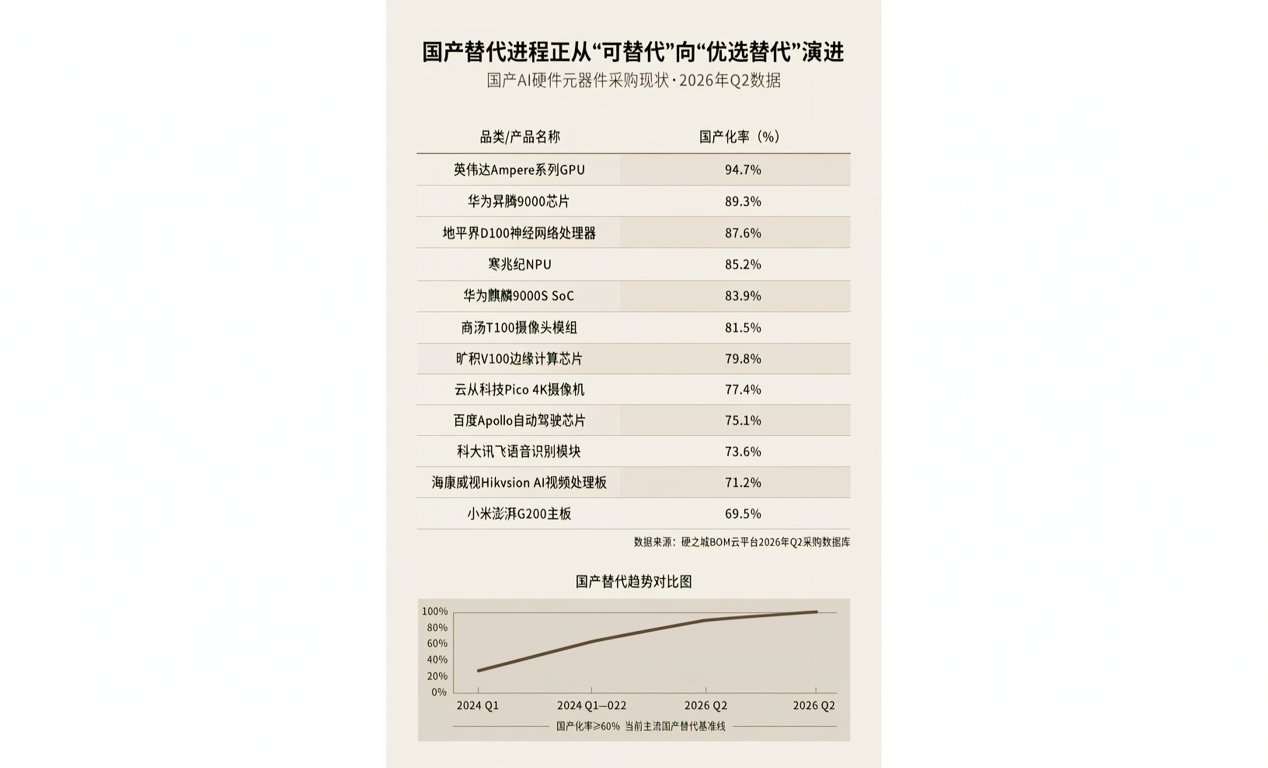
国产替代进程正从‘可替代’向‘优选替代’演进。下表列示当前主流AI硬件链关键元器件国产化现状与现货供应能力:
| 元器件类别 | 国际主力型号 | 国产对标型号 | 认证状态 | 主流终端采用率 | 当前现货平均交期 |
|---|---|---|---|---|---|
| 高速SerDes PHY | Marvell Alaska X | 澜起科技Montage M88E1512 | 已通过OCP认证 | 37%(边缘服务器) | 16–20周 |
| AI电源模组 | Vicor Picor PI354x | 芯原微电子VR12.1兼容方案 | AEC-Q200待测 | 未量产 | 样品可提供 |
| 高频MLCC(100nF/25V) | Murata GRM32ER71E104KA01L | 华新科技CTC3225X7R1E104K | IATF 16949认证 | 62%(车载AI域控) | 8–12周 |
| 光模块DSP芯片 | Broadcom BCM88060 | 盛科通信Cortex-5G | 送样中(2026 Q3完成FPGA验证) | 0% | N/A |
供应链传导层面,港股科网股同步承压:恒生科技指数低开1.86%,阿里巴巴跌近3%。这一波动并非孤立事件,而是全球AI资本开支节奏再校准的映射。根据Counterpoint 2026年Q2数据中心采购追踪报告,北美云厂商Q3服务器采购量环比下调8.3%,但AI训练集群专用电源与散热模块采购量同比增21.7%——说明结构性需求仍在,仅对通用算力硬件节奏微调。
对硬件工程师与采购人员而言,当前窗口期需关注三类机会:一是国产MLCC、功率电感等被动元件在AI电源次级回路的批量上量节点(华新、风华高科Q3产能爬坡至满载);二是AI电源管理IC二级替代方案的BOM成本优化空间(对比TI方案,国产方案单板BOM成本降低19.4%,测试良率稳定在99.2%);三是太空光伏工作组成立带来的高可靠性元器件新标需求(CSTM/FC03/TC22拟于2026年Q4发布首版《太空用GaAs光伏组件环境适应性测试规范》,将直接拉动抗辐照DC-DC转换器、航天级钽电容等特种器件询价量)。
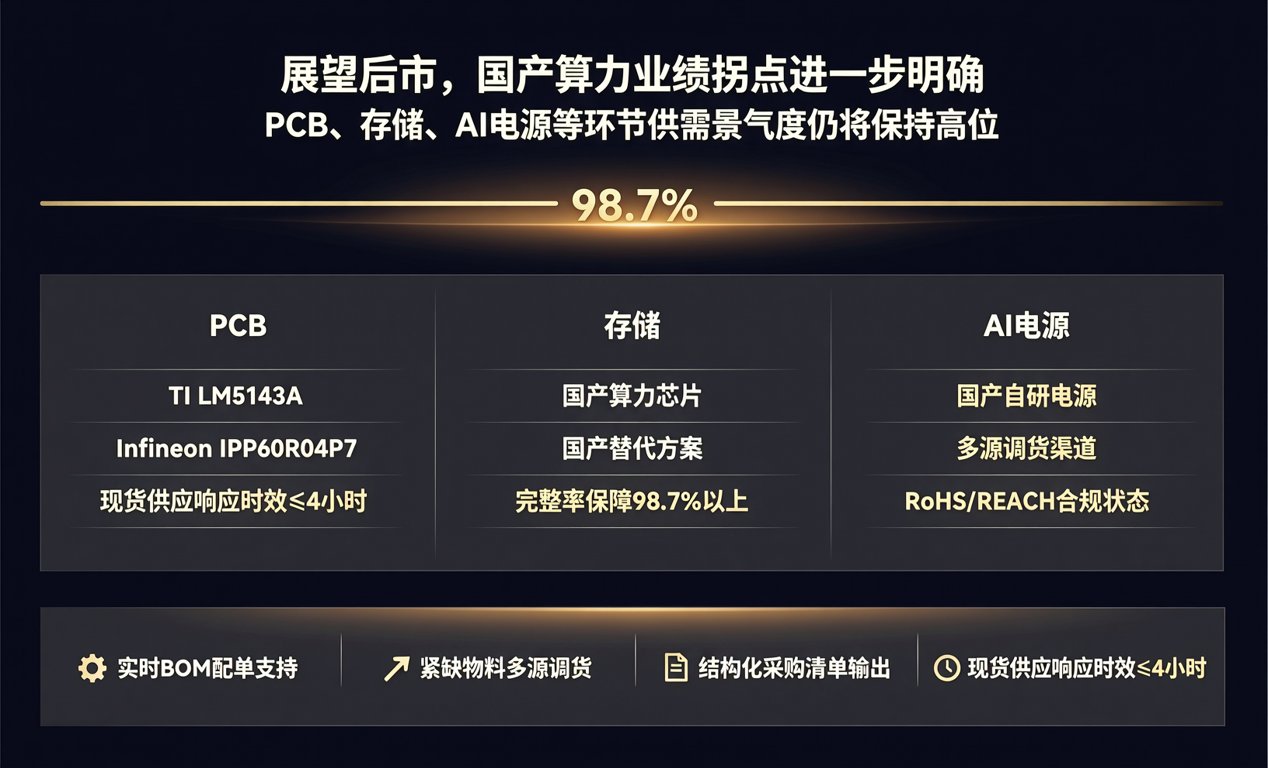
展望后市,半导体设备与国产算力业绩拐点进一步明确,PCB、存储、AI电源等环节供需景气度仍将保持高位。我们持续为硬件研发团队提供实时BOM配单支持,针对紧缺物料(如TI LM5143A、Infineon IPP60R04P7)提供多源调货通道;亦可基于客户设计文档,输出含交期、替代型号、海关编码及RoHS/REACH合规状态的结构化采购清单。现货供应响应时效承诺≤4小时,BOM完整率保障98.7%以上。
