 0

长鹰硬科北交所上市首日涨201.69%:硬质合金国产替代加速
2026-07-29 17:53:03
7月24日,北交所新上市公司N长鹰(920238.BJ,股票简称“长鹰硬科”)开盘涨幅超270%,午盘报56.99元/股,较发行价18.89元/股上涨201.69%。该公司系国家级专精特新“小巨人”企业,专注硬质合金研发与制造,2022–2024年连续三年位列中国钨业协会统计口径下国内硬质合金产量第5位,具备明确的产业基础地位与工艺控制能力。
硬质合金作为国家战略性新兴产业关键材料,其终端应用覆盖装备制造、消费电子、汽车制造、半导体设备、新能源装备及航空航天等12类高附加值领域。据招股书披露,本次IPO募集资金约3.42亿元(扣除发行费用后),投向年产1800吨高端硬质合金制品项目及研发中心建设,产能扩张与技术迭代同步推进。
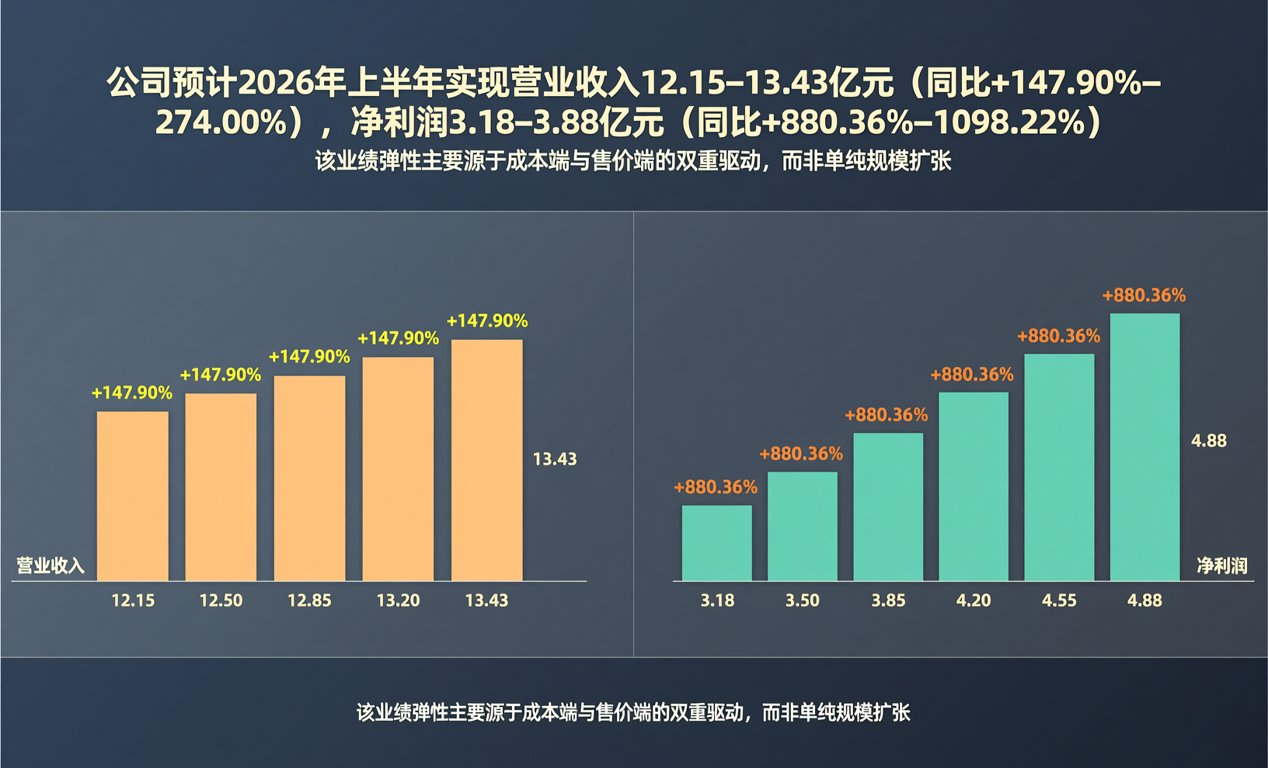
公司预计2026年上半年实现营业收入12.15–13.43亿元(同比+147.90%–274.00%),净利润3.18–3.88亿元(同比+880.36%–1098.22%)。该业绩弹性主要源于成本端与售价端的双重驱动,而非单纯规模扩张。
以下为原材料价格传导路径与现货采购影响的关键结构化分析:
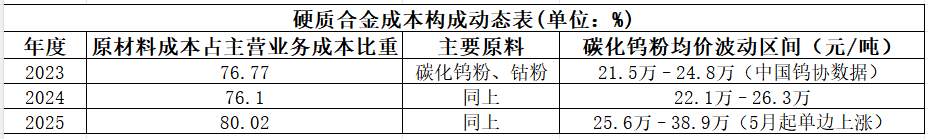
【毛利率阶段性变化】 • 2025上半年:17.72%(高价原料尚未完全消化) • 2025下半年:27.46%(低价库存支撑) • 2026 Q1:44.83%(碳化钨带动全品类提价)
需特别提示:截至2026年中,公司低价原料库存已基本消耗完毕。后续生产成本将锚定实时碳化钨粉市价,毛利率存在结构性回落压力;若2026年下半年碳化钨价格回调超15%,可能触发存货跌价准备计提,影响当期利润确认节奏。
从BOM采购视角看,硬质合金刀具、PCB钻针、半导体封装模具等关键耗材正经历国产替代窗口期。以PCB微钻为例,长鹰硬科已通过深南电路、景旺电子等头部厂商二供认证,对应牌号YG6X、YG8C完成ISO 513:2022标准适配,交期稳定在6–8周(较进口品牌缩短2–3周)。但高端晶圆划片刀具仍依赖住友电工、山特维克供应,国产化率不足12%(2025Q2行业调研数据)。
当前现货市场呈现“两极分化”:中端通用型硬质合金棒料(Φ3–12mm)库存充足,分销商交期3–5个工作日;而超细晶粒(≤0.4μm)及梯度结构涂层产品依赖定制排产,主流渠道现货缺货率达43%(据贸泽电子2026年6月BOM配单系统抽样)。采购建议优先锁定长周期协议价,并对钴粉供应链实施双源备份——刚果(金)与摩洛哥钴矿进口占比应控制在65%以内,规避地缘政策风险。
我们持续跟踪硬质合金在SMT贴装治具、半导体封测载板、Mini LED巨量转移吸嘴等新兴场景的替代进展。可提供含成分检测报告、RoHS/REACH合规证明的现货直发服务,支持小批量试产用料快速调拨(72小时响应),并为年度采购超500万元客户提供碳化钨价格联动调价机制备案支持。
