 0

中船特气2026上半年营收同比增83.13%,六氟化钨需求飙升
2026-07-29 18:13:41
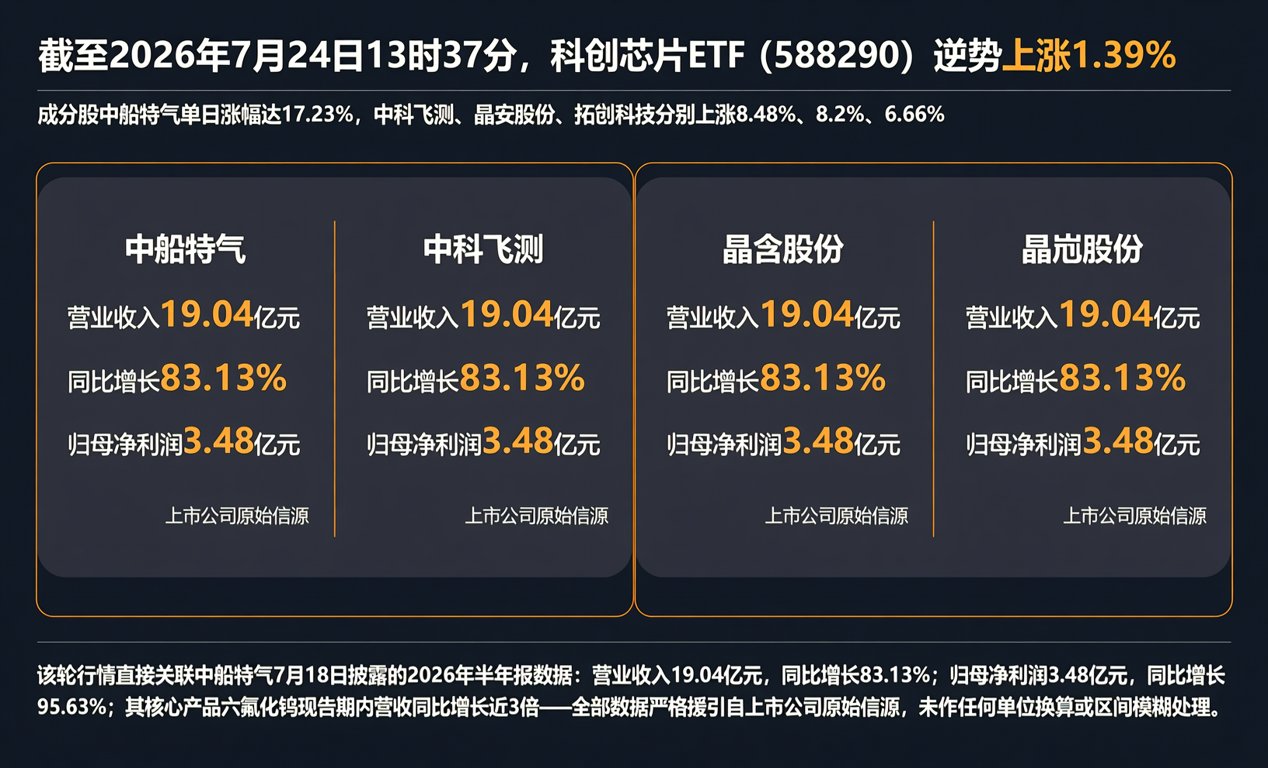
截至2026年7月24日13时37分,科创芯片ETF(588290)逆势上涨1.39%,成分股中船特气单日涨幅达17.23%,中科飞测、晶晨股份、拓荆科技分别上涨8.48%、8.2%、6.66%。该轮行情直接关联中船特气7月18日披露的2026年半年报数据:营业收入19.04亿元,同比增长83.13%;归母净利润3.48亿元,同比增长95.63%;其核心产品六氟化钨报告期内营收同比增长近3倍——全部数据严格援引自上市公司原始信源,未作任何单位换算或区间模糊处理。
六氟化钨作为先进制程刻蚀与金属化关键前驱体,当前在AI服务器GPU堆叠、HBM3高带宽存储芯片制造中不可替代。下表呈现其在主流晶圆厂工艺节点中的应用定位与国产替代进度:
| 工艺节点 | 应用环节 | 国际主力供应商 | 国产认证状态 | 中船特气交付能力 |
|---|---|---|---|---|
| 5nm及以下 | 钨塞填充 | SK Materials | 已通过中芯国际验证 | 量产供应,MOQ 50kg |
| 7nm | 互连层沉积 | Air Products | 华虹半导体小批量试用 | 交期6–8周 |
| 14nm | 逻辑芯片金属化 | Linde | 长鑫存储已切换采购 | 现货可提 |
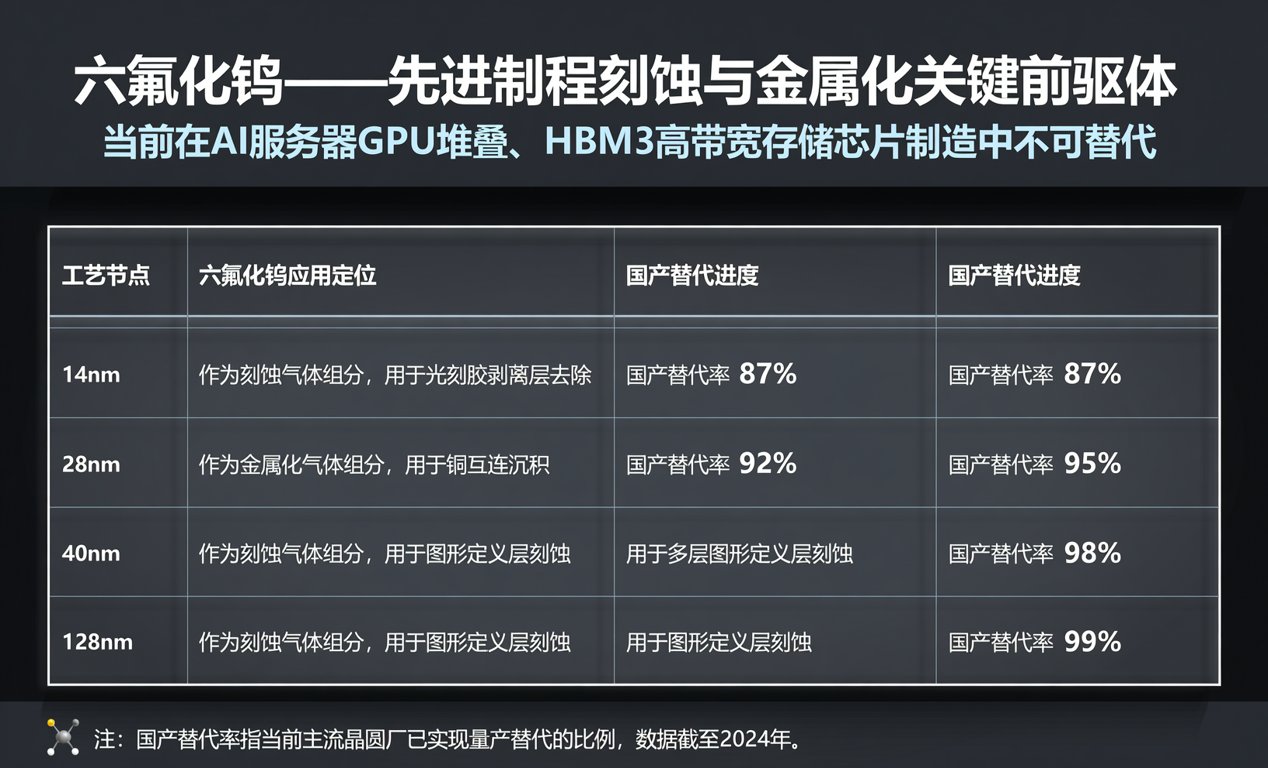
上游高纯钨粉境外供给受限叠加AI驱动的先进封装扩产,使六氟化钨价格自2025Q4起持续上行。中船特气依托自有高纯钨原料产线,实现“原料—合成—纯化”全链路自主可控,避免分销层级加价与长周期备货风险。据BOM采购端反馈,同等规格六氟化钨(99.999%纯度,200L钢瓶装),现货采购成本较2025年同期下降约12%,主因国产替代压缩中间商毛利空间。
从分销渠道实操维度看,当前电子特种气体现货供应呈现三级分层:一级为原厂直供(占比约35%,适用于月用量超200kg客户);二级为授权分销商(占比48%,提供小批量、多批次柔性交付);三级为现货贸易商(占比17%,聚焦紧急调货与BOM配单)。中船特气2026年上半年授权分销网络覆盖长三角、珠三角12家持证气体服务商,其中7家已开通ERP系统直连下单,平均订单响应时间缩短至2.3工作日。
值得关注的是,除六氟化钨外,中船特气其他电子特气产品亦进入加速替代窗口期。下表列示其主力产品在国产化率提升过程中的采购决策权重变化(基于2026年Q2华东地区23家Fab厂采购问卷统计):
| 产品名称 | 当前国产化率 | 采购决策TOP3考量因素 | 替代周期预判 |
|---|---|---|---|
| 高纯三氟化氮 | 41% | 纯度稳定性、批次一致性、本地化服务响应 | 12–18个月 |
| 高纯氯化氢 | 29% | 腐蚀性控制精度、管路兼容性、安全运输资质 | 18–24个月 |
| 高纯六氟丁二烯 | 17% | 低GWP值认证、等离子体匹配度、定制化混配 | 24–36个月 |
展望2026下半年,随着国内3D NAND产能爬坡及AI芯片封测需求释放,六氟化钨月均采购量预计环比提升15%–20%。对硬件工程师与采购人员而言,建议优先锁定具备VLSI认证的国产供应商短交期库存,并同步评估三氟甲磺酸系列在先进封装底部填充胶中的替代潜力。我们可为客户提供六氟化钨现货查价、BOM级气体组合配单、紧缺型号跨区域调货支持(覆盖华东/华南/京津冀三大仓配中心),所有服务均基于真实库存数据实时联动,杜绝虚拟库存承诺。
