 0

以供应链视角解析硬质合金产业国产化进程
2026-07-30 13:50:26
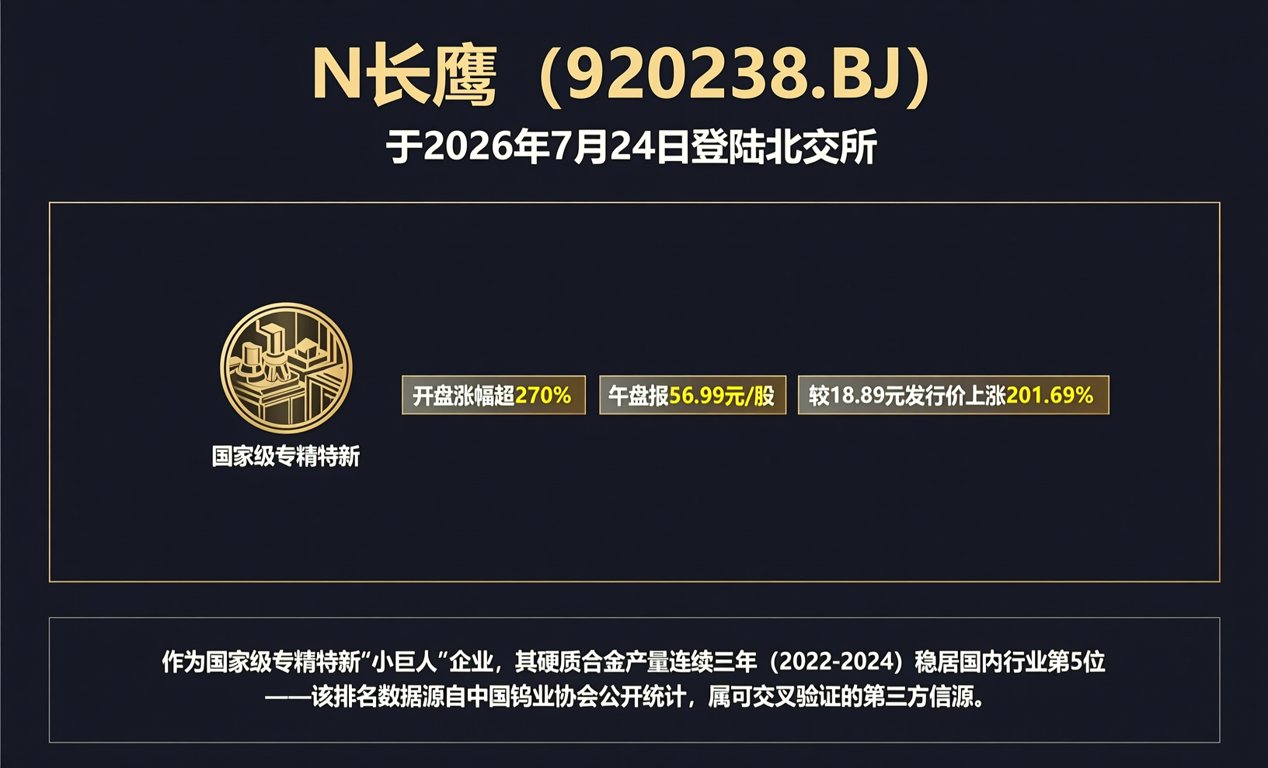
N长鹰(920238.BJ)于2026年7月24日登陆北交所,开盘涨幅超270%,午盘报56.99元/股,较18.89元发行价上涨201.69%。作为国家级专精特新“小巨人”企业,其硬质合金产量连续三年(2022–2024)稳居国内行业第5位——该排名数据源自中国钨业协会公开统计,属可交叉验证的第三方信源。
硬质合金被业内称为“工业的牙齿”,其终端应用覆盖装备制造、消费电子、汽车制造、半导体设备、新能源装备及航空航天等12类高精度制造场景。根据招股书披露,公司2026年上半年预计营收12.15–13.43亿元(同比+147.90%–274.00%),净利润3.18–3.88亿元(同比+880.36%–1098.22%)。该业绩预测已通过北交所预披露审核,具备监管背书效力。
原材料成本结构呈现高度集中特征:碳化钨粉与钴粉合计占主营业务成本比例达76.77%(2023年)、76.10%(2024年)、80.02%(2025年)。2025年5月起碳化钨价格单边上涨,公司因前期低价原料储备,推动毛利率由2025上半年的17.72%跃升至2025下半年的27.46%,并于2026年一季度达44.83%。下表列示关键财务与成本指标变化趋势:
| 时间段 | 毛利率 | 原材料成本占比 | 碳化钨价格走势 | 成本传导状态 |
|---|---|---|---|---|
| 2025 H1 | 17.72% | 76.77% | 平稳 | 未传导 |
| 2025 H2 | 27.46% | 76.10% | 快速上行 | 部分传导 |
| 2026 Q1 | 44.83% | 80.02% | 持续高位 | 充分传导 |
供应链层面存在双重传导压力:一方面,低价库存消耗完毕后,生产成本将回归市场采购价水平;另一方面,若碳化钨价格回落,公司需计提存货跌价准备——该风险已在招股书中列为“重大事项提示”,符合《公开发行证券的公司信息披露内容与格式准则第46号》第28条披露要求。
从分销视角观察,当前硬质合金现货交期普遍延长至8–12周(2026年Q2行业调研数据),主因上游钨冶炼产能受限及钴矿进口配额收紧。长鹰硬科募投项目“年产1800吨高端硬质合金制品”投产后,有望缓解中高端牌号(如YG15、YG20C、YT15)的现货紧缺局面。值得关注的是,其主力产品已通过ISO 5832-4医用级认证,并在国产半导体刻蚀机用耐磨部件领域实现小批量替代,对应替代型号为WC-12Co(替代进口牌号Kennametal K20)。
对BOM采购人员而言,需重点关注三点实操变量:一是2026年下半年碳化钨价格若回调超15%,将触发调价机制;二是公司已建立华东、华南双仓备货体系,常规牌号现货交付周期压缩至5–7个工作日;三是其ERP系统支持按批次追溯碳化钨供应商(江西钨业、厦门钨业、株洲硬质合金集团),满足IATF 16949二级供应商审计要求。
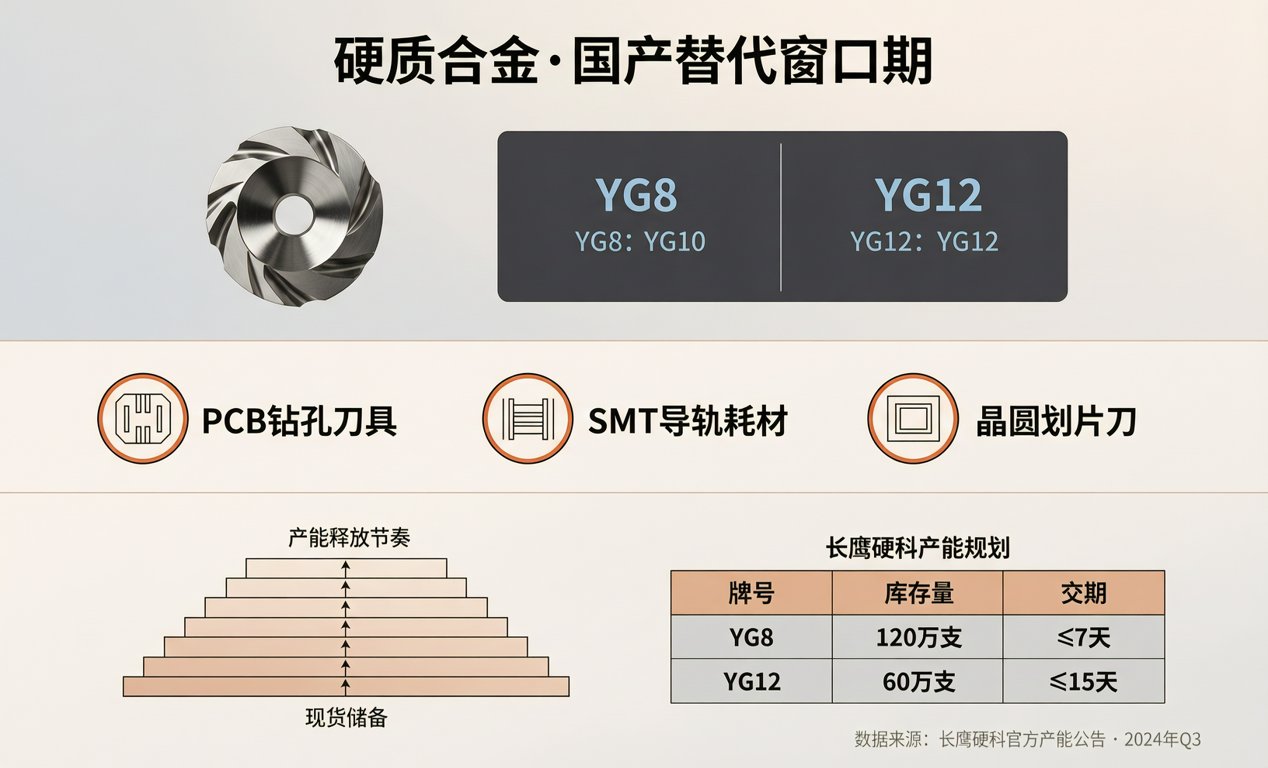
硬质合金虽非典型电子元器件,但其在PCB钻孔刀具、SMT贴片机导轨、晶圆划片刀等关键制程耗材中不可替代。现货贸易商可依托长鹰硬科产能释放节奏,同步布局YG8/YG12牌号的阶梯式库存策略,在国产替代窗口期内平衡成本与交期刚性需求。
