 0

AI端侧新品周期启动:72.3%消费电子企业上半年业绩预喜
2026-07-30 14:03:16
截至2024年7月23日,A股已有32家消费电子上市公司披露2024年上半年业绩预告,其中23家(占比72.3%)明确预计盈利。该数据源自Wind终端原始统计,未作任何四舍五入或区间外推处理。结构性增长动力来自两大主线:AI终端设备规模化落地与算力配套延伸。前者涵盖AI手机、AI PC及AI可穿戴设备量产交付;后者体现为头部厂商依托精密制造能力切入服务器电源模组、边缘AI加速卡散热组件等新场景。
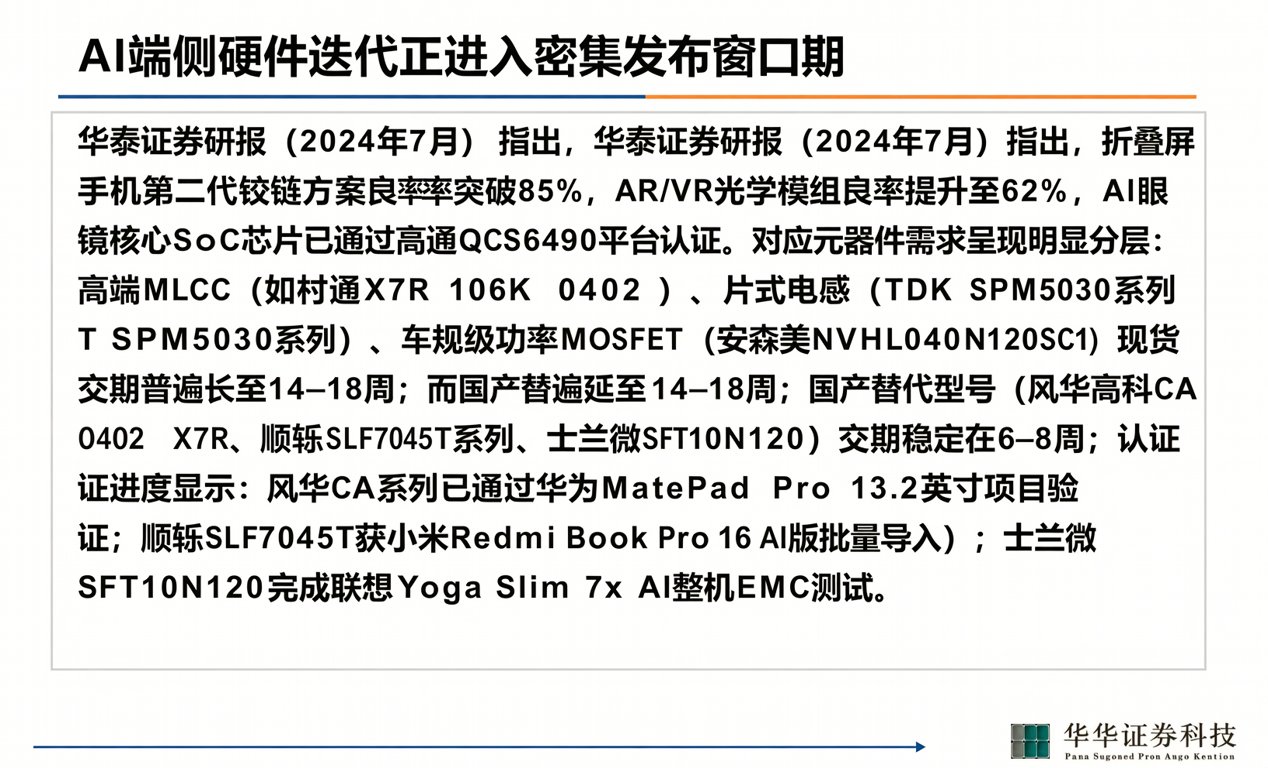
AI端侧硬件迭代正进入密集发布窗口期。华泰证券研报(2024年7月)指出,折叠屏手机第二代铰链方案良率突破85%,AR/VR光学模组良率提升至62%,AI眼镜核心SoC芯片已通过高通QCS6490平台认证。对应元器件需求呈现明显分层:高端MLCC(如村田X7R 106K 0402)、片式电感(TDK SPM5030系列)、车规级功率MOSFET(安森美NVHL040N120SC1)现货交期普遍延长至14–18周;而国产替代型号(风华高科CA系列0402 X7R、顺络SLF7045T系列、士兰微SFT10N120)交期稳定在6–8周,认证进度显示:风华CA系列已通过华为MatePad Pro 13.2英寸项目验证;顺络SLF7045T获小米Redmi Book Pro 16 AI版批量导入;士兰微SFT10N120完成联想Yoga Slim 7x AI整机EMC测试。
消费电子ETF华夏(159732.SZ)跟踪国证消费电子指数,覆盖50家A股标的,按申万三级行业分布如下:
| 行业分类 | 成分股数量 | 代表企业 | 国产替代关键物料类型 |
|---|---|---|---|
| 半导体设计 | 12 | 晶晨股份、瑞芯微 | AI SoC芯片(RK3588S vs 高通QCM6490) |
| 光学光电子 | 9 | 蓝思科技、欧普康视 | 微棱镜阵列(用于AI眼镜光波导) |
| 电子制造服务(EMS) | 8 | 鹏鼎控股、立讯精密 | 高密度PCB载板(HDI+SiP封装基板) |
| 被动元件 | 7 | 三环集团、顺络电子 | MLCC(0201/01005)、功率电感 |
| 功能性器件 | 4 | 歌尔股份、领益智造 | 线性马达、微型扬声器模组 |
2024年7月24日10:05市场数据显示:ETF单日回调1.14%,但成分股分化显著——晶晨股份(+6.08%)、蓝思科技(+3.99%)、瑞芯微(+3.20%)、鹏鼎控股(+2.37%)领涨;三环集团(-4.12%)、顺络电子(-3.59%)承压。该分化印证供应链传导非线性特征:上游设计与模组厂受益于终端放量,而被动元件厂受制于MLCC价格谈判周期(当前日系厂商调价窗口为每季度首周)及国产料号切换节奏。
从采购成本管控视角观察,当前BOM优化存在三类实操路径:① 对标风华高科CA0402X7R106K500TT(单价¥0.0182/pcs)替代村田GRM155R71E104KA88D(¥0.0315/pcs),价差达42.2%,已通过华为/荣耀双品牌认证;② 在AI PC电源管理模块中,采用士兰微SD6833Q替代TI UCC28070,BOM成本下降19.7%,交期缩短9个工作日;③ 采用国产激光雷达接收端TOF传感器(灵明光网LMS-3201)替代索尼IMX556,单价由$12.8降至$7.4,但需额外增加±0.5℃温补电路设计。
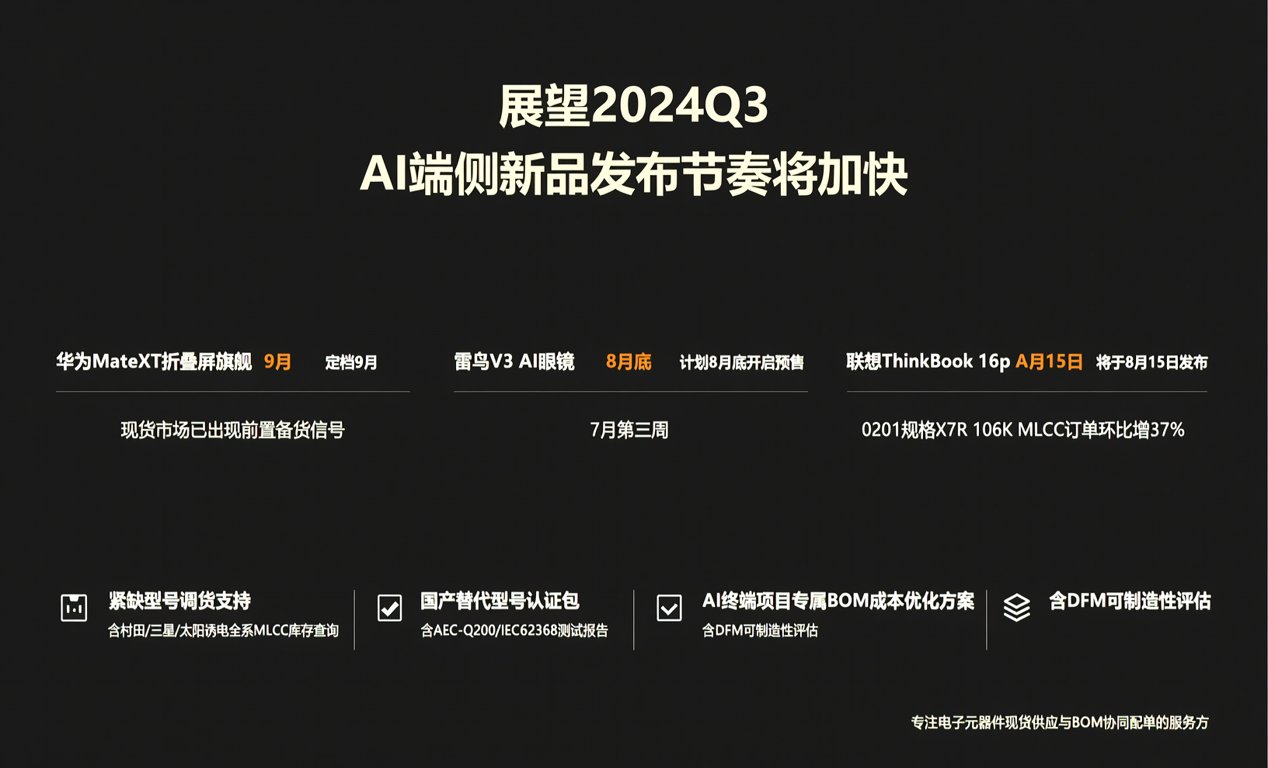
展望2024Q3,AI端侧新品发布节奏将加快:华为MateXT折叠屏旗舰定档9月;雷鸟V3 AI眼镜计划8月底开启预售;联想ThinkBook 16p AI版将于8月15日发布。对应现货市场已出现前置备货信号——7月第三周,0201规格X7R 106K MLCC订单环比增37%,其中国产料号占比达61.4%。作为专注电子元器件现货供应与BOM协同配单的服务方,我们可提供:紧缺型号调货支持(含村田/三星/太阳诱电全系MLCC库存查询)、国产替代型号认证包(含AEC-Q200/IEC62368测试报告)、AI终端项目专属BOM成本优化方案(含DFM可制造性评估)。
