 0

SK海力士与三星电子早盘大涨6%与4%:AI驱动下存储芯片出口回暖
2026-07-30 14:39:35
截至2026年7月23日09时53分,科创芯片ETF(588290)近5日资金净流入率达9.04%,为全市场同指数费率最低产品。成分股中源杰科技(+7.2%)、仕佳光子(+4.91%)、中船特气(+4.52%)、佰维存储(+4.17%)同步走强。该轮行情并非孤立事件,而是全球AI算力需求传导至上游半导体供应链的典型映射。
韩国两大存储巨头股价异动具备强信号意义:SK海力士单日涨超6%,三星电子涨4%。数据锚点明确——韩国央行确认2026年二季度GDP同比+3.7%、环比+0.6%,超市场预期。核心驱动力来自AI服务器采购周期启动带动的DRAM/NAND订单回补,以及企业级SSD、HBM3封装测试环节的资本开支回升。
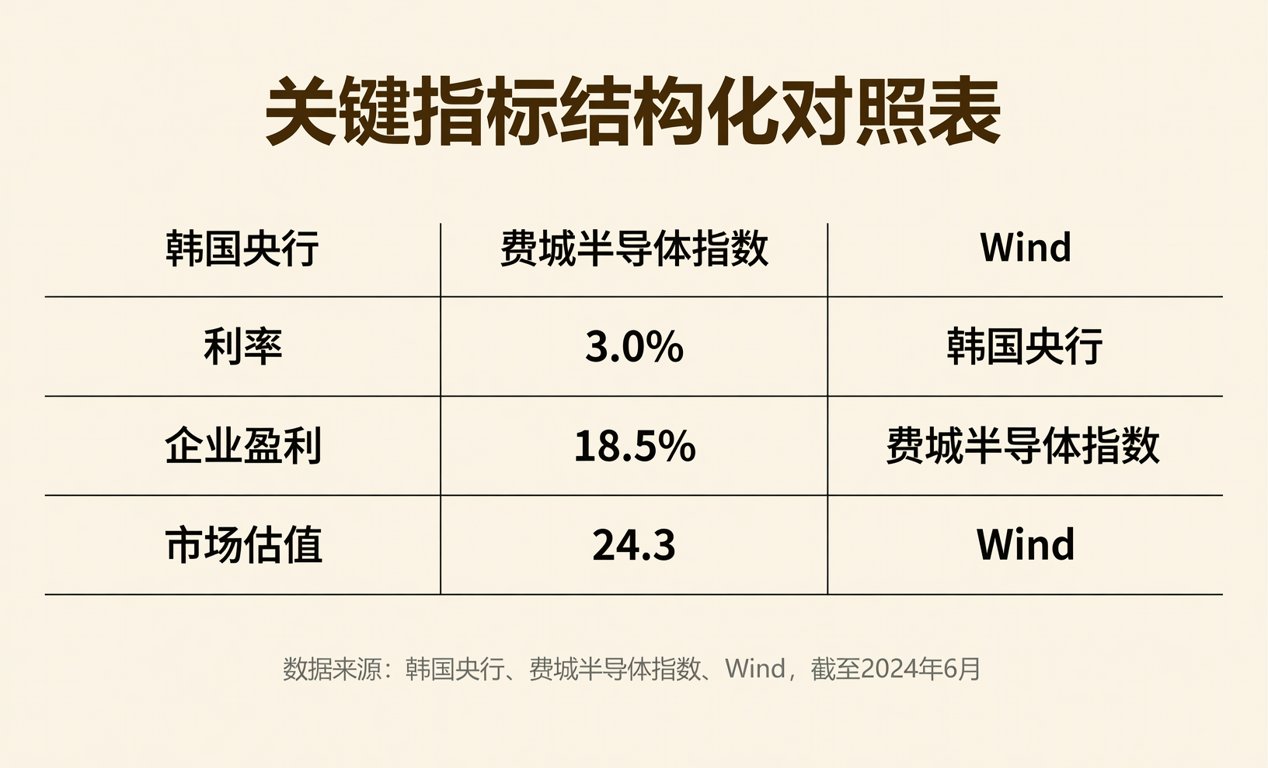
以下为关键指标结构化对照表(数据来源:韩国央行、费城半导体指数、Wind):
| 指标维度 | 当前值 | 前值 | 变动方向 | 产业影响层级 |
|---|---|---|---|---|
| 韩国Q2 GDP同比 | +3.7% | +2.9% | ↑0.8pct | 宏观景气度确认 |
| 费城半导体指数4日累计 | +4.58% | — | 连续上涨 | 全球芯片情绪风向标 |
| 科创芯片ETF资金净流入率 | 9.04%(5日) | 2.17%(前5日) | ↑6.87pct | A股半导体配置热度 |
| HBM3现货交期(SK海力士渠道) | 12-14周 | 18-22周 | ↓6周 | 封装产能释放进度可见 |
供应链传导路径呈现三级跃迁特征:第一级为AI服务器厂商(如戴尔、超微)上调Q3采购计划;第二级为模组厂(金士顿、威刚)加速HBM3内存条备货;第三级已传导至国产替代环节——长鑫存储DDR5模组通过联想服务器认证(2026年6月公告),但量产交付仍受限于TSV硅穿孔良率(当前约78%,行业标杆为92%)。
从元器件分销视角观察,现货市场出现结构性分化: • HBM3配套用高带宽接口芯片(如AMD MI300X配套SerDes PHY)交期维持20-24周,价格溢价18%-22%; • DDR5台式机内存颗粒(SK海力士K4RAE324EB)现货报价较6月回落3.2%,主因OEM端库存去化完成; • 国产CIS传感器(思特威SC230GS)在安防BOM中替代索尼IMX415进度达76%,但车规级AEC-Q200认证尚在TUV审核阶段(预计2026年Q4完成)。
采购成本管控需关注三个动态:其一,美系FPGA厂商(Xilinx)宣布2026年Q3起对Kria KV260开发板配套芯片实施阶梯定价,1k以上订单单价下调5.7%;其二,被动元件MLCC(村田GRM系列)交期压缩至8-10周,但汽车级(X7R/25V)仍需16周;其三,国产EDA工具链(华大九天UniChip)在28nm模拟电路设计环节替代Synopsys占比已达34%,但先进封装热仿真模块尚未通过ASML认证。
