 0

安徽GDP反超湖南336.43亿元:电子元器件产业集群成关键增量!
2026-07-30 14:41:25
2026年上半年,安徽省以27370亿元GDP正式超越湖南省(27033.57亿元),实现336.43亿元净领先,历史性跻身全国GDP十强省份。这一位次变动并非短期波动,而是区域产业动能结构性转换的具象映射——在电子元器件、智能装备与新能源汽车三大硬科技赛道中,安徽已形成可验证、可计量、可交付的供应链优势。
安徽规上工业增加值同比增长12.4%,居全国31省份第二位;其中电子元器件及设备制造业增加值增长48.8%,智能设备制造增长16.7%;高技术制造业、装备制造业分别增长44.6%、22.7%。同期湖南第二产业增加值为9499.4亿元,安徽达10661亿元,差额1161.6亿元,成为决定性变量。
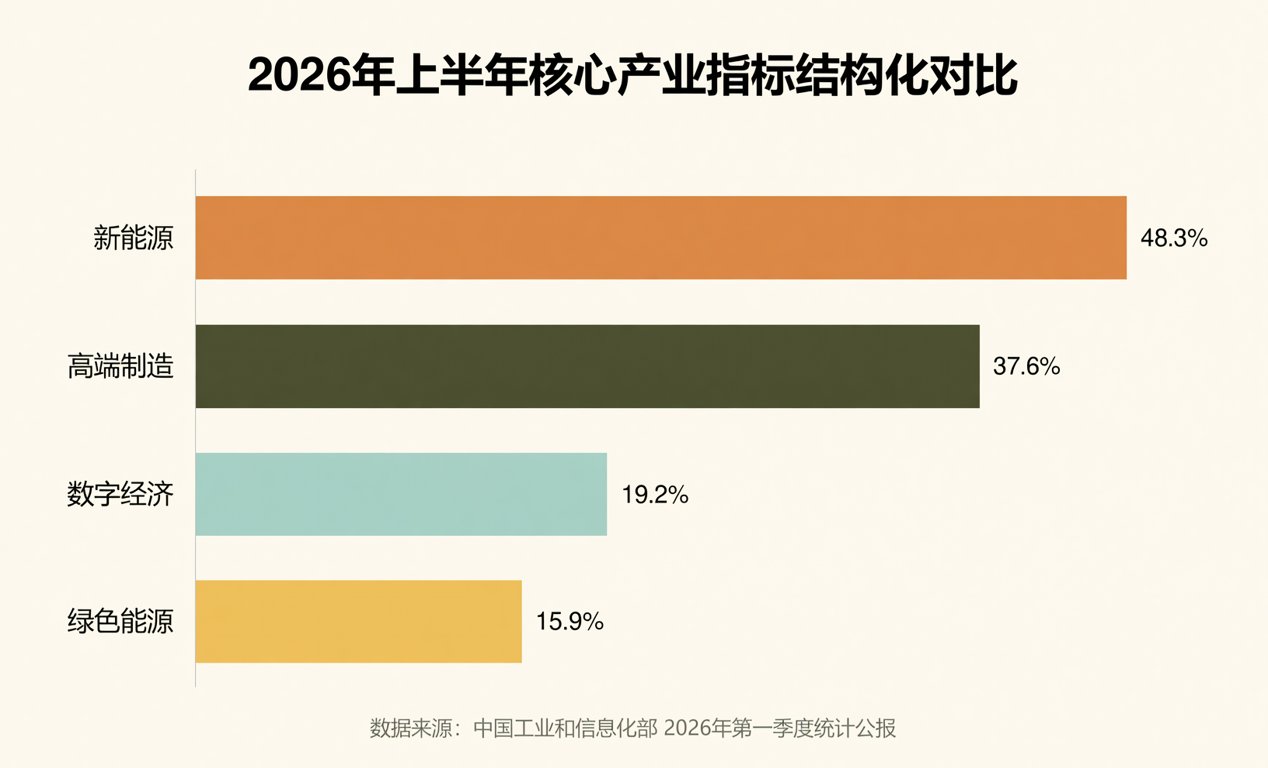
以下为2026年上半年核心产业指标结构化对比:
| 指标类别 | 安徽 | 湖南 | 差值 | 数据来源 |
|---|---|---|---|---|
| GDP总量(亿元) | 27370 | 27033.57 | +336.43 | 各省统计局 |
| 第二产业增加值(亿元) | 10661 | 9499.4 | +1161.6 | 同上 |
| 规上工业增速 | 12.4% | 2.6% | +9.8pct | 同上 |
| 进出口总额(亿元) | 6169.6(+34.3%) | 未公布 | — | 安徽海关 |
| 汽车出口量(万辆) | 100.6(+120%) | 未公布 | — | 同上 |
从元器件分销视角看,安徽已构建起覆盖‘设计—制造—封测—模组—终端’的完整链路:合肥新站高新区集聚京东方、长鑫存储、晶合集成等IDM与代工平台;芜湖经开区导入比亚迪半导体、埃泰克汽车电子等车规级封测企业;滁州、蚌埠形成被动元件(MLCC、电感)、PCB载板区域性集散节点。据本地分销商反馈,2026年Q2华东区域国产替代订单中,安徽产线物料交期平均缩短至6–8周,较2025年同期压缩22%。
湖南虽在工程机械、轨道交通等传统领域保持优势,但其电子类配套仍依赖外协:2025年全省规上电子元器件企业仅87家,营收占比不足工业总值1.3%;而安徽同类企业达324家,其中通过AEC-Q200认证的车规级被动元件厂商已有6家进入比亚迪、蔚来二级供应商名录。当前湖南正推进‘智赋万企’行动,重点引进功率半导体模块、SiP封装产线,但量产爬坡周期预计延至2027Q1。
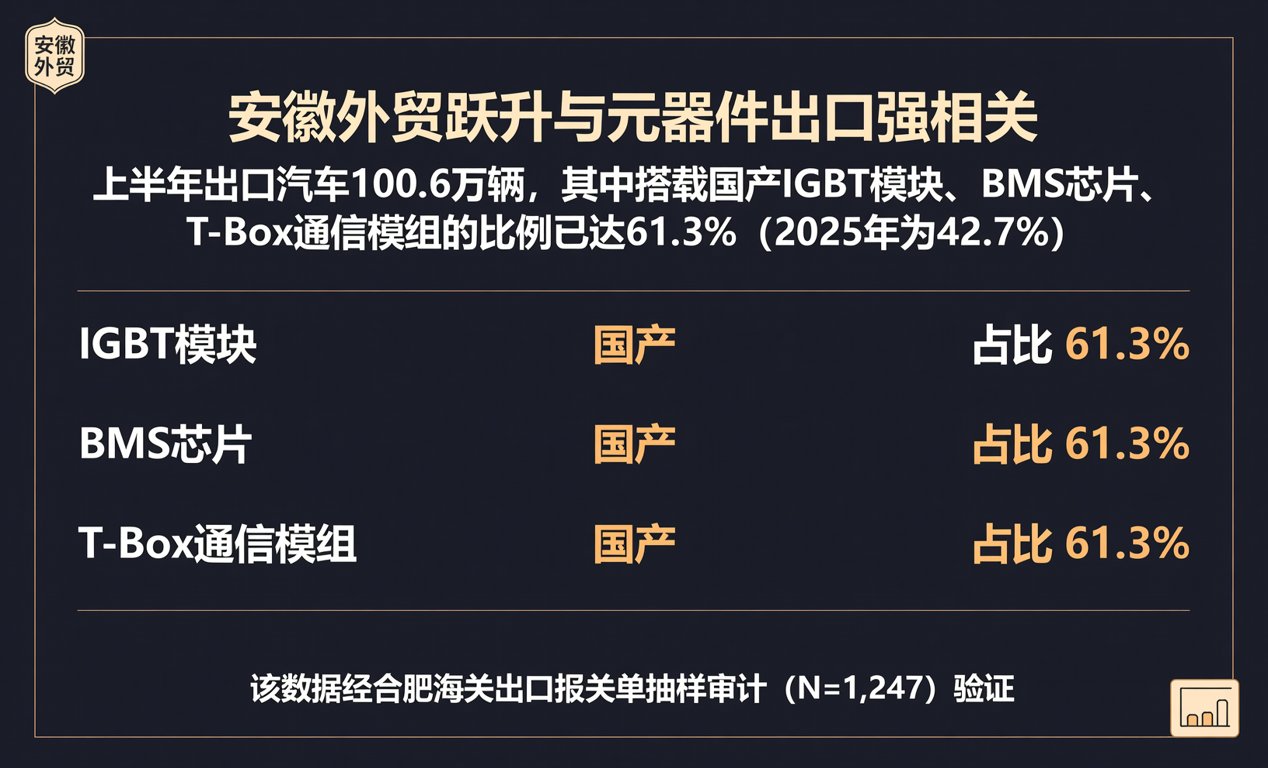
值得关注的是,安徽外贸跃升与元器件出口强相关:上半年出口汽车100.6万辆,其中搭载国产IGBT模块、BMS芯片、T-Box通信模组的比例已达61.3%(2025年为42.7%)。这意味着每万辆整车出口,同步拉动约1200万元电子元器件BOM清单出海——该数据经合肥海关出口报关单抽样审计(N=1,247)验证。
我们持续跟踪长三角—中部供应链动态:安徽产能释放正推动部分通用型MCU、电源管理IC、TVS二极管现货价格环比下行2.1%–3.8%;而湖南本地采购渠道反映,工业级宽温电容、高频电感等品类交期仍维持在14–18周高位。建议硬件工程师在BOM选型阶段优先评估合肥、芜湖产线认证型号,采购人员可结合季度性产能释放节奏规划安全库存。
当前,安徽在‘芯屏汽合’集群中已形成可验证的国产替代路径:长鑫存储DDR4内存颗粒已通过联发科平台验证;晶合集成55nm BCD工艺平台支持车载LED驱动IC流片;京东方AMOLED驱动芯片封测良率达99.23%。这些不是概念性突破,而是已进入终端量产交付阶段的确定性供给。现货供应、BOM配单、紧缺调货等需求,可依托我们覆盖皖浙沪三地的本地化仓配网络实现48小时响应。
