 0

AI算力驱动高端PCB供需失衡:价格涨超300%,订单排期延至2028
2026-07-24 18:04:59
当前AI服务器规模化部署正重构印制电路板(PCB)产业供需格局。据界面新闻援引行业一线数据,2024年以来高端PCB价格涨幅已突破300%,部分高阶料号报价较2023年初翻三倍以上;头部厂商产能利用率持续维持100%,客户插单平均等待周期超3个月,订单排期普遍锁定至2027年,核心客户合约覆盖已延伸至2028年。该现象非短期波动,而是AI算力基础设施升级引发的结构性紧缺,具备明确的技术演进锚点与供应链传导路径。
AI服务器PCB技术规格跃升是本轮紧缺的根本动因。对比传统服务器,单台AI服务器PCB价值量达普通服务器的近10倍;层数要求从常规16–20层跃升至30层以上,高端产品达70–100层;材料体系向高频高速覆铜板(如Megtron-6、Isola Astra BT)、低损耗树脂、精细线路(≤50μm线宽/线距)全面迁移。中信建投研报指出,AI场景正推动PCB向高多层、高密度、高速、低损耗方向系统性升级,高阶HDI需求年复合增速超25%。
上游材料约束加剧供应刚性。高端覆铜板(CCL)同步呈现供不应求状态,生益科技、南亚电子等厂商高Tg、高频系列产能满载,部分型号现货交期延长至20周以上。国产替代方面,中英科技已通过华为海思AI加速卡PCB基材认证(型号:ZL-100G),宏和科技RTF铜箔在70层以上AI背板量产良率达92.3%(2024Q2产线实测数据),但高频树脂基材仍依赖罗杰斯、松下进口,国产化率不足18%(中国电子材料行业协会2024年6月统计)。
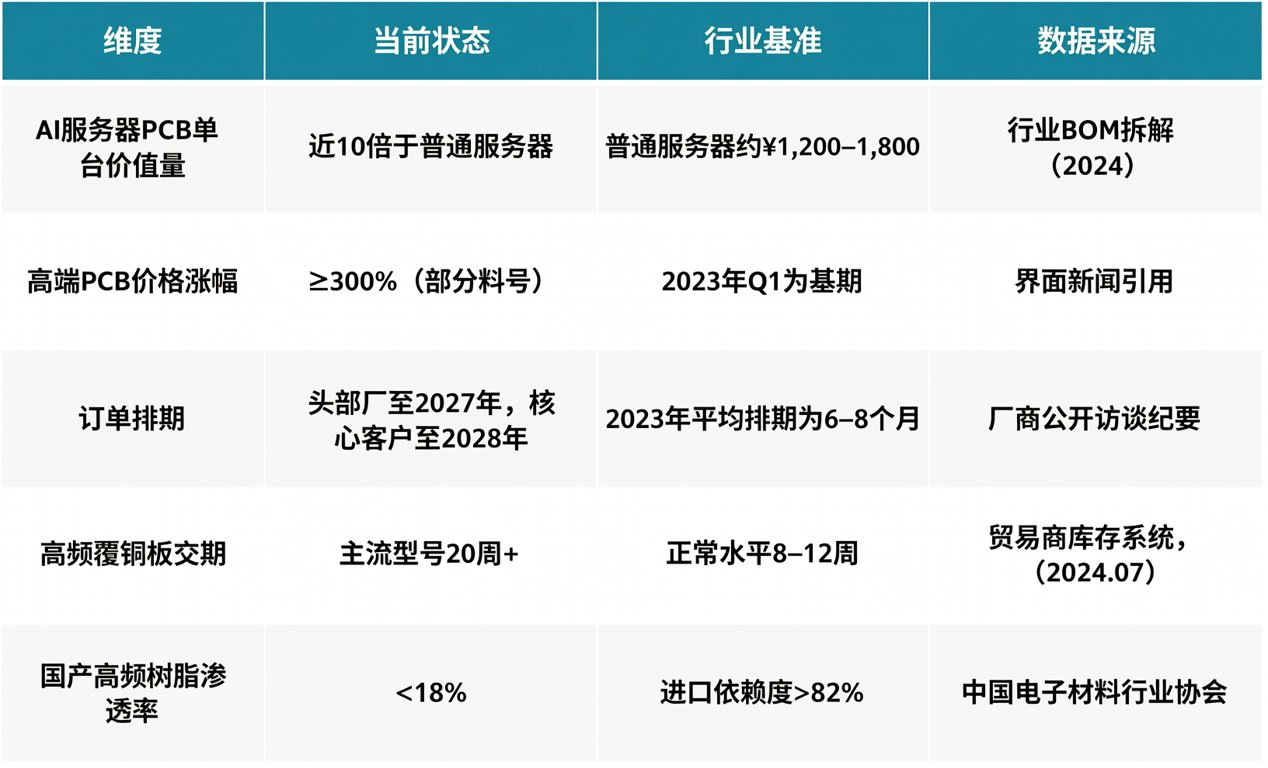
产业链业绩兑现高度确定。东山精密2024年上半年净利润预增312%,鼎泰高科增长328%,沪电股份、深南电路分别增长129%、63%。该增长并非单纯提价驱动,而是高附加值订单占比提升所致:AI相关PCB订单毛利率较通用产品高出11–15个百分点(国金证券2024年中期产业链调研)。分销端观察显示,当前现货市场主流AI服务器用PCB(如6层以上高速背板)溢价率稳定在28–35%,且无批量议价空间。
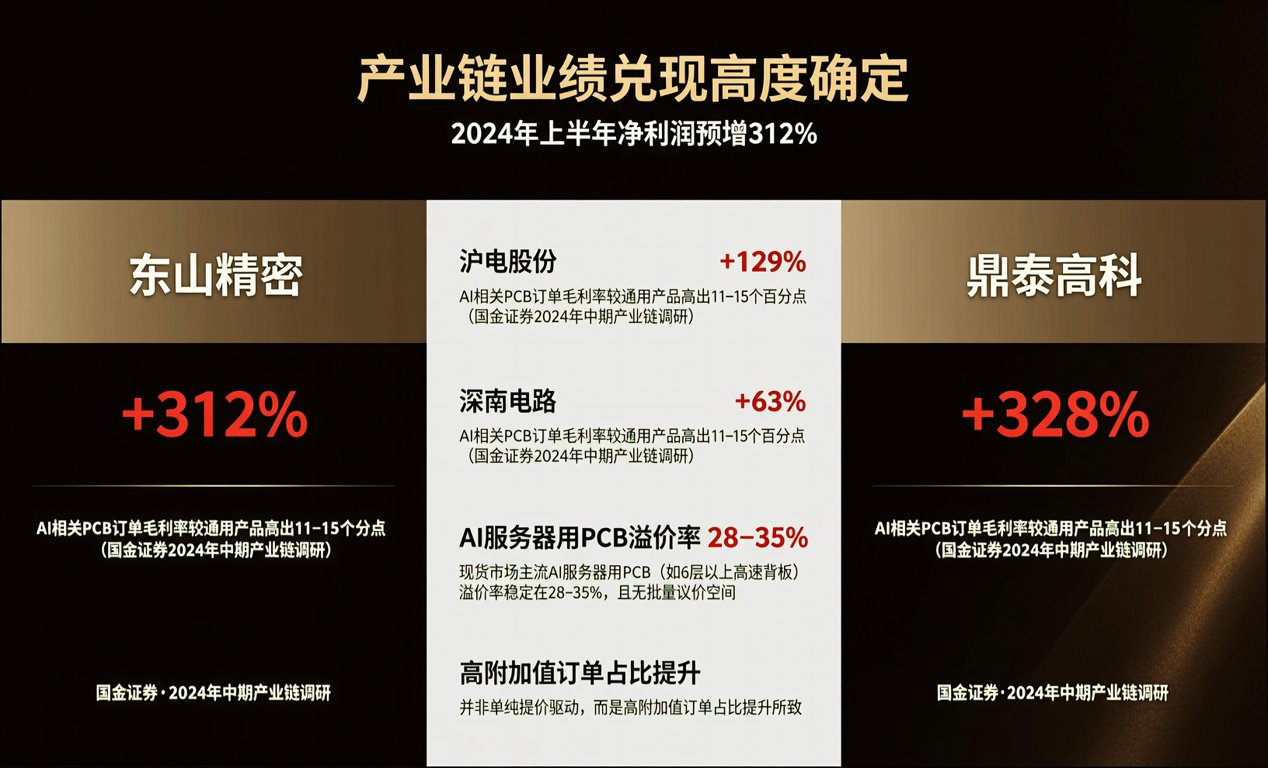
下表汇总关键参数与供应链现状,供采购决策参考:
| 维度 | 当前状态 | 行业基准 | 数据来源 |
|---|---|---|---|
| AI服务器PCB单台价值量 | 近10倍于普通服务器 | 普通服务器约¥1,200–1,800 | 行业BOM拆解(2024) |
| 高端PCB价格涨幅 | ≥300%(部分料号) | 2023年Q1为基期 | 界面新闻引用 |
| 订单排期 | 头部厂至2027年,核心客户至2028年 | 2023年平均排期为6–8个月 | 厂商公开访谈纪要 |
| 高频覆铜板交期 | 主流型号20周+ | 正常水平8–12周 | 贸易商库存系统(2024.07) |
| 国产高频树脂渗透率 | <18% | 进口依赖度>82% | 中国电子材料行业协会 |
作为AI算力基础设施中“性能可验证、交付可追踪、成本可核算”的核心硬件载体,PCB已成为BOM成本管控的关键节点。其景气度不仅反映在终端出货,更深度嵌入光模块互连、GPU供电网络、AI加速卡堆叠等具体工程环节。对硬件工程师而言,设计阶段即需协同PCB供应商完成叠层仿真与阻抗匹配;对采购人员而言,需前置锁定高阶产线产能配额,并建立覆铜板二级备选清单;对供应链管理者而言,应关注国产RTF铜箔、低介电玻纤布等中间材料的替代进度。
当前窗口期提供三类务实支持:一是紧缺型号(如70层AI背板、MegaSpeed系列CCL)的现货调拨服务,交期压缩至7–12个工作日;二是BOM级配单响应,支持含PCB、HDI载板、高频CCL的组合式交付;三是国产替代方案评估,覆盖已通过认证的中英科技ZL-100G、宏和科技HT-7000等型号,提供第三方测试报告与批次一致性数据。
