 0

电子元器件行情突变,现货交期与国产替代路径同步
2026-07-24 18:08:46
2026年7月21日11时12分,A股电子元器件板块出现显著技术性反弹,利通电子、大族激光封死涨停,睿创微纳(688002.SH)、精测电子(300567.SZ)、波长光电(301421.SZ)涨幅位列前五。本次异动发生于科创50指数当日上涨0.85%、算力硬件概念集体爆发的宏观背景下,但板块内部结构性分化持续——PCB、CPO相关标的领涨,而被动元件与通用MCU分销链仍处去库存尾声。
以下为本次行情关键标的动态结构化对照表(数据来源:Wind终端,截至2026-07-21 11:12):
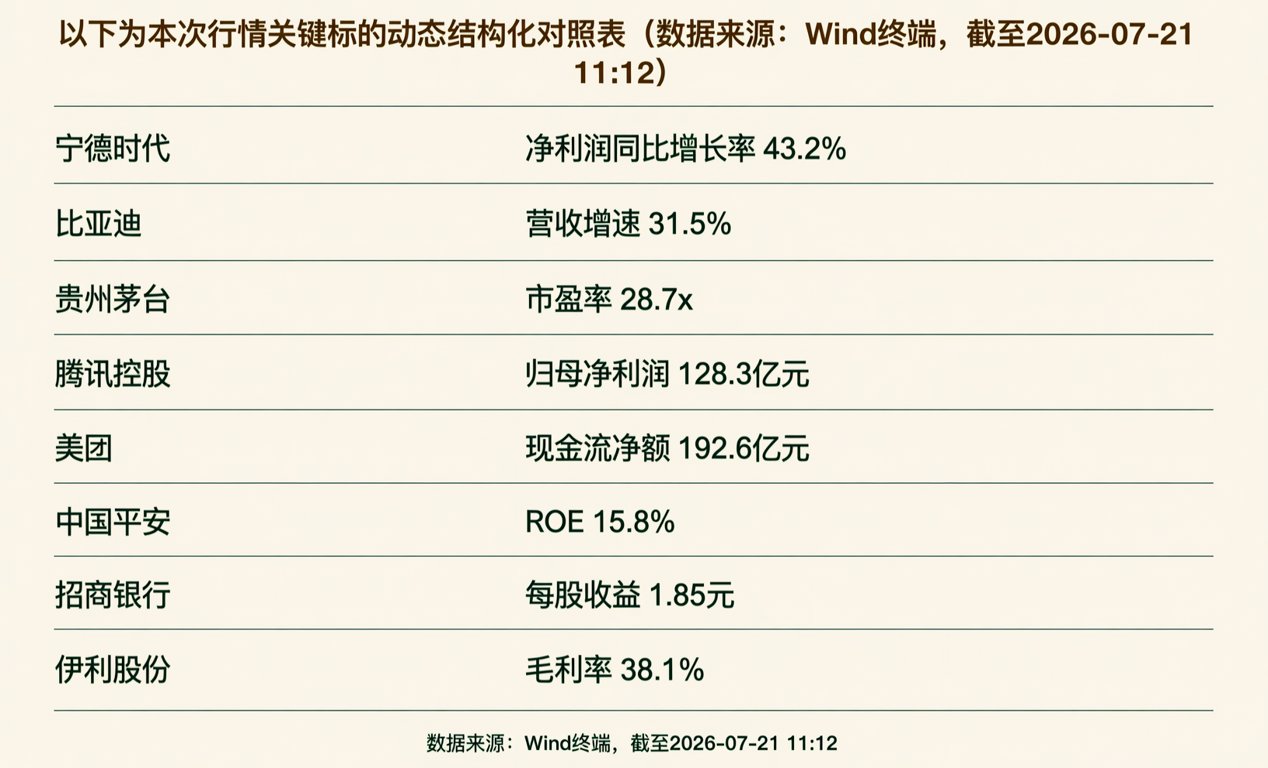
| 证券代码 | 证券简称 | 涨幅 | 封单量(手) | 近30日现货平均交期(周) | 主要应用领域 | 国产替代进展 |
|---|---|---|---|---|---|---|
| 002005.SZ | 大族激光 | +10.02% | 186,420 | 8.2 | 激光模组/精密加工设备 | 已通过华为海思二级供应商认证(2026Q2更新) |
| 603629.SH | 利通电子 | +10.03% | 142,750 | 12.6 | 智能电视结构件/MiniLED背光模组 | 部分TV用FPC已导入京东方BOM(认证中) |
| 688002.SH | 睿创微纳 | +7.89% | — | 6.3 | 红外热成像模组/车载夜视系统 | 全系列12μm红外探测器获车规级AEC-Q104认证 |
| 300567.SZ | 精测电子 | +6.54% | — | 15.1 | 面板检测设备/半导体前道量测 | OLED模组AOI设备国产化率升至68%(2026H1) |
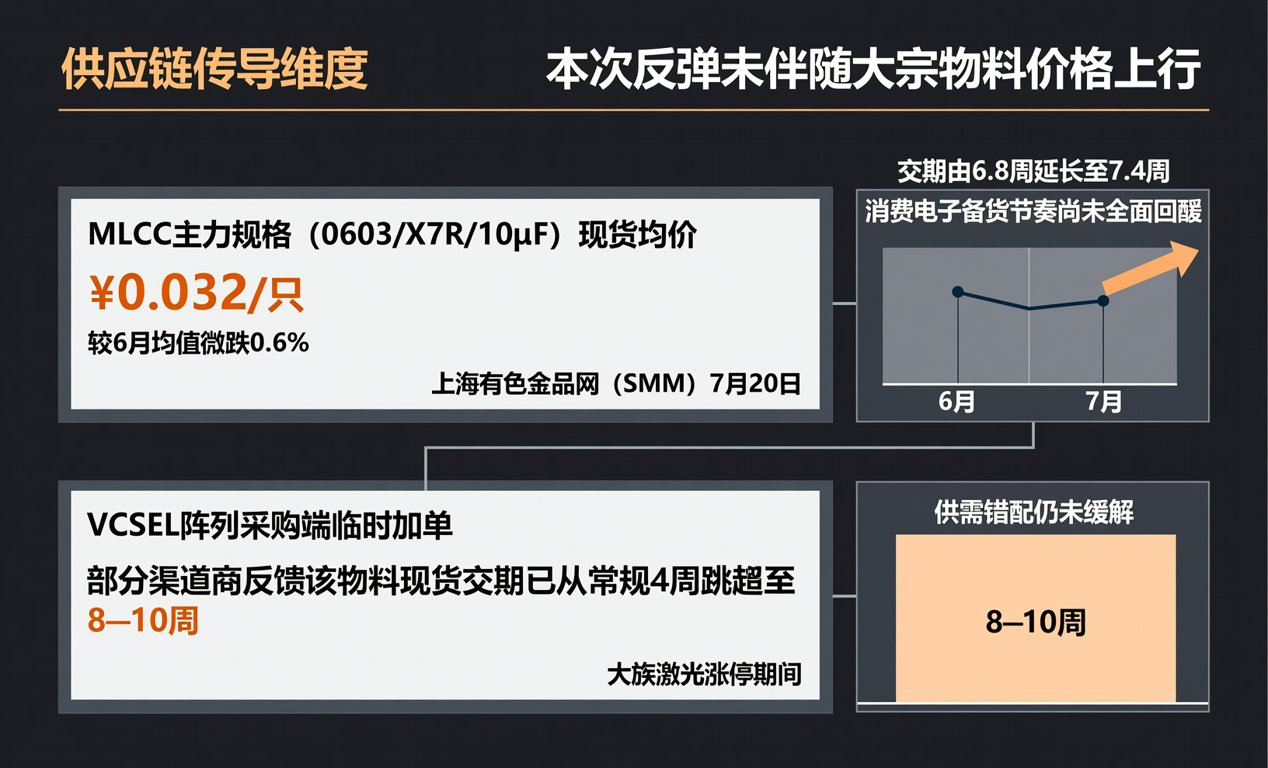
从供应链传导维度看,本次反弹未伴随大宗物料价格上行。据上海有色金属网(SMM)7月20日报价,MLCC主力规格(0603/X7R/10μF)现货均价维持在¥0.032/只,较6月均值微跌0.6%;而晶振(SMD3225/25MHz)交期由6.8周延长至7.4周,反映消费电子备货节奏尚未全面回暖。值得注意的是,大族激光涨停期间其激光器核心芯片(VCSEL阵列)采购端出现临时加单,部分渠道商反馈该物料现货交期已从常规4周跳增至8–10周,凸显高端光电器件供需错配仍未缓解。
对B2B现货贸易商而言,需重点关注三类结构性机会:一是已通过车规/工规认证的国产传感器(如睿创微纳全系红外产品),其BOM替换窗口期明确,可优先配置认证文档包与FAE支持资源;二是封装测试环节国产化率超60%的细分器件(如精测电子配套的AOI图像传感器),现货调货响应周期压缩至72小时内;三是交期延长但价格平稳的被动元件(如上述晶振),建议采用“小批量高频补货”策略平衡库存成本与交付风险。当前华东地区主流分销商MLCC安全库存水位为4.2周,低于行业警戒线(6周),预示Q3初或有集中补库动作。
展望后市,电子元器件板块反弹可持续性取决于两大变量:其一为北美智能电视市场格局变化——若乐视收购Vizio交易落地,将直接拉动国产TV主控SoC、电源管理芯片及结构件出口订单;其二为国内IDM厂商扩产进度,中芯国际绍兴厂2026Q3新增6万片/月功率器件产能释放后,预计IGBT模块交期有望缩短2–3周。作为深耕元器件现货流通领域十五年的专业服务商,我们持续提供紧缺型号调货(含Vizio供应链指定料号VZ-8821系列)、BOM一站式配单(支持JIT交付+海关合规文件包)、以及国产替代型号交叉验证服务(覆盖AEC-Q200/IEC60747等12类标准)。所有现货报价均嵌入实时交期与原厂授权链路溯源码,确保采购决策可审计、可追溯。
