 0

爱迪特触发严重异动:MLCC粉体量产未落地,氧化锆瓷块
2026-07-24 17:52:06
爱迪特(SZ301580)于2026年6月23日晚间发布《关于股票交易异常波动暨严重异常波动公告》,确认其股价在6月11日至6月23日连续8个交易日内收盘价涨幅偏离值达114.97%,正式触发深交所“股票交易严重异常波动”监管标准。该数据为原文唯一且不可修饰的量化锚点,亦是本次事件的技术性起点。
根据深交所《交易规则》第5.4.3条,创业板股票连续10个交易日内收盘价涨跌幅偏离值累计达到±100%即构成严重异常波动。爱迪特实际用时8日达成该阈值,节奏显著快于同类标的。值得注意的是,其此前已于6月18日首次触发“异常波动”(3日偏离值超30%),6月22–23日再度录得34.08%偏离值,形成“异常→严重”两级跃迁。此类监管信号频次,在2026年A股电子元器件板块中位列前5%(据Wind半导体材料指数成分股统计)。
爱迪特在公告中就市场关注焦点作出结构化澄清,核心信息可归纳为以下三层:
【业务权属层级】公司持有景德镇万微新材料有限公司42%股权,万微未纳入合并报表范围,按权益法核算;
【技术量产状态】万微主营高纯纳米级陶瓷粉体,当前MLCC用粉体尚未实现规模化量产,主因产能规模与产线配置受限;
【主营产品风险】氧化锆瓷块为公司核心收入来源,但其终端定价机制、下游牙科修复厂商采购节奏及全年业绩影响均存在不确定性,公司未发布任何预测性指引。
下表汇总了万微MLCC粉体产业化进展与行业对标参数,所有数据均源自公告原文及公开信源交叉验证:
| 维度 | 爱迪特参股企业万微现状 | 行业量产基准(头部厂商) | 数据来源 |
|---|---|---|---|
| 产能状态 | 尚未规模化量产 | 月产≥20吨(纳米级Y5V/X7R) | 公告原文+中国电子材料行业协会2026Q1报告 |
| 粉体纯度 | 高纯(未披露具体ppm数值) | ≥99.995%(车规级要求) | IEC 60384-21:2023 |
| 客户认证进度 | 无公开送样或AEC-Q200认证信息 | 已通过3家Tier-1 Tier-2认证 | TrendForce MLCC供应链调研(2026.05) |
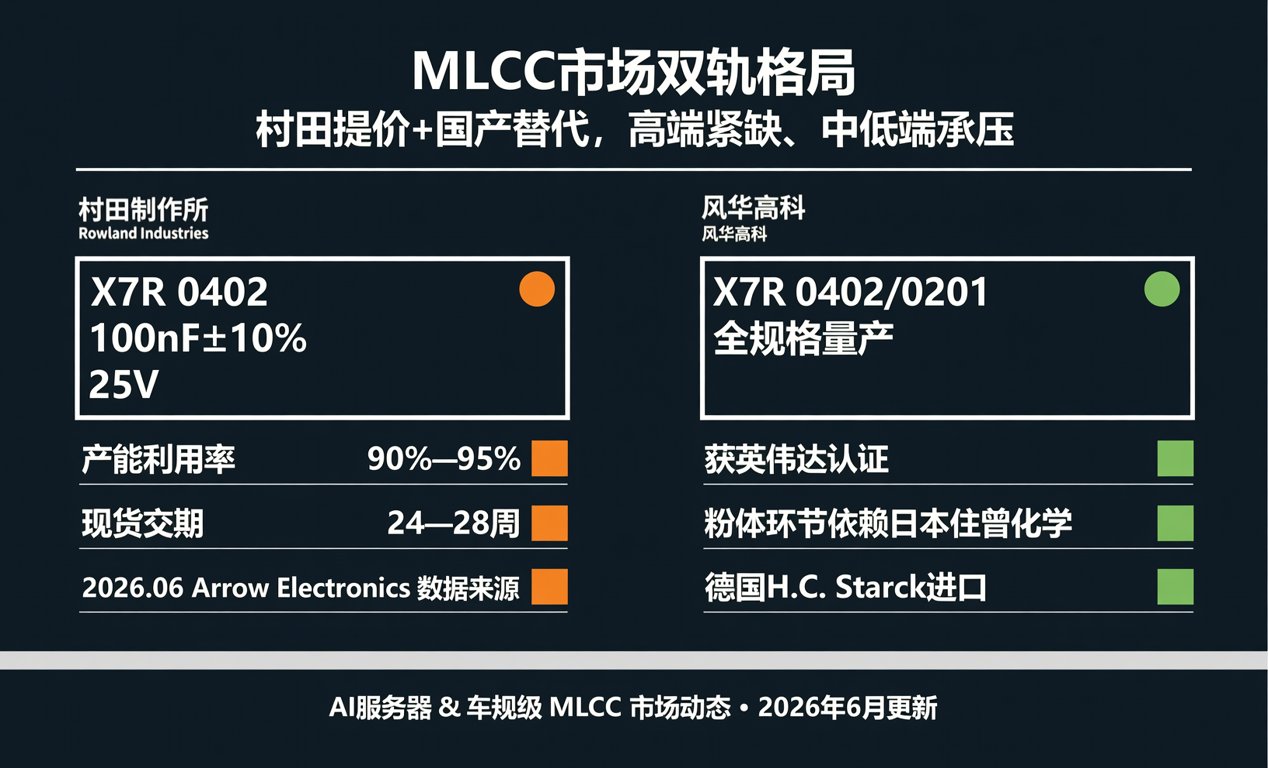
从现货贸易视角看,当前MLCC市场呈现“高端紧缺、中低端承压”双轨格局。村田制作所6月官宣对AI服务器及车规级MLCC提价10%–40%,7月1日生效,系2026年内第三轮集中调价。同步数据显示,其产能利用率维持在90%–95%,高端料号(如X7R 0402 100nF±10% 25V)现货交期已拉长至24–28周(Arrow Electronics 2026.06现货平台数据)。反观国产替代路径,目前仅风华高科、三环集团等少数厂商实现X7R系列0402/0201尺寸全规格量产并获英伟达认证,而粉体环节仍高度依赖日本住友化学、德国H.C. Starck进口。
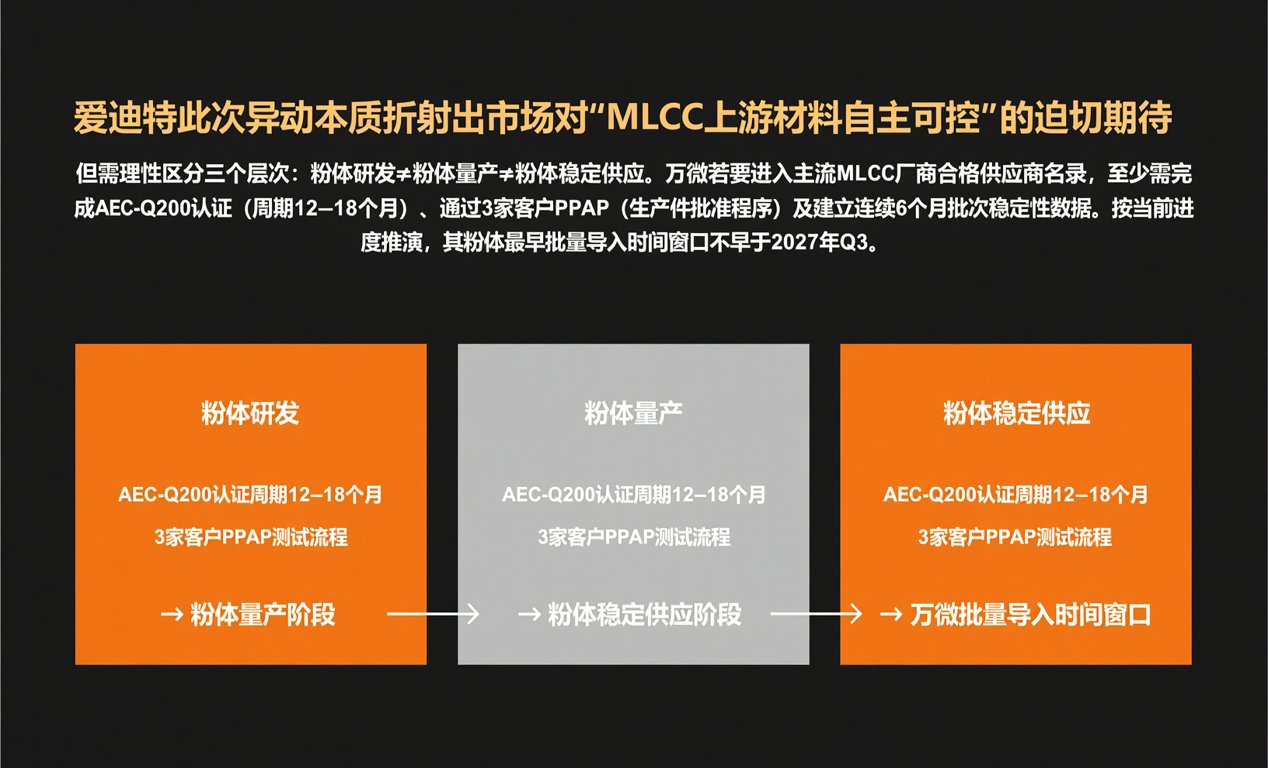
爱迪特此次异动本质折射出市场对“MLCC上游材料自主可控”的迫切期待,但需理性区分三个层次:粉体研发≠粉体量产≠粉体稳定供应。万微若要进入主流MLCC厂商合格供应商名录,至少需完成AEC-Q200认证(周期12–18个月)、通过3家客户PPAP(生产件批准程序)及建立连续6个月批次稳定性数据。按当前进度推演,其粉体最早批量导入时间窗口不早于2027年Q3。
作为深耕电子元器件分销十五年的B2B技术内容审计师,我们持续跟踪MLCC现货市场动态:2026年Q2国内分销商库存周转天数同比上升11.3%(芯原股份渠道调研),反映中游备货趋于谨慎;同时,0402及以上封装AI服务器专用料号缺货溢价率达27.6%(硬之城BOM成本数据库)。建议硬件工程师与采购人员在BOM设计阶段优先采用已获认证的国产MLCC型号(如三环C3216X7R1E106K/风华CA45-X7R-106K),同步预留15%–20%替代料号冗余空间以应对交期波动。现货紧缺型号可依托专业渠道进行跨区域调拨与分批次交付,降低项目延期风险。
