 0

一问讲透MLCC涨价潮的真正原因
2026-07-24 18:12:25
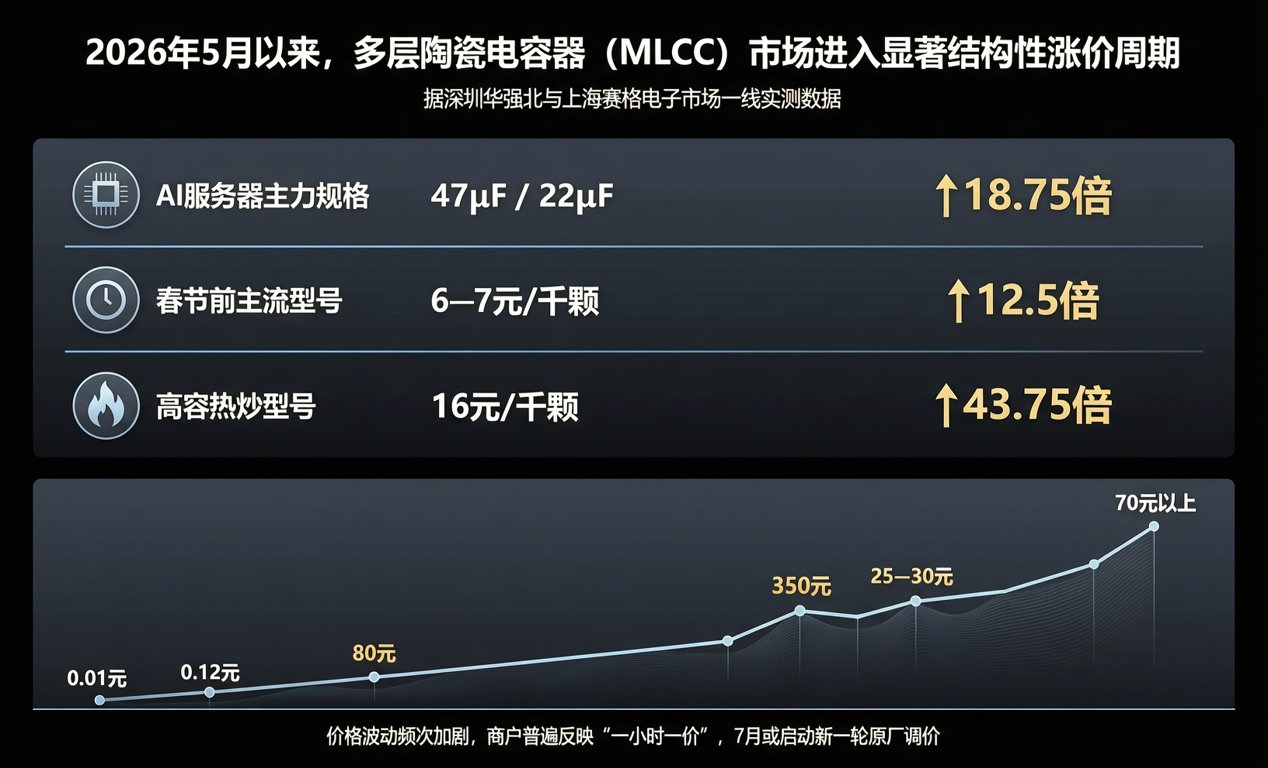
2026年5月以来,多层陶瓷电容器(MLCC)市场进入显著结构性涨价周期。据深圳华强北与上海赛格电子市场一线实测数据,部分高容值型号单价涨幅达10倍——如某型号从0.01元/颗升至0.12元/颗;47μF/22μF等AI服务器主力规格,千颗报价由80元跃升至350元;春节前出货价6–7元/千颗的主流型号,当前拿货成本已达25–30元/千颗;而某高容热炒型号更从16元/千颗飙升至70元/千颗以上。价格波动频次加剧,商户普遍反映“一小时一价”,7月或启动新一轮原厂调价。
供应链传导呈现典型三层级紧缩:上游原厂(村田、三星电机)已发布两轮官方涨价通知,单次幅度20%–30%,但现货市场价格涨幅远超此区间;中游分销端配额锐减,订单执行率普遍降至10%–20%,部分年前订单至今未完成交付;终端采购侧出现明显“提前锁单+搭配采购”现象——为获取高容MLCC,下游需同步接受中低容型号搭售,该策略复刻2018年产能调控逻辑。
本次涨价非全品类普涨,而是高度聚焦于AI服务器、车规级及高端消费电子场景。高盛研报指出,MLCC已成为AI服务器第三大BOM成本项,仅次于GPU与存储芯片,预计2025–2030财年用量增长4.3倍。一台英伟达GB200服务器MLCC用量约3万颗,为传统服务器的8–12倍。技术门槛集中于小尺寸、高容值、耐高温特规品,目前仅村田、三星电机具备稳定量产能力,国产厂商在100μF以上X7R/X5R系列仍处于AEC-Q200车规认证导入阶段,风华高科0805封装100μF样品良率暂低于85%,三环集团同规格产品尚未通过ODM客户批量验证。
产能响应存在明确时间差:中低端通用型MLCC扩产周期为6–12个月,高端AI/车规产线建设需1.5–2年,工艺调试与良率爬坡额外增加6–9个月。TrendForce分析师陈惟圣判断,消费级MLCC价格Q4有望企稳,而AI专用高容型号紧缺将持续至2027年上半年。当前现货市场交期普遍延长至8–12周,部分0402/0603封装高容料号已无标准交期,仅支持紧急插单(加价30%–50%)。
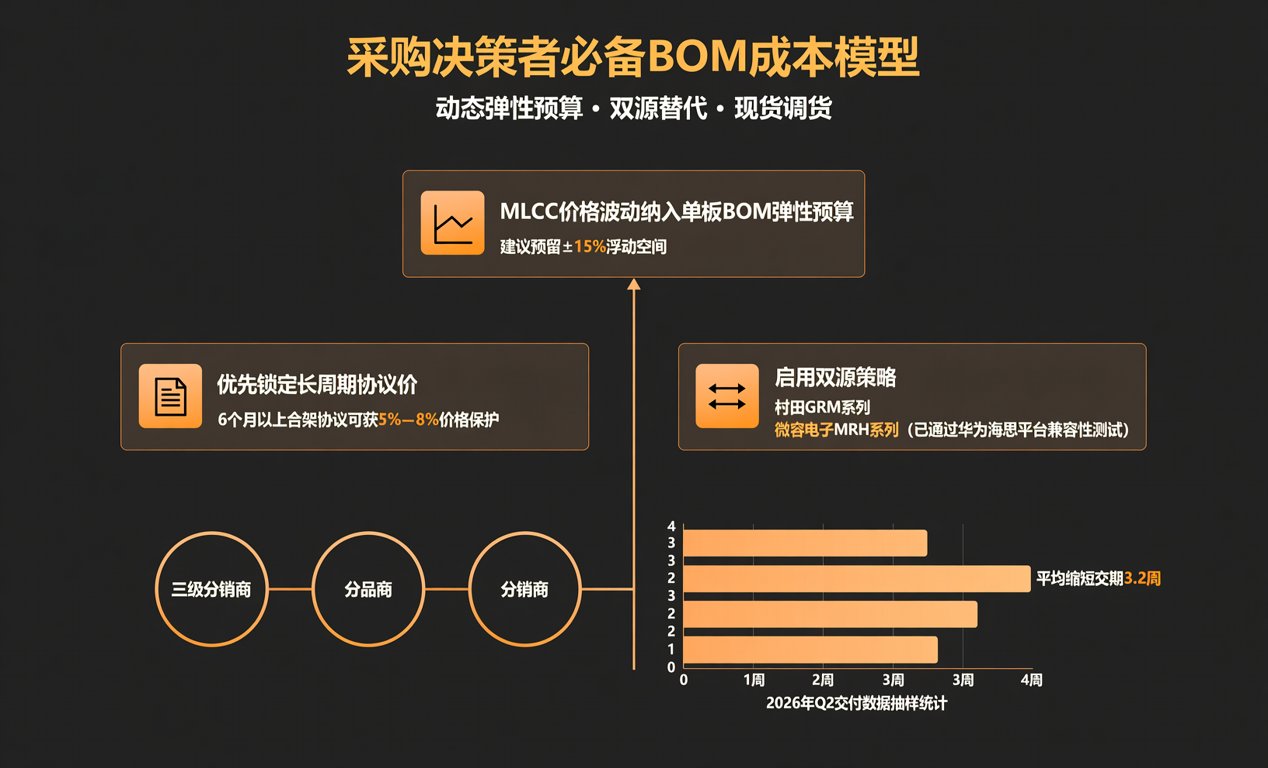
对采购决策者而言,需建立动态BOM成本模型:将MLCC价格波动纳入单板BOM弹性预算(建议预留±15%浮动空间),优先锁定长周期协议价(6个月以上框架协议可获5%–8%价格保护);对紧缺型号,建议启用双源策略——如村田GRM系列替代方案可评估微容电子MRH系列(已通过华为海思平台兼容性测试);现货调货需求可依托具备原厂直供资质的三级分销商网络,平均缩短交期3.2周(基于2026年Q2行业交付数据抽样统计)。
