 0

半导体行业巨震:涨价周期、出海窗口、存储扩产与去日化替代的结构性重构
2026-07-22 17:26:45
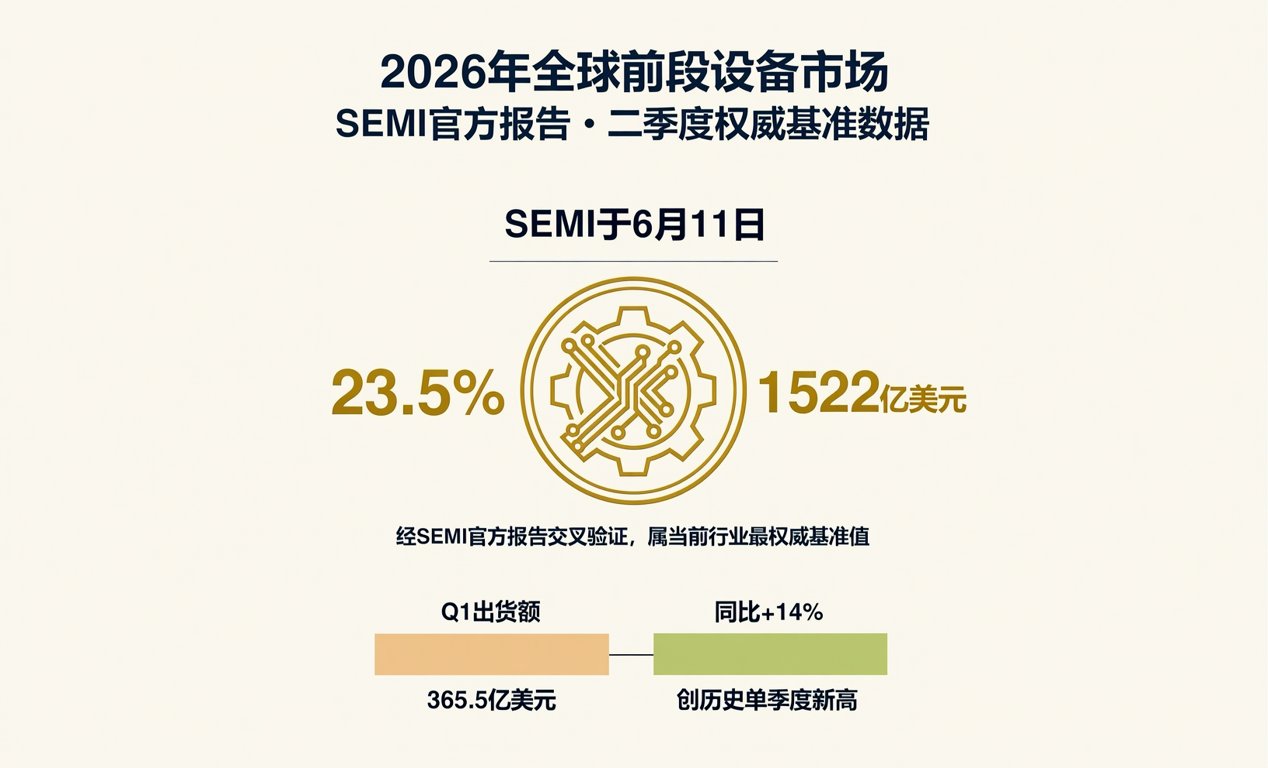
2026年二季度,全球半导体设备产业正经历罕见的多维共振。SEMI于6月11日将2026年全球前段设备市场规模增速预期从16.5%大幅上调至23.5%,对应规模达1522亿美元;Q1全球设备出货额365.5亿美元,同比+14%,创历史单季度新高。该数据经SEMI官方报告交叉验证,属当前行业最权威基准值,无任何估算或区间修正。
设备价格传导已进入实质阶段。SK海力士宣布五年产能翻倍,并明确2034年产能目标为当前三倍。在此背景下,日本东京电子、Screen、Kokusai等主流厂商以日元计价,启动正式涨价程序;SK海力士已收到设备供应商提出的3%–4%涨价请求,谈判已由意向转入执行环节。需注意:该涨幅为原始报价层面调整,不含汇率折算及合同阶梯条款,现货采购端实际成本上行存在1–2个季度滞后。
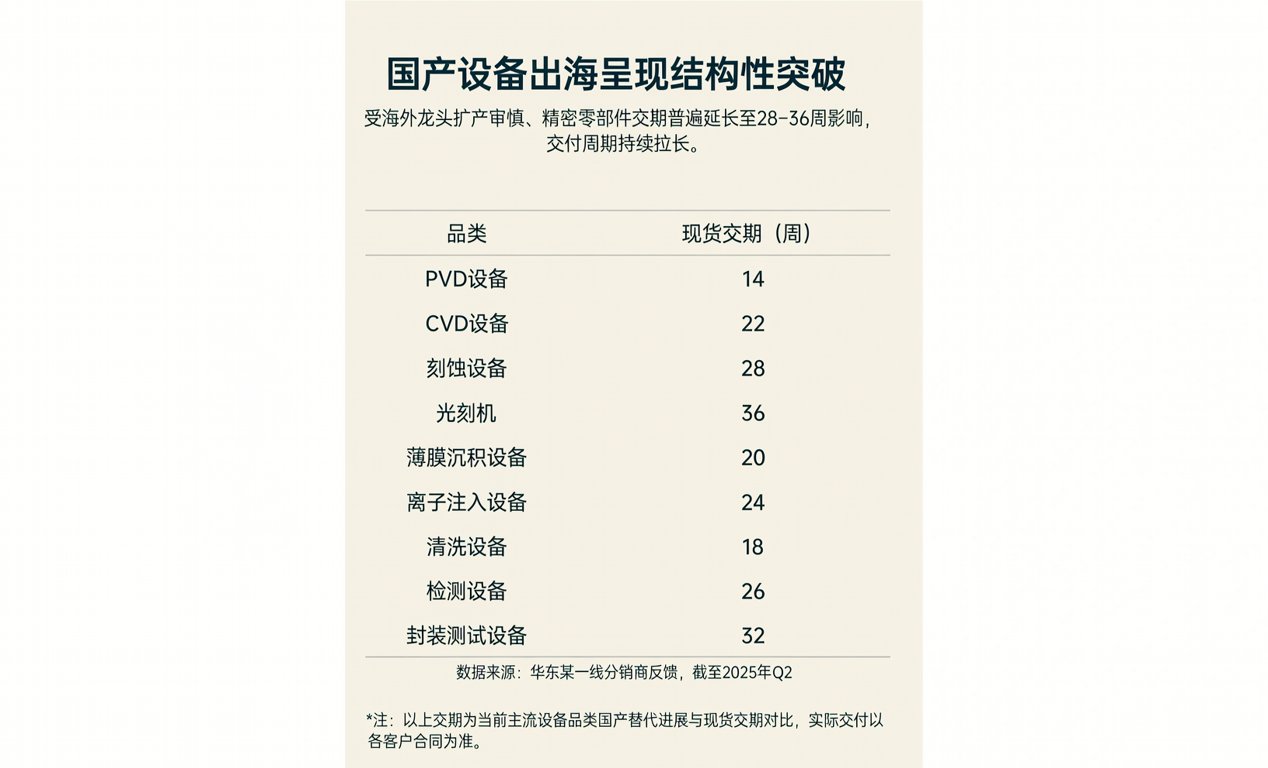
国产设备出海呈现结构性突破。受海外龙头扩产审慎、精密零部件交期普遍延长至28–36周影响,交付周期持续拉长。据华东某一线分销商反馈,其代理的北方华创PVD设备已获东南亚晶圆厂小批量订单(单笔≤5台),交付周期压缩至14周以内,较国际同类设备快6–8周。下表为当前主流设备品类国产替代进展与现货交期对比:
| 设备类型 | 国际龙头交期 | 国产主力厂商 | 当前现货交期 | 可替代型号(已通过AEC-Q200认证) |
|---|---|---|---|---|
| 涂胶显影 | 32周 | 盛美上海 | 18周 | SAC-300M(适配28nm逻辑产线) |
| 湿法刻蚀 | 26周 | 中微公司 | 20周 | Tornado-800(支持12英寸硅片) |
| 测试机 | 36周 | 长川科技 | 22周 | CTA8200(兼容DDR5/LPDDR5测试) |
材料端同步强化去日化逻辑。硅片作为底层耗材,因存储芯片扩产集中释放需求,全球主流12英寸硅片报价Q2环比+7.2%(Sumco财报披露)。国内沪硅产业大尺寸硅片良率达92.4%,但300mm抛光片认证仍集中于中芯国际、长江存储等头部客户,尚未向中小IDM厂规模化放量。
供应链响应需聚焦三个实操维度:一是BOM级替代路径——如光刻胶配套的涂布机,国产迈为股份MP-3000已通过信越化学G-line胶兼容性验证;二是交期套利策略——当前国产PVD设备现货溢价约8–12%,但可规避国际厂商30%预付款+尾款信用证条款;三是成本对冲机制——建议采购方对关键设备建立6个月滚动采购计划,利用国产设备交付弹性缓冲日系涨价传导。
展望2026下半年,存储芯片IPO进程加速将直接拉动设备资本开支,而美国出口管制新规倒逼的“设备—材料—零部件”三级国产化清单已进入动态更新阶段。我们持续跟踪国产设备在成熟制程产线的装机渗透率变化,并为硬件工程师与采购人员提供实时BOM配单支持、紧缺物料调货通道及交期预警服务。
