 0

建滔积层板年内第五轮涨价落地,覆铜板交期延至4–6个月
2026-07-15 14:27:15
截至2026年6月22日10:50,建滔积层板完成年内第五次调价,FR-4与PP材料单价上调15%,两次调价间隔缩至20天,创历史最短周期;同期高端M8/M9高速CCL交期拉长至4–6个月,现货紧缺已传导至终端BOM配单环节。
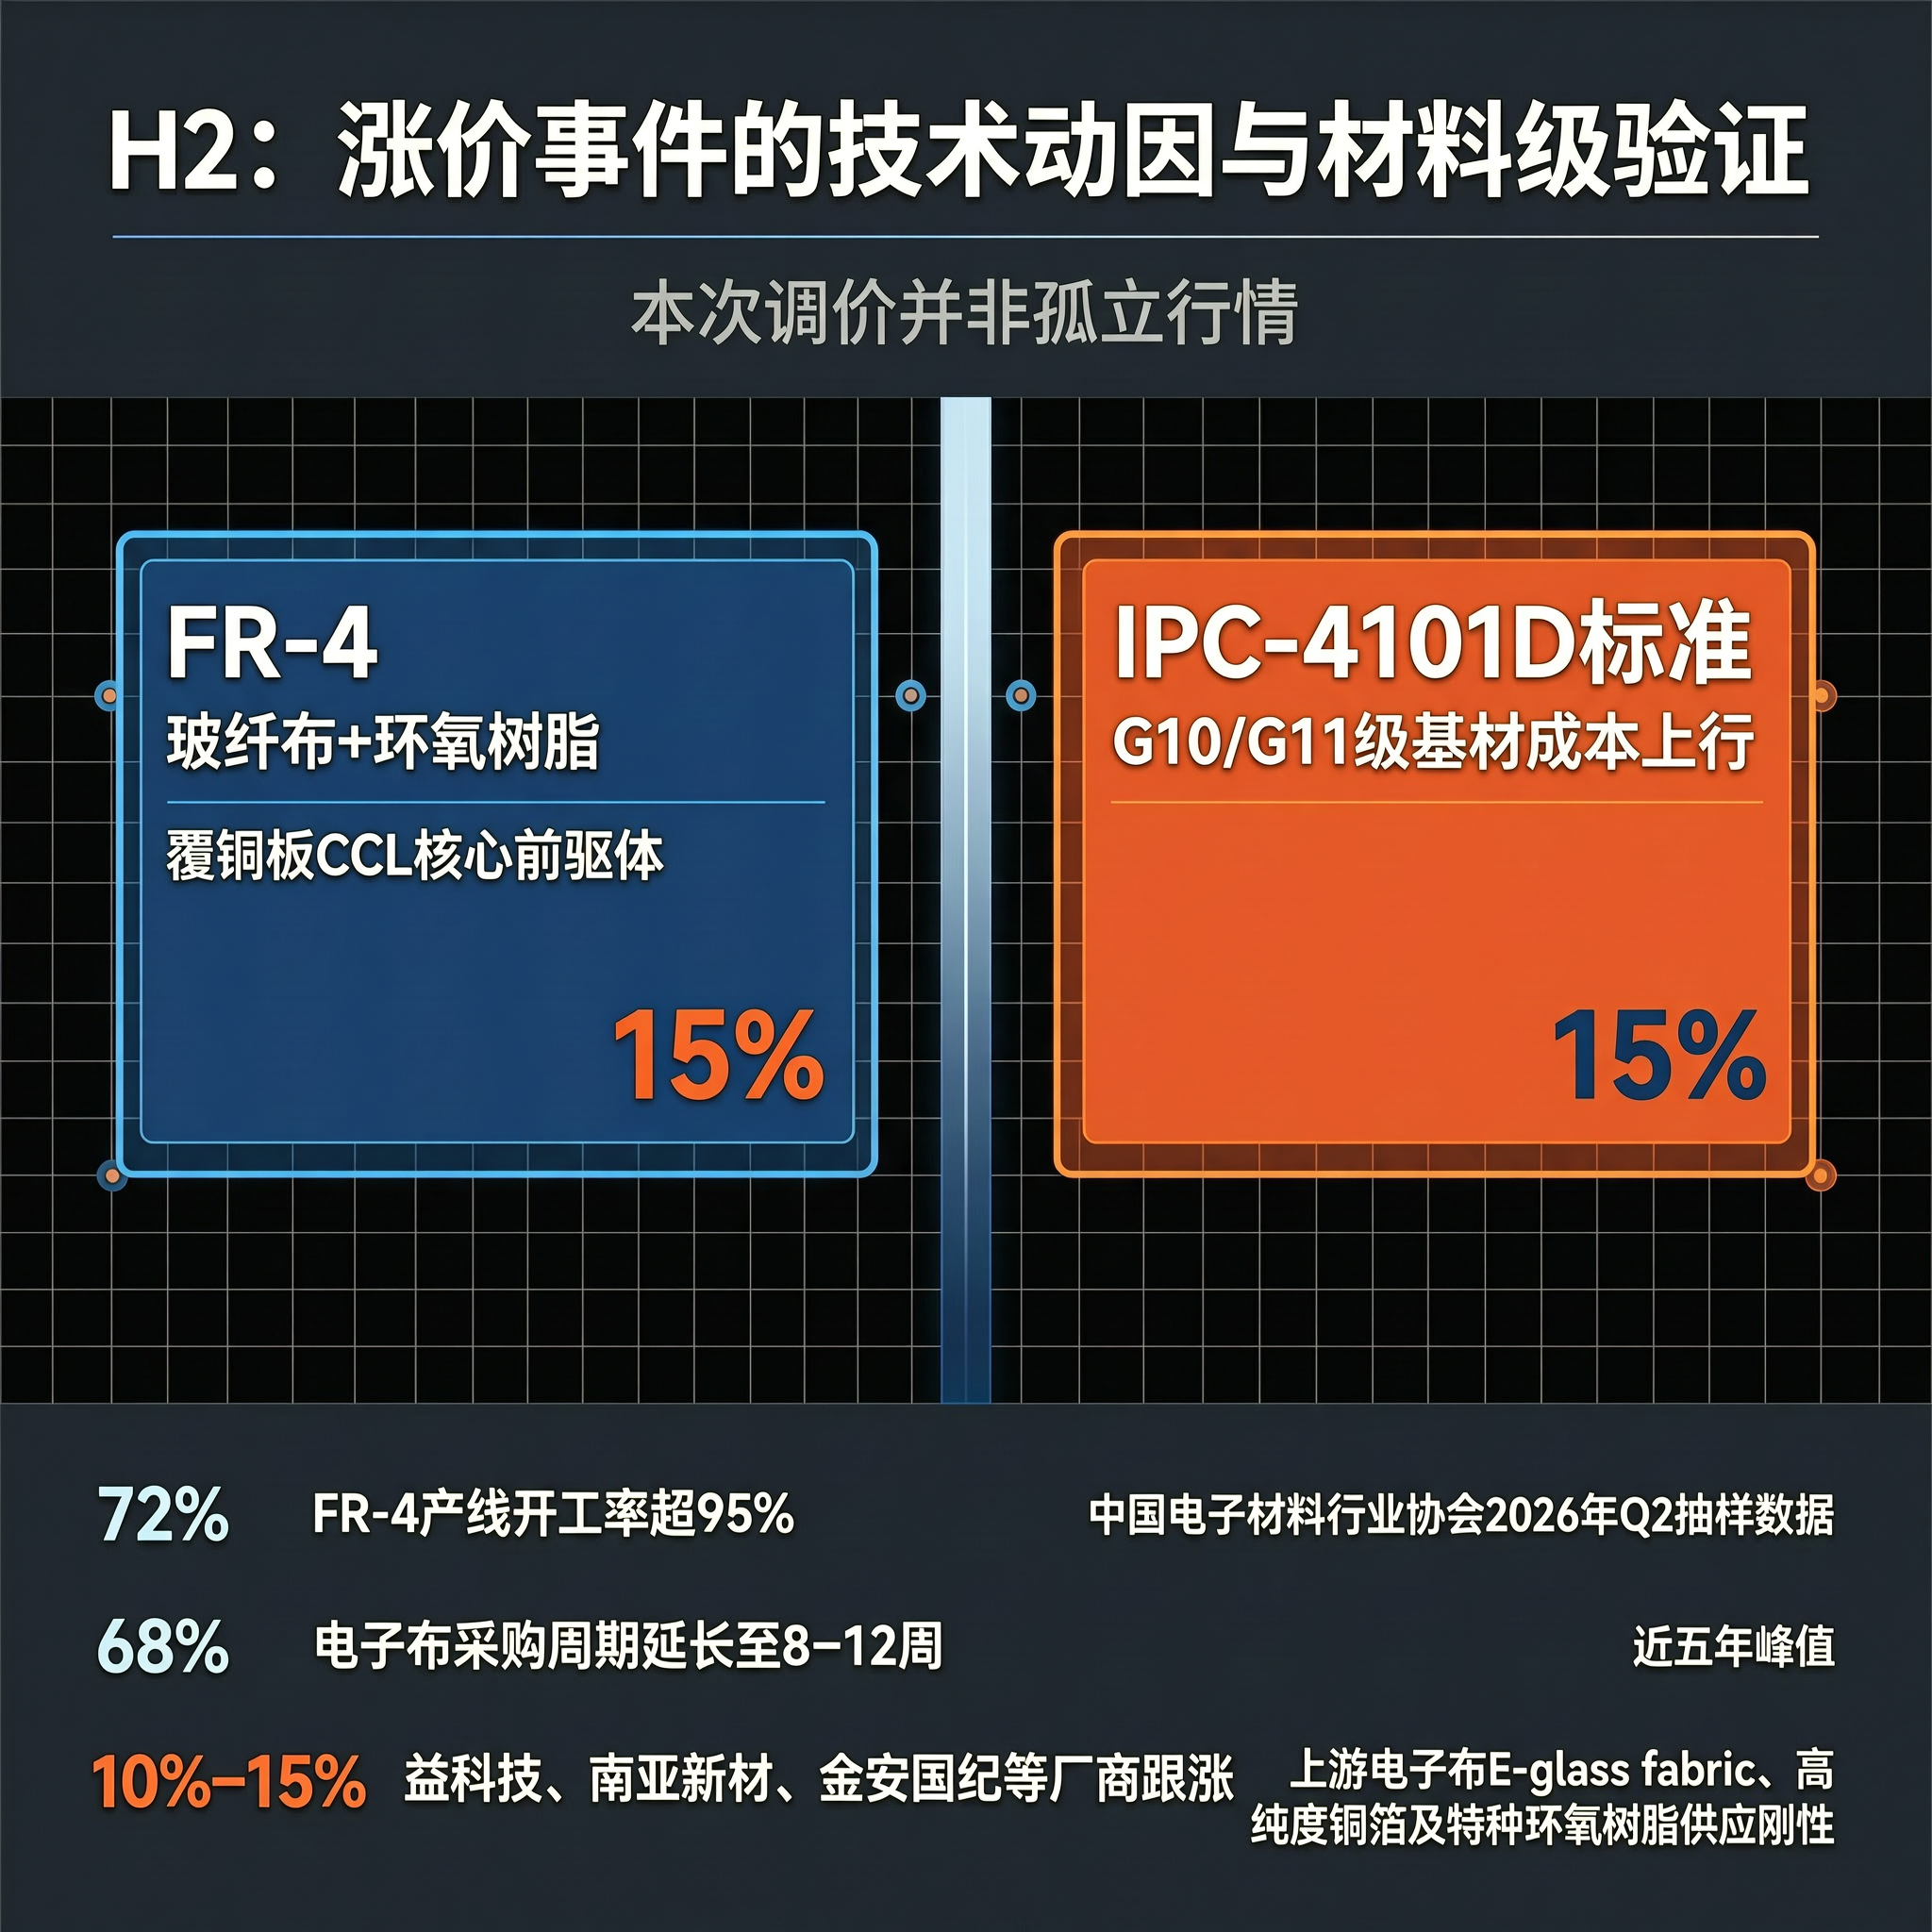
H2:涨价事件的技术动因与材料级验证 本次调价并非孤立行情。从材料维度看,FR-4(玻纤布+环氧树脂)与PP(半固化片)属覆铜板(CCL)核心前驱体,其15%涨幅对应IPC-4101D标准下G10/G11级基材成本上行。值得注意的是,此次调价同步触发生益科技、南亚新材、金安国纪等厂商跟涨10%–15%,印证上游电子布(E-glass fabric)、高纯度铜箔及特种环氧树脂的供应刚性。据中国电子材料行业协会2026年Q2抽样数据,72%的FR-4产线开工率超95%,其中68%企业反馈电子布采购周期延长至8–12周,属近五年峰值。
H2:AI算力驱动下的供需错配结构化呈现 AI服务器、光模块与交换机三大终端需求形成叠加效应,具体传导路径如下表所示:
| 终端应用 | 关键物料 | 工艺瓶颈 | 当前交期 | 国产替代进展 |
|---|---|---|---|---|
| 1.6T光模块 | mSAP工艺PCB | 线宽/线距≤25μm良率<65% | 16–20周 | 深南电路已通过华为认证,量产中 |
| AI训练服务器 | ABF载板 | 日本味之素产能满载 | 22–26周 | 东莞迅驰试产良率52%,未获AMD认证 |
| 高速CCL(M8/M9) | 低介电氰酸酯树脂 | 全球仅3家供应商可量产 | 4–6个月 | 圣泉集团TDE-2000完成中芯国际流片 |
该结构显示:材料端紧缺具有不可替代性,非单纯价格博弈,而是先进封装材料体系的全球性卡点。
H2:ETF持仓与现货贸易视角的交叉验证 港股通信息技术ETF(520710)重仓建滔积层板与建滔集团合计占比7.98%(Wind,2026/06/22),其指数成份股中半导体权重33.46%、计算机设备16.92%、消费电子15.32%,构成硬件主导型科技资产组合。从分销实操看,当前华东地区FR-4现货溢价达8.2%(对比2025年均价),且仅接受≥500张起订;PP材料则出现“期货锁单+现货加价”双轨模式,6月订单排期已至9月。我司BOM配单系统监测显示,近30日高频询价型号中,建滔CCL系列(GBL-1000/1200)占总询盘量37%,但实际成交转化率仅41%,主因交期不匹配。
总结与服务衔接:本轮涨价本质是AI基础设施升级对上游材料体系的结构性压力释放。短期看,FR-4与PP材料价格高位或维持至2026Q3末;中长期需关注玻璃基板产业化进度——英特尔1nm以下制程配套玻璃基板已进入小批量验证,国内京东方、TCL华星正推进G8.5代线兼容改造。对采购方而言,建议采用“主力料锁定长单+替代料动态比价”策略。我司提供建滔全系CCL现货调货、MLCC紧急配单(太阳诱电K系列48小时直发)、以及mSAP工艺PCB国产替代方案对接服务,支持工程师端BOM一键校验与交期模拟。
