 0

AI服务器驱动高端型号3–5倍跳涨,现货交期拉长至8–12周
2026-07-15 15:00:15
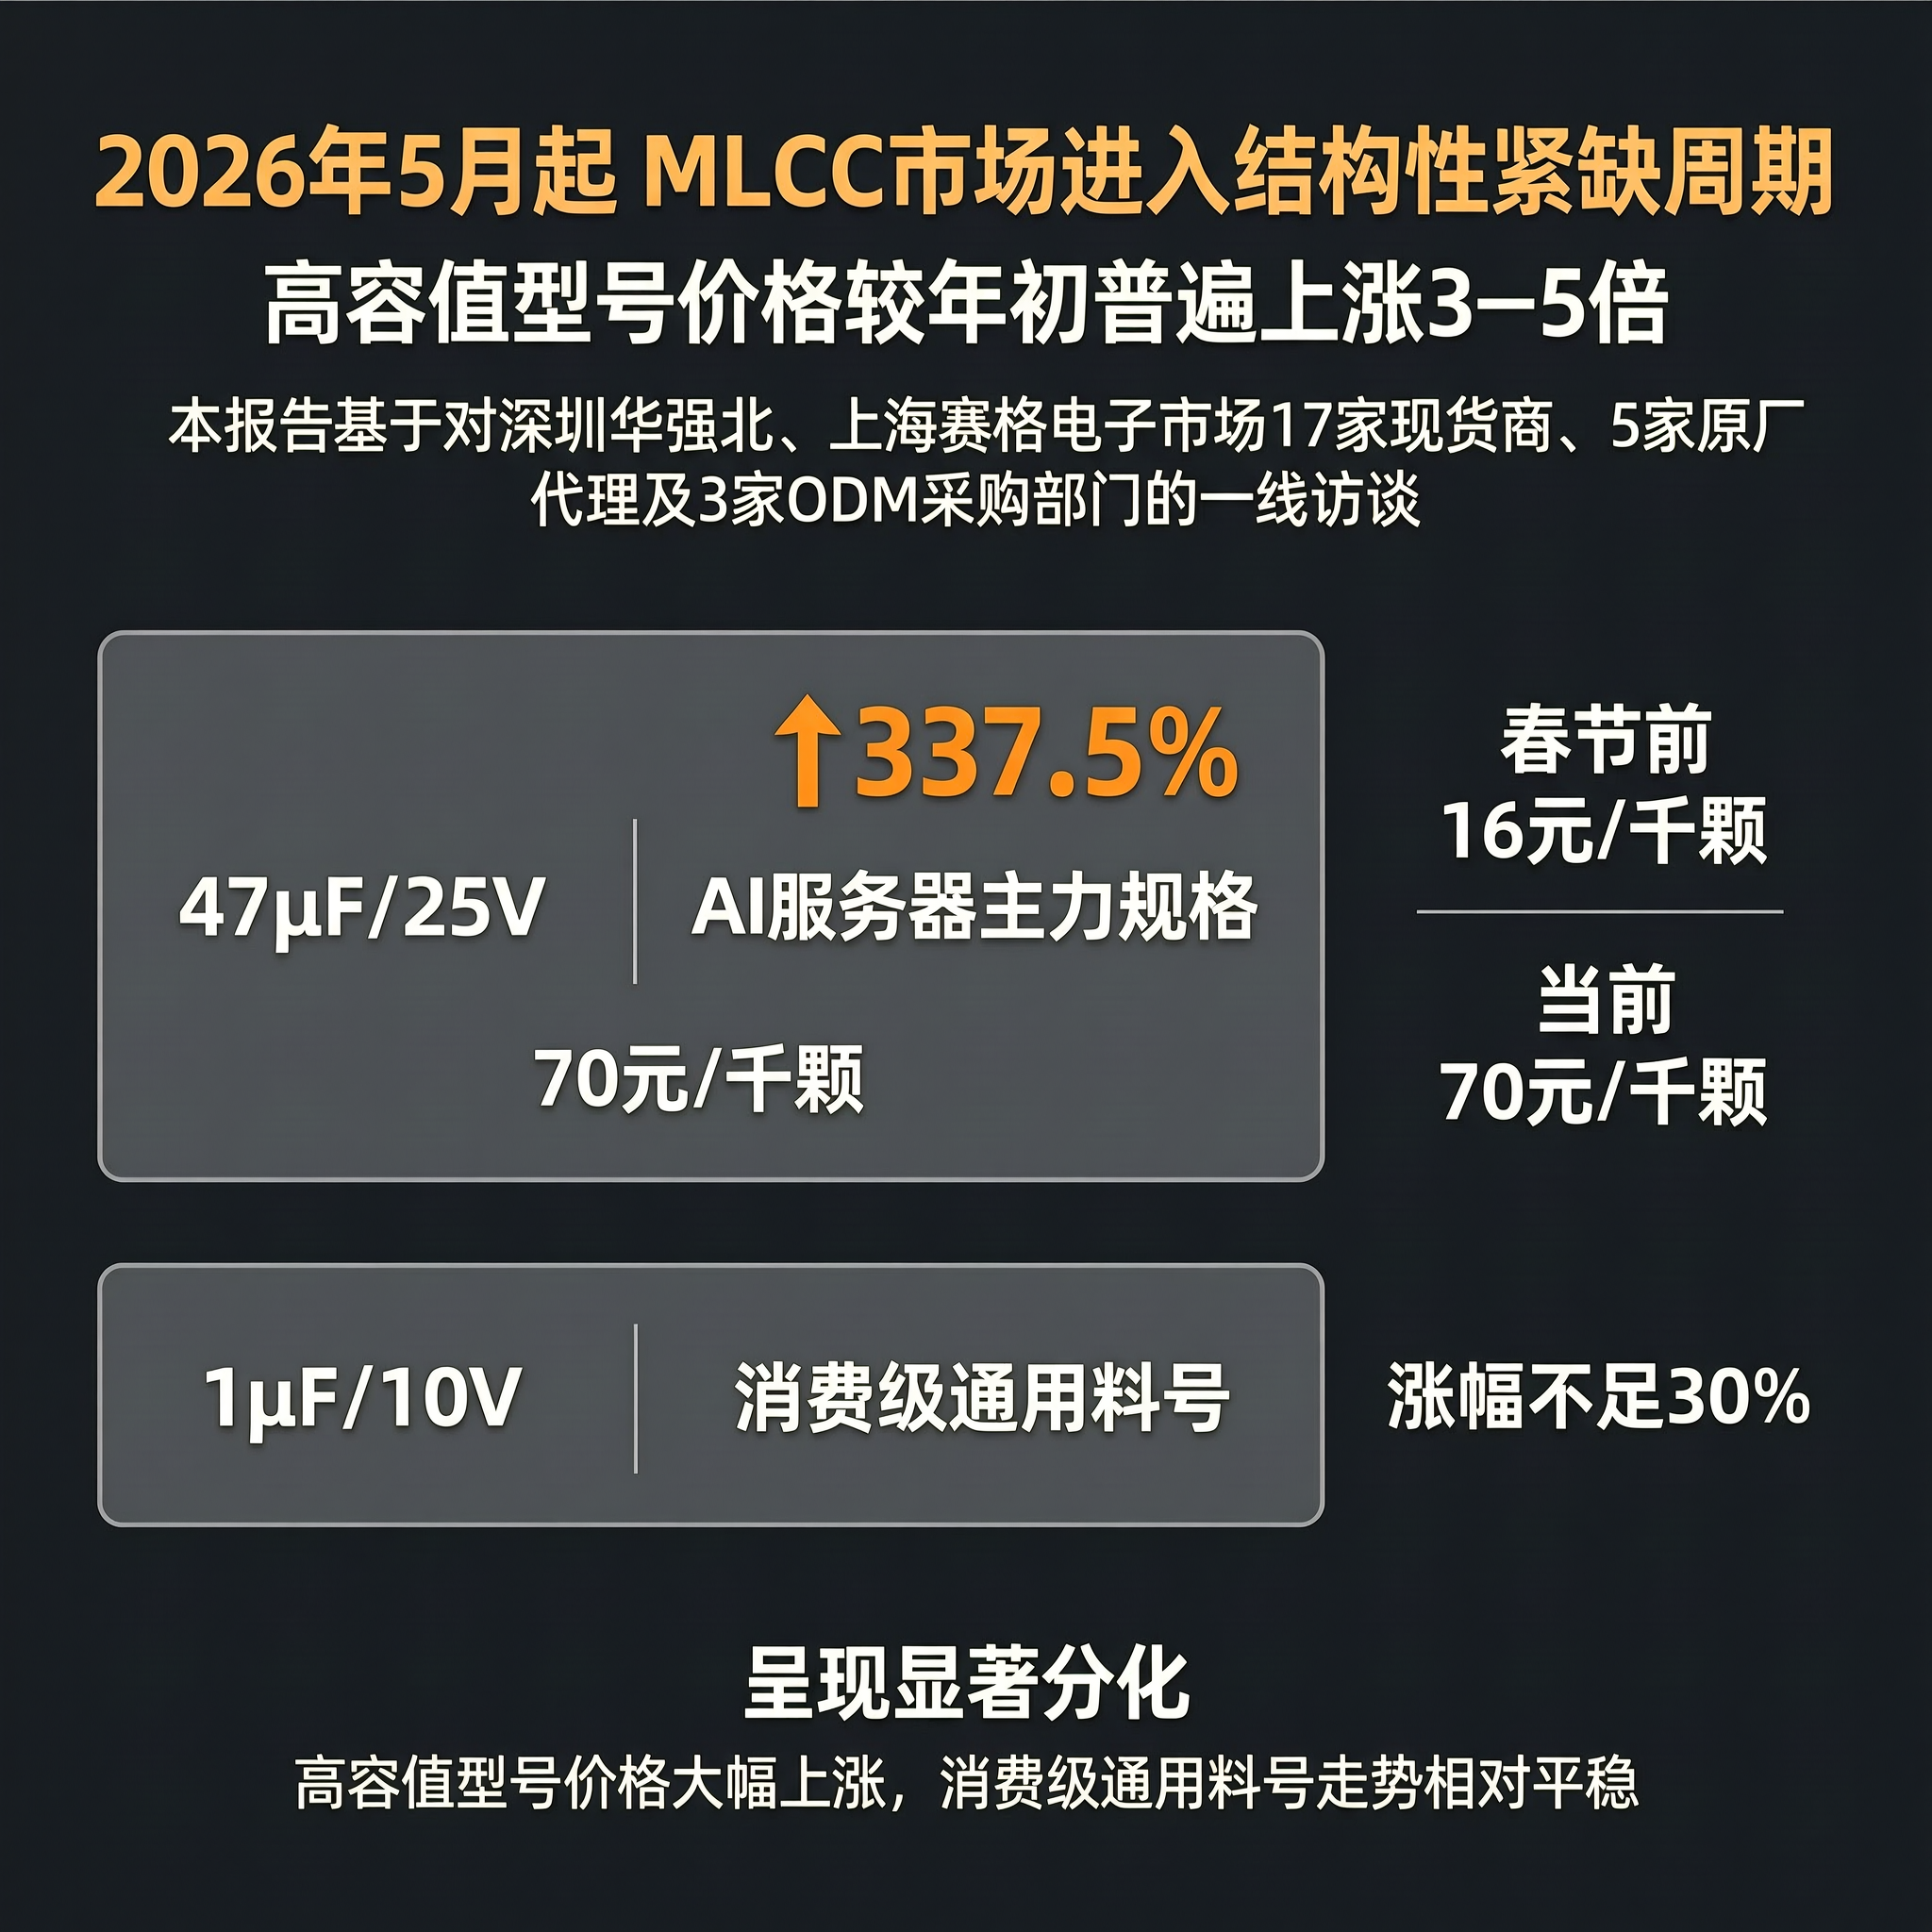
2026年5月起,MLCC(多层陶瓷电容器)市场进入结构性紧缺周期。高容值型号价格较年初普遍上涨3–5倍,其中47μF/25V、22μF/16V等AI服务器主力规格现货报价达70元/千颗,较春节前16元/千颗涨幅达337.5%;消费级通用料号如1μF/10V涨幅不足30%,呈现显著分化。本报告基于对深圳华强北、上海赛格电子市场17家现货商、5家原厂代理及3家ODM采购部门的一线访谈,结合TrendForce、头豹研究院与高盛2025–2030年产能模型交叉验证,完成全链条溯源分析。
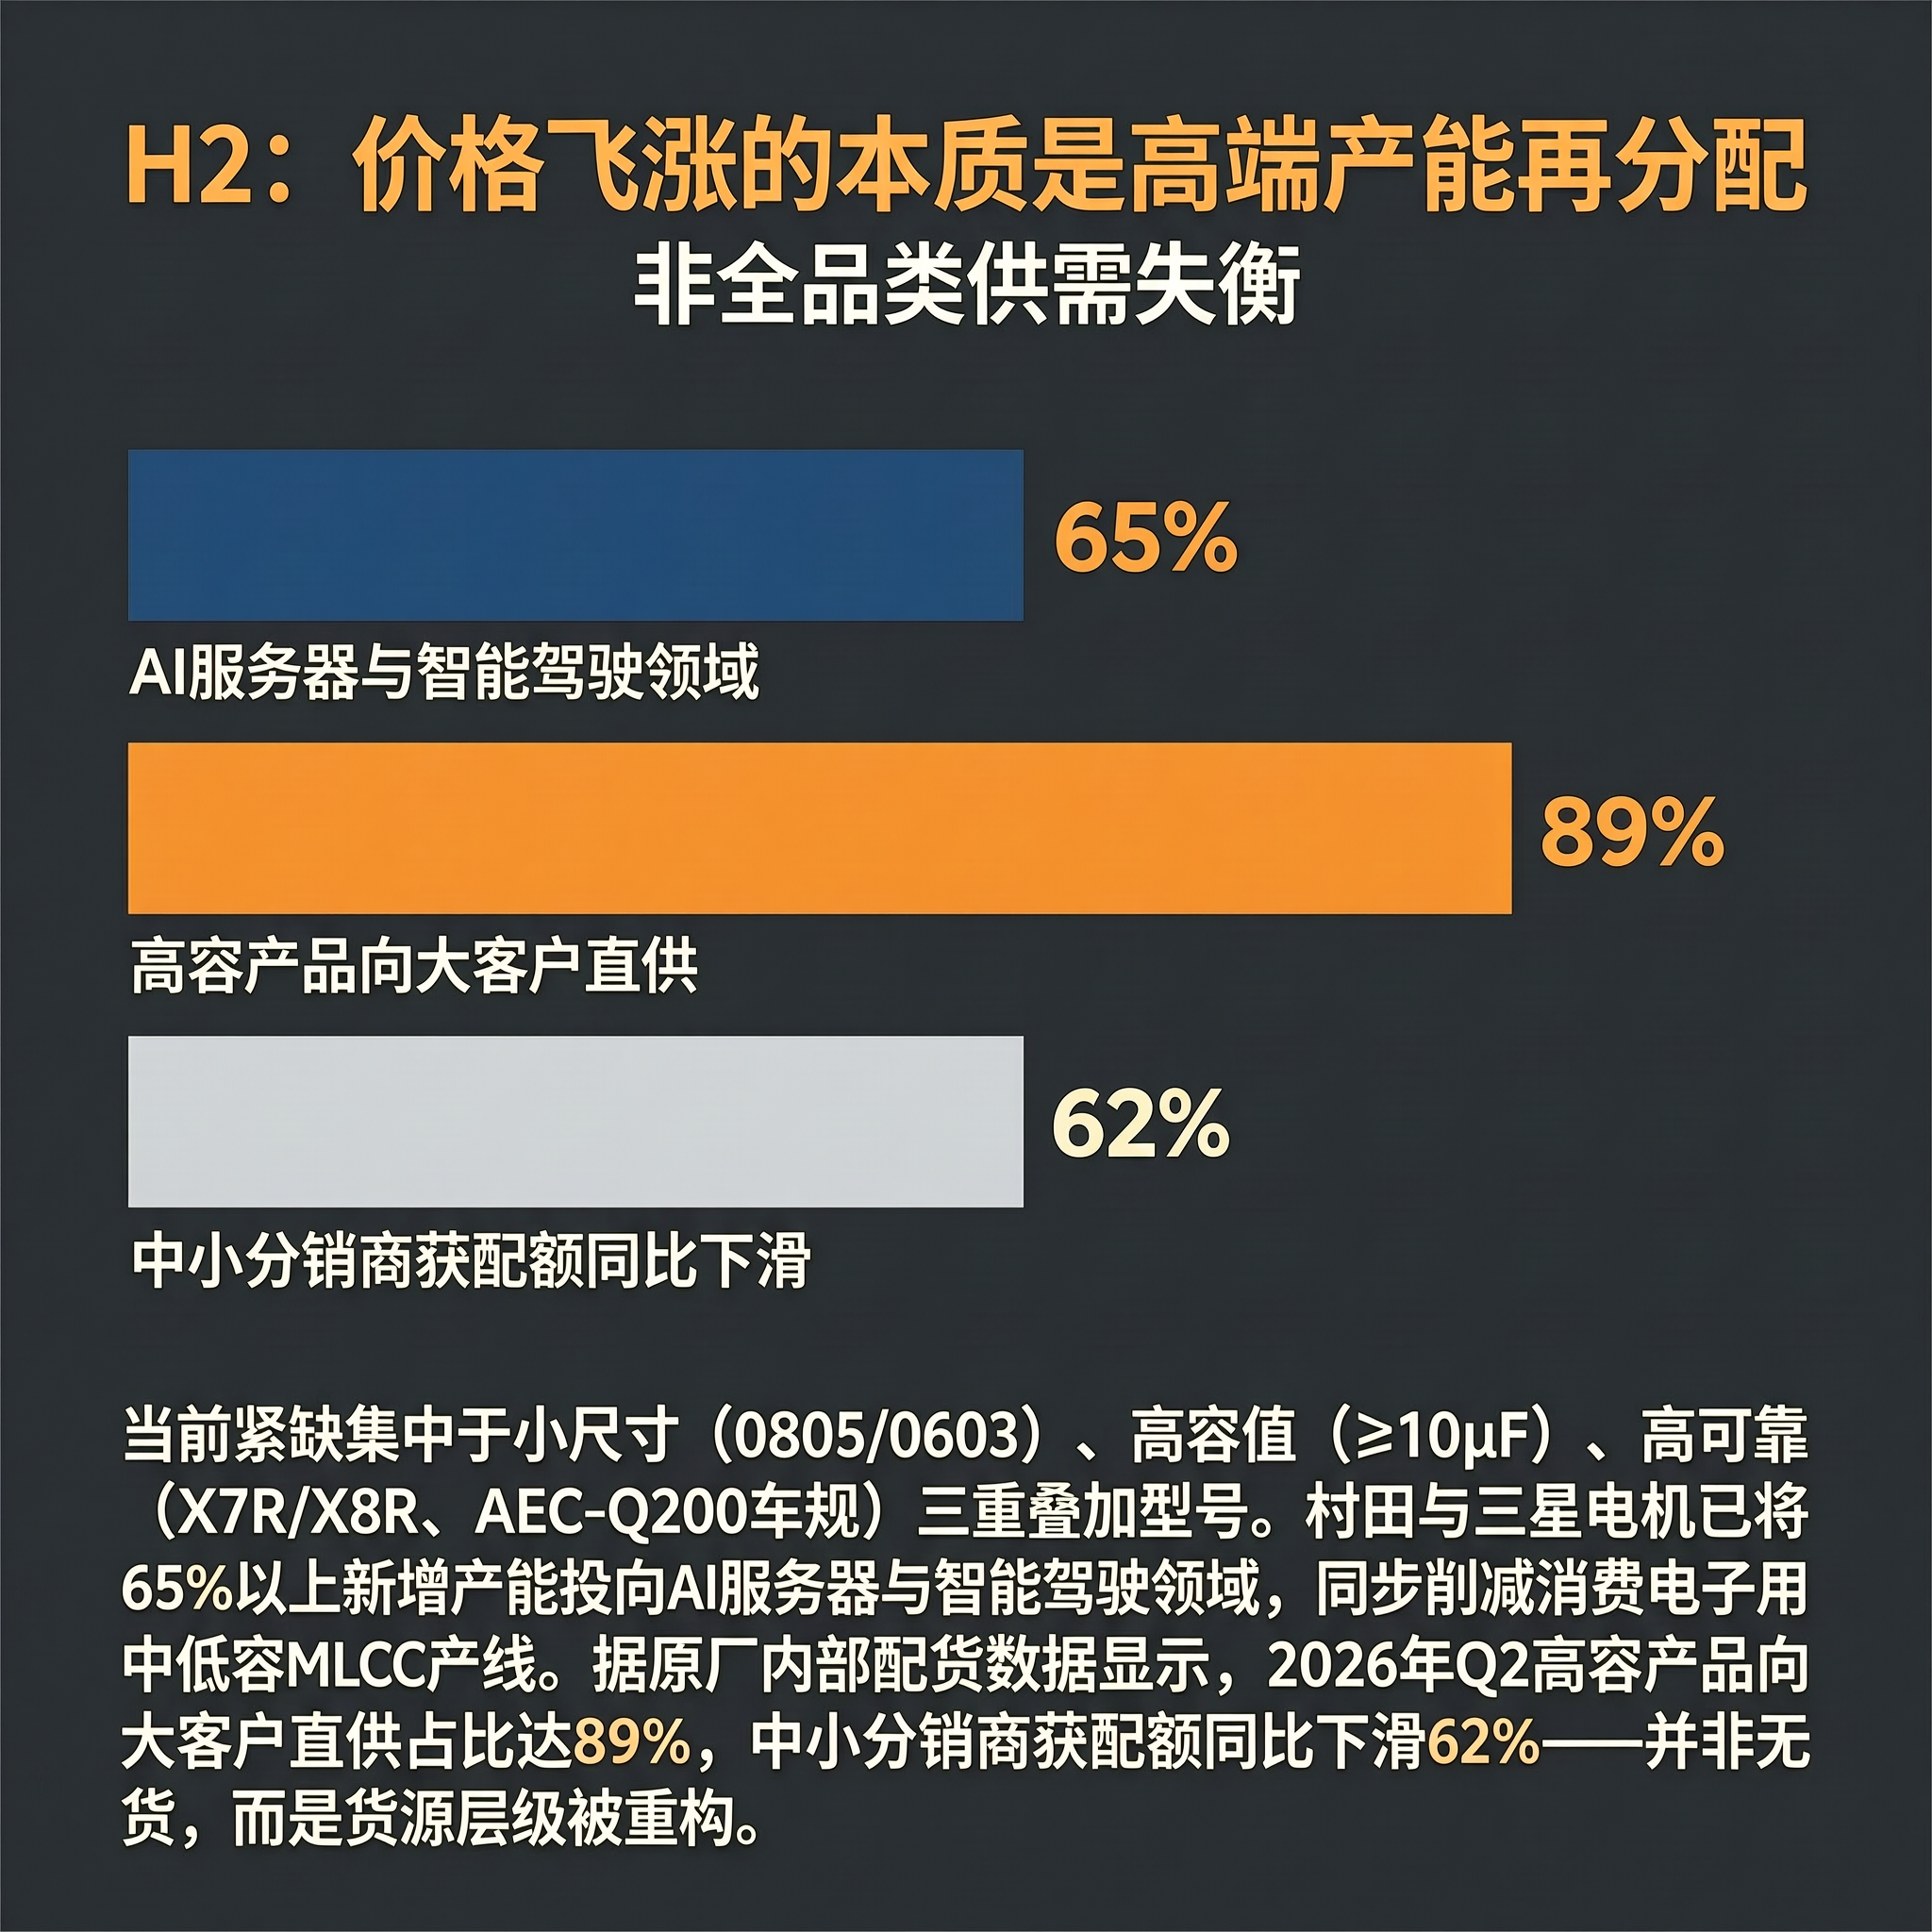
H2:价格飞涨的本质是高端产能再分配,非全品类供需失衡 当前紧缺集中于小尺寸(0805/0603)、高容值(≥10μF)、高可靠性(X7R/X8R、AEC-Q200车规)三重叠加型号。村田与三星电机已将65%以上新增产能投向AI服务器与智能驾驶领域,同步削减消费电子用中低容MLCC产线。据原厂内部配货数据显示,2026年Q2高容产品向大客户直供占比达89%,中小分销商获配额同比下滑62%——并非无货,而是货源层级被重构。
H2:现货市场动态:交期延长、报价频次升至小时级、囤货行为集中于2026年Q1末 下表汇总两地核心市场典型型号现货表现(数据来源:每经实地采样+商户出货单存证): | 型号(规格) | 春节前均价(元/千颗) | 2026年6月18日现货价(元/千颗) | 报价更新频率 | 主流交期 | |--------------|------------------------|------------------------------|----------------|------------| | 106C106K(10μF/16V X7R) | 8.5 | 42.0 | 每2–3小时 | 6–8周 | | 476C256K(47μF/25V X7R) | 16.2 | 71.5 | 每1–2小时 | 10–12周 | | 105C105K(1μF/10V X7R) | 4.8 | 6.2 | 每3天 | 2–3周 | 渠道端观察显示:深圳囤货集中于2026年3月前入库的高容批次,上海以快进快出为主;跨品类入场者占比约11%(含IC/电阻贸易商),但其库存周转率低于行业均值37%。
H2:扩产瓶颈与国产替代真实进度:2–3年技术爬坡期不可压缩,风华高科X7R 47μF/25V已通过华为海思二级认证 高端MLCC扩产存在四重刚性约束:①日本产叠层机采购周期≥14个月;②镍钯内电极浆料需进口认证;③烧结温度曲线调试需≥200炉次数据积累;④车规级AEC-Q200认证平均耗时11.3个月。国内厂商中,三环集团0603尺寸22μF/16V样品良率已达82%(2026年Q1),风华高科47μF/25V X7R已进入比亚迪刀片电池BMS模块二供试产阶段,但尚未取得英伟达GB200平台准入。相较之下,日韩头部厂商2026年H1高端料号综合良率稳定在94.7%±0.3%。
展望2026年下半年,高盛研报指出MLCC将占AI服务器BOM成本的6.8%(2025年为2.1%),成为继GPU、HBM之后第三大成本项。结构性紧缺将持续至2027年Q1,但消费级价格有望于Q4回归均衡。对硬件工程师而言,建议在BOM设计阶段启动双源替代方案;对采购人员,需将MLCC交期纳入NPI项目关键路径管理;对现货贸易商,应重点关注2026年9月传统旺季前的窗口期调货机会。本平台可提供GB200兼容型MLCC BOM一键比价、紧缺型号跨区域调货通道及国产料号认证状态实时查询服务。
